


Дүкенді автоматтандырудың өтелімділігін бағалау үшін іске қосу мен кейінгі жұмысқа кететін барлық шығынды есептеп, оларды қосымша ақша түсімдерімен және төлемдердің нақты қысқаруымен салыстырыңыз. Түсімнің өсуін, иесінің босайтын уақытын және қордың азаюын бөлек бағалау қажет: осы нәтижелердің әрқайсысы дүкеннің қаражатына әртүрлі әсер етеді.
Бағдарламаны сатып алар алдында есеп көрсеткіштерін тіркеп, жинақ құрамын келісіп, қажетті операцияларды өз тауарларыңызбен тексеріңіз. Іске қосылғаннан кейін нәтижелерді салыстыруға болатын кезеңдер бойынша салыстырыңыз. Мұндай тәртіп қолайлы бюджетті анықтап, қандай өзгерістердің шынымен экономикалық әсер беретінін көруге көмектеседі.
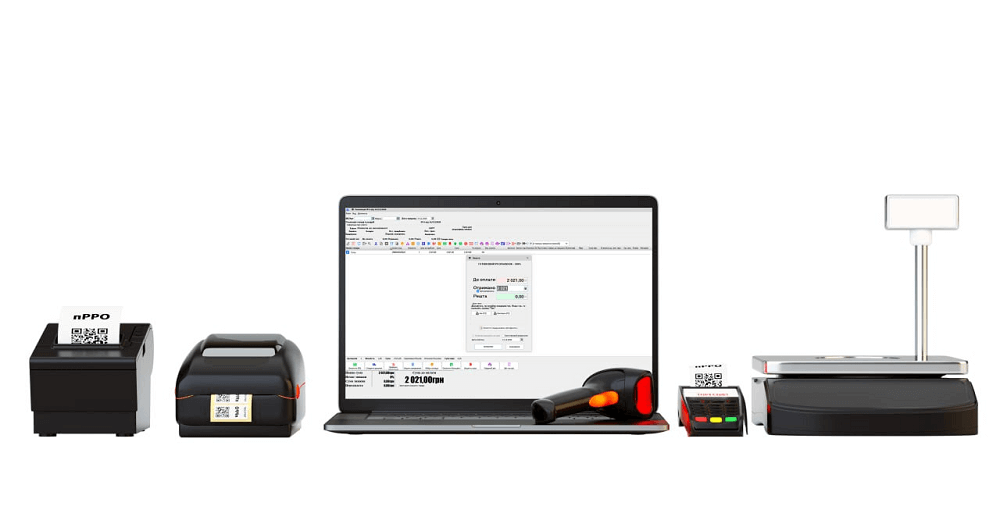
Дүкенге арналған жабдық үлгісі. Қажетті жиынтық құрамы сауда процестеріне қарай анықталады.
Қандай шығындар мен қателерді азайту керегін анықтаңыз
Нақты міндеттен бастаңыз және оған жауапты адамды белгілеңіз. Мысалы, тауар маманы тауардың келіп түсуін ұзақ тексереді, сатушы жеңілдіктерді қате қолданады, ал иесі қоймада бар тауарларға қайта тапсырыс береді. Әр мәселе бойынша оның жиілігін, ақшалай салдарын және автоматтандыру өзгертуге тиіс әрекетті жазып алыңыз.
Тәжірибеде төрт қалыпты сауда аптасы бойы журнал жүргізу ыңғайлы. Егер дүкенде маусымдық ауытқу айқын болса немесе ірі жеткізілімдер сирек келсе, бақылау кезеңін ұзартып, әдеттегі операцияларды қамтыңыз. Сәйкессіздіктің болуы оның себебін өздігінен көрсетпейді: жетіспеушілік бастапқы қалдықтың қате болуынан, қайтарымның есепке енгізілмеуінен немесе тауарды қабылдау кезіндегі қатеден туындауы мүмкін.
| Нені өлшеу керек | Іске қосылғанға дейін нені жазу керек | Нәтижені қалай тексеру керек |
|---|---|---|
| Тауарды қабылдау | Жеткізілімдегі тауар атауларының саны, жұмсалған уақыт, сан мен сатып алу бағасын түзету | Ұқсас тауар позицияларының бірдей санына кеткен уақытты және расталған қателер санын салыстыру |
| Түгендеу | Тексеру ұзақтығы, топ құрамы, саны мен өзіндік құны бойынша айырмашылықтар | Сол тауар топтарын қайта тексеріп, айырмашылықтардың себептерін анықтау |
| Сату және қайтарым | Қате бағалар, негізсіз жеңілдіктер, күшін жоюлар және түзету шығындары | Операциялардың бірдей саны бойынша расталған шығындарды салыстыру |
| Қызметкерлердің жұмысы | Қалыпты жұмыс сағаттары, төленген үстеме сағаттар, мердігерлерді тарту | Процесс өзгергеннен кейін қандай төлемдер нақты азайғанын тексеру |
| Қорлар | Сатып алу құны бойынша қалдықтар, сатылымдар, қайта тапсырыстар және есептен шығарулар | Сатып алу қажеттілігін сатылымдармен және керекті ассортименттің қолжетімділігімен салыстыру |
Әр көрсеткіштің дереккөзін сақтаңыз: жүкқұжат, қайта санау нәтижесі, жұмыс уақыты табелі, шот көшірмесі немесе түзетулер тізімі. Растайтын дерек болмаса, соманы болжам деп белгілеп, сынақ кезінде тексеріңіз. Осылайша қызметкердің шамамен бағалауын күтілетін ай сайынғы үнем деп қабылдап қоймайсыз.
Автоматтандырудың толық бюджетін құрыңыз
Шығындар сметасын біржолғы шығындарға, тұрақты төлемдерге және қажет болғандағы төлемдерге бөліңіз. Әр жолда санын, пайдалану мерзімін, төлем күнін және жауапты адамды көрсетіңіз. Қолда бар ресурстарды бөлек белгілеңіз: жарамды компьютерді пайдалануды жалғастырсаңыз, оны қайта сатып алудың қажеті жоқ.
- Лицензиялар және жұмыс орындары. Бағдарламамен жұмыс істейтін кассирлерге, тауар маманына және басшыға арналған компьютерлер санын есептеңіз. Таңдалған форматтың жергілікті немесе қашықтан жұмыс істеуге сәйкес келетінін тексеріңіз.
- Ақылы опциялар мен интеграциялар. Интернет-дүкенмен дерек алмасу, жабдықты қосу, хабарламалар жіберу және басқа функциялар қажет пе, анықтаңыз. Әр опцияның үйлесімділігін, лицензия санын және қолданылу мерзімін тексеріңіз.
- Жабдық. Қажет компьютерлерді, сканерлерді, принтерлерді, желілік құрылғыларды және шығын материалдарының бастапқы қорын есепке қосыңыз. Жұмысқа тапсырыс бермес бұрын қолдағы үлгілердің үйлесімділігін тексеріңіз.
- Деректерді дайындау. Атауларды тазалауды, өлшемдер мен түстерді бөлуді, қайталанатын жазбаларды жоюды, бағаларды тексеруді, анықтамалық деректер мен бастапқы қалдықтарды көшіруді есепке алыңыз.
- Баптау және оқыту. Мамандардың ақылы жұмысын, қызметкерлердің қосымша ауысымдарын және шынымен қажет болса уақытша көмекті есептеңіз.
- Резервтік көшіру және қалпына келтіру. Дүкеннің қажеттілігіне қарай көшірмелерге арналған тасымалдағышты немесе сақтау орнын, баптауды, қалпына келтіруді тексеруді, резервтік қуат көзін немесе байланыс құралын қарастырыңыз.
- Кейінгі жұмыс. Қолдау қызметінің, мерзімді опциялардың, жазылымдардың, қосымша байланыс пен жөндеудің ақысын және шығын материалдарын жазыңыз. Жаңартулардың шарттарын кеңес беру шарттарынан бөлек анықтаңыз.
Смета сұратқанда нақты операцияларды сипаттаңыз: қанша касса бір уақытта жұмыс істейді, тауарды кім қабылдайды, бөлек қойма бар ма, қайтарым қалай рәсімделеді және басшы деректерді қайдан қарайды. Жеткізушіден негізгі лицензия қандай міндеттерді қамтитынын, ал қайсысы қосымша ақы талап ететінін көрсетуді сұраңыз.
Инвестицияны бағалағанда тек жобаға байланысты туындайтын шығындарды есепке алыңыз. Сонымен қатар қаражатты жоспарлау үшін дүкеннің барлық төлемдерінің күнтізбесін жасаңыз. Мысалы, қолданыстағы сервистің өзгермейтін төлемі жалпы бюджетте қалады, бірақ автоматтандырудың қосымша құнын арттырмайды. Жаңа шешім осы сервисті алмастырса, төлемдер арасындағы айырманы және екі қызметке қатар ақы төленуі мүмкін кезеңді ескеріңіз.
Дүкен бюджетіне Торгсофттың қай лицензиясын енгізу керек
Бағалардың ресми бетіне сәйкес, Торгсофт-Старттың мерзімсіз лицензиясы бір жұмыс орны үшін 8 850 грн, ал Торгсофт-Ультра лицензиясы бір жұмыс орны үшін 17 990 грн тұрады. Әр компьютерге тиісті лицензия қажет; бірнеше жұмыс орнының бюджетін таңдалған жинақ шарттарына сай есептеу керек. Старт бір есеп орталығына тауардың келіп түсуін, сатуды, қайтарымды, есептен шығаруды, түгендеуді, қалдықтарды бақылауды және негізгі есептерді қамтиды. Ультра бірнеше есеп орталығын, тауарлардың орнын ауыстыруды, жеткізушілерге тапсырыс беруді, көтерме сауданы, бонус жүйесін және кеңейтілген талдауды қосады. Интернет арқылы қашықтан, бір серверлік дерекқормен жұмыс істеу үшін басқа форматтар — Терминал немесе Онлайн — қарастырылған. Шектеулер лицензияларды салыстыру бетінде берілген; опцияның үйлесімді болуы оны сатып алу негізгі бағаға кіреді дегенді білдірмейді.
Қалдықтарды іс жүзінде тексеру үшін «Склад — Стан складу» пішінін пайдалануға болады: украинша интерфейс атауы «Қойма — Қойма күйі» дегенді білдіреді. Ол санды, өлшемді, бағаны, өзіндік құнды және жеңілдікті көрсетіп, таңдалған тауардың қозғалысын қарауға мүмкіндік береді. Қажетті бағандарды баптап, саны нөлге тең немесе теріс тауарларды, сондай-ақ жеңілдіктен кейінгі бағасы өзіндік құннан төмен тауарларды тексеріңіз. Экономикалық пайданы сәйкессіздік себептерін түзетіп, сатып алу немесе сату өзгергеннен кейін есептеңіз. Акцияларды бағалау үшін құжаттамада кезеңдер мен есеп орталығын таңдап, тауар түрлері бойынша түсімді салыстырмалы талдау сипатталған. Қажетті режимнің таңдалған конфигурацияда бар-жоғын тексеріңіз: бұрынғы сатылымдар бойынша есептеу маусымдылықты, тауардың қолжетімділігін және акция шығындарын бағалауды талап етеді.
Мерзімсіз лицензияда абоненттік төлем жоқ, бағдарлама жаңартулары тегін. Старт немесе Ультра лицензиясын бір жұмыс орнына сатып алған жаңа клиентке 30 күнге екі сағат қашықтан техникалық қолдау беріледі. Кейінгі кеңестер мен мамандардың жұмысы сервистік қызмет көрсету шарты бойынша бөлек төленеді: мысалы, 30 күнге үш сағат 2 990 грн тұрады. Пакет сағаттар пайдаланылғанда немесе мерзімі аяқталғанда бітеді. Кейбір опциялардың лицензиясы жылдық, ал жалға алу мен Онлайн ақылы кезең ішінде қолданылады. Бұл шарттар қолдау және иеленудің жалпы құны туралы материалда жазылған. Сатып алмас бұрын 30 күндік демо нұсқасын қолданыңыз, бірақ сынақ кезінде қолжетімді қосымша опциялар кейін де жұмыс істеу үшін бөлек төлемді қажет етуі мүмкін екенін ескеріңіз.
Ақшалай пайданы басқа нәтижелерден бөліңіз
Уақыт үнемдеу дүкен төлемдерді шынымен азайтқанда ғана ақшалай үнемге айналады. Егер тауарды қабылдауға азырақ уақыт кетіп, қызметкердің жалақысы өзгермесе, еңбекақы шығыны ай сайын азаймайды. Босаған сағаттарды бөлек жазып, қызметкердің оларды қандай міндеттерге жұмсайтынын анықтаңыз.
Процестің өзгеруі арқасында дүкен үстеме сағаттарға ақы төлеуді тоқтатса немесе мердігер қызметінің бір бөлігінен бас тартса, айырманы ақшалай әсерге қосуға болады. Тиісті құжаттар бойынша төлемдердің толық қысқаруын есепке алып, оның орнына басқа ақылы жұмыстар пайда болмағанын тексеріңіз.
Иесінің уақытының да іс жүзінде құндылығы бар. Иесі оны сатып алуға, ассортиментпен жұмыс істеуге немесе демалуға жұмсай алады. Алайда босайтын сағаттарды қалаған сағаттық мөлшерлемеге көбейту өздігінен шотқа ақша түсірмейді. Егер бұл уақыт қосымша сатылымға әкелсе, сол сағаттардың құнын қайта қоспай, сатылымның расталған ақшалай нәтижесін есепке алыңыз.
Қосымша түсімді оған байланысты шығындарды шегергеннен кейін есепке алыңыз. Алдымен жеңілдіктер мен қайтарымдарды шегергендегі қосымша түсімді анықтаңыз. Егер бастапқы сома оларды есепке алса, қайта шегермеңіз. Түскен сомадан сатылған тауарлардың өзіндік құнын, төлем комиссияларын, қаптаманы, дүкен есебінен жеткізуді, жарнаманы және басқа байланысты өзгермелі төлемдерді шегеріңіз. Сондай-ақ Украинадағы нақты кәсіпкердің салық салу жүйесіне сәйкес салық төлемдерінің өзгерісін ескеріңіз. Бұл есеп басқарушылық ақшалай әсерді бағалайды және нақты төлем мерзімдерімен сәйкестендіруді қажет етеді.
Қорды азайту айналым қаражатының босауын бөлек көрсетеді. Егер дүкен артық тауарды сатып, сатып алуды уақытша азайтса, ақша шотта қалуы мүмкін. Бірақ қалдық құнының төмендеуі өздігінен пайда әкелмейді. Тауардың сатылып, ақысы төленгенін, жеткізушілерге төлемдер азайғанын және өтімді тауарлар тапшылығы туындамағанын тексеріңіз.
Бір нәтижені қайта есепке алудан аулақ болыңыз. Егер түзетілген жеңілдік сату нәтижесін әлдеқашан арттырса, оны «жойылған қате» деп қайта қоспаңыз. Егер есептен шығарулардың азаюы сатып алуды қысқартуға мүмкіндік берсе, екі көрсеткіш бір пайданы сипаттауы мүмкін. Әр соманы нақты операциямен байланыстырып, бір рет қана есептеңіз.
Шартты мысал: бір жұмыс орнына толық инвестиция
Төмендегі мысал шартты, нақты дүкеннің нәтижесін сипаттамайды. Шағын сауда нүктесінің иесі бір жұмыс орнына арналған Старт нұсқасын таңдады. Қолданыстағы компьютер жұмысқа жарамды. Дүкен фискалдандыруға арналған қолданыстағы шешімді оның ақысын өзгертпей пайдаланады; бұл мысалда жаңа ақылы опциялар мен интеграциялар қажет емес. Басқа жинақ үшін олардың құнын қосу керек.
Сметада лицензияның және сервистік қызмет көрсетудің бір пакетінің ресми бағалары қолданылған. Қалған сомалар — шартты бюджеттік болжамдар; нақты жобада оларды орындаушылар мен жеткізушілердің ұсыныстарымен алмастыру керек. Иесі бастапқы тегін қолдау сағаттарын пайдалануды және көлемі алдын ала келісілген қосымша жұмыстарға бөлек пакет сатып алуды жоспарлап отыр.
| Біржолғы шығын бабы | Сома, грн | Қарастырылғаны |
|---|---|---|
| Старт, бір жұмыс орны | 8 850 | Мерзімсіз негізгі лицензия |
| Сауда жабдығы | 9 000 | Сканерге, жапсырма принтеріне және бастапқы материалдарға арналған шартты сома |
| Қосымша баптау | 2 990 | Сервистік қызмет көрсету пакеті: 30 күнге үш сағат |
| Деректерді дайындау және көшіру | 3 000 | Келісілген көлем бойынша орындаушыға төленетін шартты бөлек ақы |
| Резервтік көшіру және қуат көзі | 4 000 | Деректер көшірмесіне арналған жабдық пен жұмыстың үздіксіздігіне арналған шартты бюджет |
| Іске қосу кезіндегі қосымша ақылы жұмыс | 2 160 | Қалдықтарды дайындау мен оқыту ауысымдарына арналған шартты төлем |
| Жаңа ақылы опциялар мен интеграциялар | 0 | Таңдалған жинақта бұл опциялар мен интеграцияларға тапсырыс берілмейді |
| Барлығы | 30 000 | 8 850 + 9 000 + 2 990 + 3 000 + 4 000 + 2 160 |
Бұл сметада деректермен жұмыс, баптау және қосымша ауысымдардың мазмұны әртүрлі. Тапсырыс бергенде екі орындаушы бір әрекет үшін ақы жазып қоймағанын тексеру керек. Егер деректерді көшіру келісілген пакетке кірсе, оған арналған бөлек жолды алып тастау немесе сомасын азайту қажет.
Ай сайынғы қосымша шығындар
Мысал үшін иесі төмендегі ай сайынғы төлемдерге де келіскен. Кестедегі барлық сомалар шартты. Қолдауды тәуелсіз орындаушы бөлек айлық келісім бойынша көрсетеді; бұл Торгсофт техникалық қолдауының тарифі емес. Торгсофт мамандарының қызметі қажет болса, бюджетті нақты сатып алынған пакеттер мен оларды пайдалану мерзіміне қарай қайта құру керек.
| Ай сайынғы қосымша төлем | Сома, грн |
|---|---|
| Резервтік көшірмелерге арналған сақтау орны | 150 |
| Жабдыққа қызмет көрсету және қосымша шығын материалдары | 250 |
| Тәуелсіз орындаушының қызметтері | 400 |
| Қосымша байланыс | 200 |
| Барлығы | 1 000 |
Мысал қарапайым болуы үшін бұл төлемдердің барлығы ай сайын жасалады, ал бағалар өзгермейді деп алынған. Алғашқы 12 айдағы жалпы қосымша шығын 30 000 + 1 000 × 12 = 42 000 грн болады. Таңдалған опциялар немесе қолдау үшін жылына бір рет алдын ала төлеу қажет болса, толық соманы төлем күнтізбесіндегі тиісті айға енгізіңіз. Орташа айлық есеп нұсқаларды салыстыруға көмектеседі, бірақ төлем күні қажет болатын ақшаны көрсетпейді.
Негізгі және консервативті сценарийлерді есептеңіз
Келесі кестедегі барлық пайда да шартты. Негізгі сценарий дүкеннің қателер мен тиісті төлемдердің азайғанын растауын, төленетін үстеме жұмыстардың бір бөлігін тоқтатуын және қосымша сатылым алуын болжайды. Консервативті сценарий пайданы аз деп алып, бұрынғы еңбекақы төлемдері сақталатынын есепке алады.
| Айлық көрсеткіш | Негізгі сценарий, грн | Консервативті сценарий, грн |
|---|---|---|
| Расталған қателерден болған ақшалай шығынның азаюы | 1 800 | 600 |
| Үстеме жұмыс үшін тоқтатылған төлемдер | 1 200 | 0 |
| Барлық байланысты өзгермелі төлемдерден кейінгі қосымша сатылым нәтижесі | 3 000 | 1 400 |
| Кейінгі жұмыс шығындарына дейінгі ақшалай пайда | 6 000 | 2 000 |
| Ай сайынғы қосымша шығындар | 1 000 | 1 000 |
| Таза қосымша ақшалай әсер | 5 000 | 1 000 |
Негізгі сценарийдегі шартты қосымша сатылым айына 10 000 грн болады. 6 000 грн өзіндік құн мен басқа байланысты өзгермелі төлемдерге кеткен 1 000 грн-ды шегергенде, 10 000 − 6 000 − 1 000 = 3 000 грн қалады. Консервативті сценарийде тиісті сомалар 5 000 − 3 000 − 600 = 1 400 грн. Мысалда сатып алушылардың төлемі мен тиісті шығындар сол айда жүзеге асады деп алынған.
Бұл есептегі шығынның азаюы қосымша сатылымнан бөлек операцияларды қамтиды. Дүкен қатені түзету салдарынан шынымен аз жұмсағаны немесе көбірек ақша алғаны тексерілгеннен кейін ғана оны есепке алуға болады. Ақшалай салдары расталмаған есептік жетіспеушіліктің азаюы бұл сомаға кірмейді.
Иесі айына 20 сағат уақытын босатып, оны сағатына 200 грн деп бағалады делік: 20 × 200 = 4 000 грн. Бұл бағалауды негізгі сценарийдегі 5 000 грн әсерге қоспаймыз, өйткені оның еңбегі үшін төлем өзгермеген. Бұған қоса, дүкен артық қорларды сатып алуды азайту арқылы біржолғы 12 000 грн қаражатты босатты. Бұл сома қолда бар қаражат қалдығын арттыруы мүмкін, бірақ оны ай сайын пайда ретінде қайта есептеуге болмайды.
Өтелімділік мерзімін есептеп, ақша күнтізбесін тексеріңіз
Тұрақты оң айлық әсер үшін қарапайым формуланы қолданыңыз: өтелімділік мерзімі, аймен = біржолғы инвестиция ÷ айлық таза қосымша ақшалай әсер. Шартты мысалда негізгі сценарийдің мерзімі 30 000 ÷ 5 000 = 6 ай, консервативті сценарийдің мерзімі — 30 000 ÷ 1 000 = 30 ай.
Бұл нәтижелер әсер бірден пайда болып, кейін өзгеріссіз қалады деп болжайды. Егер бірінші айдағы ағымдағы шығындарды шегергенге дейінгі пайда небәрі 2 000 грн, екінші айда 4 000 грн, ал үшінші айдан бастап 6 000 грн болса, таза түсімдер айына 1 000, 3 000 және одан кейін 5 000 грн болады. Жетінші айдың соңында 1 000 + 3 000 + 5 000 × 5 = 29 000 грн, сегізінші айдың соңында 34 000 грн жиналады. Осы айлық жоспар бойынша бастапқы шығын сегізінші айда өтеледі.
Таза әсер нөлге тең немесе теріс болса, инвестиция өтелмейді. Мысалы, пайда 600 грн, ал қосымша шығын айына 1 000 грн болса, нәтиже 600 − 1 000 = −400 грн болады. Шарттар өзгермесе, ай сайынғы шығын өтелмеген инвестиция сомасын арттыра береді.
Дәлірек бағалау үшін түсімдер мен төлемдердің айлық кестесін құрыңыз. Іске қосу шығынын, опцияларды жыл сайын ұзартуды, қолдау төлемдерін және жеткізушілермен есеп айырысу мерзімдерін енгізіңіз. Қордан біржолғы босайтын қаражатты нақты күнімен бөлек жолда көрсетіңіз. Мұндай кесте инвестицияның тұрақты нәтижемен өтелуін және айналым қаражатын ескергендегі қолжетімді ақшаның өзгерісін бөлек бағалауға мүмкіндік береді.
Есепті кезең-кезеңімен енгізіп, нәтижесін тексеріңіз
- Бақылау деректерін дайындаңыз. Тауарлардың шағын, бірақ әртүрлі тобын таңдап, атауларын, штрихкодтарын, өлшемдерін, бағалары мен нақты санын тексеріңіз. Бастапқы қалдықтар қай уақытқа есептелгенін тіркеңіз.
- Операциялардың толық циклін тексеріңіз. Тестілік тауар қабылдауды, сатуды, жеңілдікті, қайтарымды және түгендеуді өткізіңіз. Қызметкерлер қателерді түзету тәртібін түсінетініне және келісілген қол жеткізу құқықтары бар екеніне көз жеткізіңіз.
- Қалпына келтіруді ұйымдастырыңыз. Резервтік көшірмелерге, оларды сақтау орнына және қалпына келтіруді тексеруге жауапты адамды белгілеңіз. Дүкен конфигурациясына сәйкес жабдық немесе байланыс істемей қалған жағдайда қызметкерлер не істеуі керегін келісіңіз.
- Келісілген көлемнен бастаңыз. Бір мезетте тексерілмеген интеграциялар мен маркетингтік өзгерістерді қоспаңыз. Негізгі операциялар тұрақтанғаннан кейін әр келесі қадамның шығыны мен нәтижесін бағалау оңайырақ болады.
- Салыстыруға болатын кезеңдерді салыстырыңыз. Жұмыс күндерінің санын, жұмыс уақытын, жеткізілімдерді, акцияларды, бағалар мен маусымдық сұранысты ескеріңіз. Жүктеме әртүрлі болса, 100 операцияға шаққандағы уақыт пен қателерді де салыстырыңыз.
- Есепті жаңартыңыз. Болжамдарды нақты төлемдермен және расталған пайдамен алмастырыңыз. Оқыту кезеңі мен қалыпты жұмыс айларын бөлек тексеріңіз.
Егер автоматтандырумен бір уақытта дүкен жарнаманы іске қосса, ассортиментті өзгертсе немесе жұмыс уақытын ұзартса, сатылымның бүкіл өсімін бағдарламаға негізді түрде жатқызу мүмкін емес. Бұл өзгерістерді бақылау кестесінде белгілеп, мүмкін болса, тауарлардың ұқсас тобымен немесе процесі бұрынғы күйінде қалған сауда нүктесімен салыстырыңыз.
Тексеру қорытындысы бойынша нақты шешім қабылдаңыз: конфигурацияны қалдыру, процесті түзету, қолдау пакетін өзгерту немесе қосымша опцияны кейінге қалдыру. Шешімге толық смета, тексерілген операциялар және нақты қосымша ақшалай әсер негіз болуы керек. Пайданың бір бөлігі әлі расталмаса, бақылауды жалғастырып, шығындарды консервативті сценарий бойынша жоспарлаңыз.


 Алдыңғы қадамға оралу