


Prom-да сату үшін тауар таңдағанда, ассортимент бойынша бірнеше нақты гипотезаны шағын партиялармен тексеріңіз. Сатып алудан бұрын орындалған бір тапсырысқа кететін шығынды есептеп, тауар карточкаларын нақтылап дайындаңыз және тексеруге қанша қаражат жұмсауға дайын екеніңізді белгілеңіз. Ассортиментті сатып алушылар тауарды алғаннан кейін және сатушы ілгерілетуге, тапсырыстарды өңдеуге және қайтаруға кеткен шығындарды есепке алған соң кеңейткен жөн.
Төменде өз сынағыңызға негіз ете алатын он бағыт берілген. Бұлар — тәжірибеде тексерілетін гипотезалар: нәтиже нақты тауарға, жеткізушіге, бағаға, сипаттамаға, жеткізуге және дүкен жұмысына байланысты болады. Әр гипотезаны Prom аналитикасы және өз есебіңіз арқылы тексеріңіз. Сонда қай сатылым тұрақты шығындарды жабуға және пайда қалыптастыруға қаражат қалдыратынын көре аласыз.
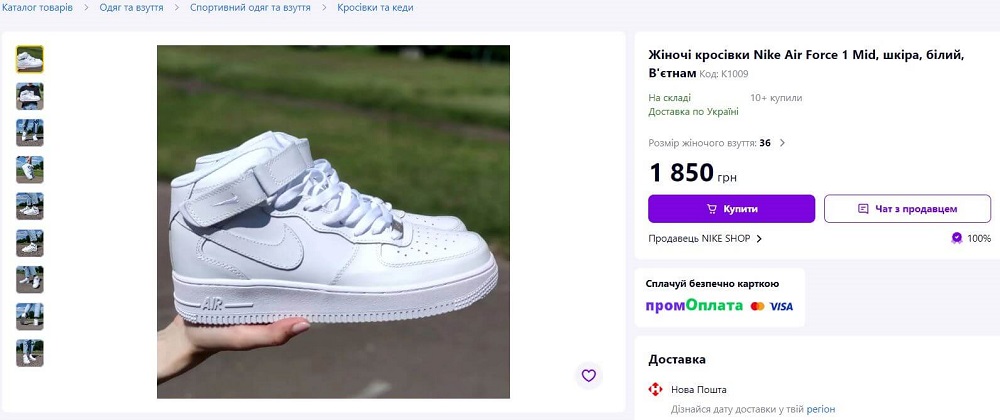
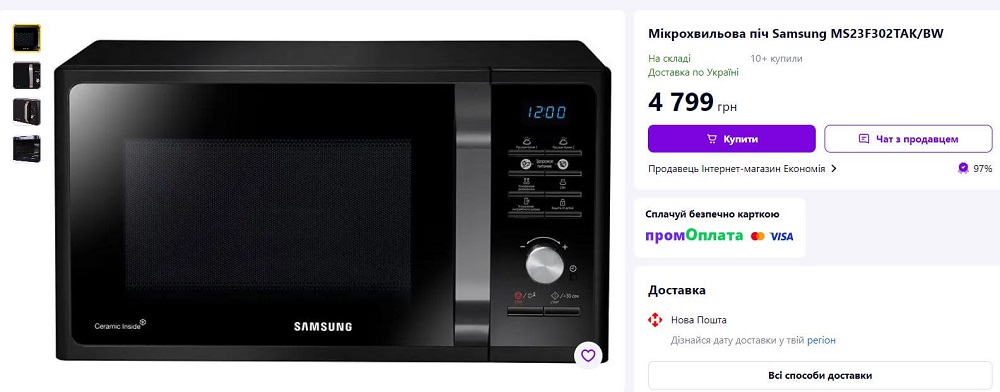
Суреттер тауар карточкаларын рәсімдеу үлгілерін көрсетеді. Тауар қорын сатып алмас бұрын маркетплейсте ағымдағы бағаларды, тауардың бар-жоғын және сатушы шарттарын тексеріңіз.
Ассортиментті таңдауда Prom деректерін қалай пайдалану керек
Prom-ның ресми бетінде тапсырыстар саны бойынша жетекші санаттарға техника мен электроника, үй және бақша тауарлары, авто және мото тауарлары, киім мен аяқ киім, сұлулық пен денсаулық тауарлары жататыны көрсетілген. Платформа өсіп келе жатқан санаттар ретінде азық-түлік пен сусындарды, зоотауарларды, құралдарды, жөндеу материалдары мен құрылыс тауарларын атайды. Бұл мәліметтер тексеруге арналған кең саланы таңдауға көмектеседі, бірақ жеке модельге сұранысты анықтамайды және оның дүкеніңіз үшін табыстылығын көрсетпейді.
Практикалық тәсіл — тауар сапасын тексере алатын, оның сипаттамаларын сатып алушыға түсіндіре алатын және шағын көлемде қайта жеткізілім ала алатын санаттан бастау. Гипотезаны нақты қажеттілікке сүйеніп құрастырыңыз. Мысалы, «үйге арналған тауарларды сату» деген жалпылама бағыттың орнына белгілі бір өлшемдегі тартпа органайзерлерін тексеруге болады. Сонда сатушы ұқсас ұсыныстарды салыстырып, сатып алушының тауарды неге таңдағанын немесе қабылдамағанын түсіне алады.
Prom-да сынап көруге арналған 10 тауар бағыты
Кестедегі барлық нұсқа — сынақ сатылымына арналған гипотезалар. Өзіңізде тиісті жеткізуші, жеткілікті бюджет және тапсырыстарды сапалы өңдеу мүмкіндігі бар бағыттарды таңдаңыз.
| Бағыт | Нені тексеруге болады | Ұсынысты қалай дайындау керек | Сынақ кезінде нені анықтау керек |
|---|---|---|---|
| 1. Смартфон аксессуарлары | Шектеулі модельдер тізіміне арналған қаптар немесе қорғаныш әйнек. | Қай модельдермен үйлесетінін, материалын, түсін және жиынтық құрамын нақты көрсетіңіз. Әр модельге есепте түсінікті белгі беріңіз. | Нақты нұсқаларды сатып ала ма және модельді таңдаудағы қателік салдарынан тауарды қайтаруға тура келе ме. |
| 2. Үйге арналған органайзерлер | Тартпа бөлгіштері, себеттер немесе бір мақсатқа арналған контейнерлер. | Сыртқы және ішкі пайдалы өлшемдерін, жиынтықтағы заттар санын және орнату тәсілін көрсетіңіз. | Өлшемдер сатып алушының қажеттілігіне сай келе ме және қаптама жеткізу шығынына қалай әсер етеді. |
| 3. Тазалауға арналған керек-жарақтар | Нақты қолдану аясы белгіленген щеткалар, майлықтар немесе ауыстырмалы саптамалар. | Материалын, өлшемін, күтімін және саптамалардың үйлесімділігін сипаттаңыз. Сипаттамаларын үлгі тауардан тексеріңіз. | Шағын тапсырысты өңдеуге кеткен шығыннан кейін жеткілікті үлес қала ма және сатып алушы тауардың не үшін қолданылатынын түсіне ме. |
| 4. Автокөлік аксессуарлары | Салон органайзерлері немесе нақты бекіту тәсілі бар ұстағыштар. | Орнатылатын орнын, өлшемдерін және үйлесімділік шектеулерін көрсетіңіз. Мағынасын растай алмасаңыз, «әмбебап» сөзін қолданбаңыз. | Сәйкес емес бекіткіш, өлшем немесе қолдану қолайсыздығы себебінен бас тартулар бола ма. |
| 5. Аяқ киім | Өлшем нұсқаларының саны шектеулі бір кроссовка моделін сынауға болады. | Нақты өлшемдерін, материалдарының сипаттамасын және өз фотоларыңызды қосыңыз. Әр өлшем мен түс үйлесімін бөлек есепке алыңыз. | Қай өлшемдер сатылады және аяқ киімнің аяққа сай келмеуі немесе нақты өлшемдерінің көрсетілген өлшемдерге сәйкес келмеуі салдарынан ауыстыру қанша тұрады. |
| 6. Балалардың шығармашылығына арналған тауарлар | Құрамы нақты көрсетілген альбомдар, қағаз немесе материалдар жиынтығы. | Барлық құрамдасын тізіп, өлшемдерін көрсетіңіз және өндіруші құжаттамасындағы қолдану мақсаты мен ескертулерді енгізіңіз. | Жиынтық сатып алушының күткеніне сай келе ме, жетіспейтін құрамдас немесе зақым бойынша шағым бар ма. |
| 7. Үй жануарларына арналған аксессуарлар | Бірнеше нақты өлшемдегі қарғыбаулар, ыдыстар немесе жатын орындар. | Өлшемдерін, материалдарын, күтім тәсілін және өндіруші растаған қолдану шектеулерін көрсетіңіз. | Сатып алушылар өлшемді дұрыс таңдай ма және тауардың көлемі жеткізу ақысын төлеуге дайын болуына әсер ете ме. |
| 8. Қол құралдары | Нақты жұмыстарға арналған бұрауыштар, кілттер немесе шағын жиынтықтар. | Құралдардың нақты тізімін, өлшемдерін және жеткізуші құжаттамасындағы сипаттамаларын беріңіз. | Жиынтық сипаттамаға сай келе ме, сапасына қатысты қандай ескертулер бар және кеңес беруге қанша уақыт кетеді. |
| 9. Бақшаға арналған керек-жарақтар | Өсімдіктерді күтуге арналған қолғаптар, байлауыштар немесе қол құралдары. | Өлшемін, материалын, қаптамадағы санын және қолдану мақсатын нақтылаңыз. Қалдықтарды қайта қарайтын күнді алдын ала белгілеңіз. | Маусым ішінде тапсырыстар қалай өзгереді және сұраныс төмендегенге дейін сатушы партияны өткізіп үлгере ме. |
| 10. Шағын тұрмыстық техника | Жеткізуші тұрақты жеткізіп, сатудан кейін қолдау көрсете алатын шектеулі модельдер тізімі. | Жиынтығын, сипаттамаларын, тауар құжаттарын және ақау туралы өтініш беру тәртібін тексеріңіз. | Үлес жеткізу, тексеру, кеңес беру және зақымдармен не ақаулармен жұмыс істеу шығындарын жаба ма. |
Алғашқы сынаққа бір-екі бағытты таңдауға болады, егер бюджет үлкен сатып алусыз салыстыруға мүмкіндік берсе. Бұл — тауар бағасы мен жеткізушінің ең аз партия көлеміне қарай бейімдеу қажет практикалық ұсыныс. Дүкен бір мезгілде көп санатты іске қосса, иесіне шығын себептерін бақылау және әр тауарға сапалы сипаттама дайындау қиындайды.
Шағын партиямен сынақ сатылымын қалай өткізу керек
- Сатып алушының қажеттілігін анықтаңыз. Тауар кімге арналғанын, қандай міндетті орындайтынын және тапсырысқа дейін сатып алушы қандай сипаттамаларды тексеруі керегін жазыңыз. Бұл жазба атауға, фотоларға және сипаттамаға негіз болады.
- Жеткізушіні үлгі тауармен тексеріңіз. Тауарды қарап, жиынтығы мен өлшемдерін салыстырыңыз, қаптамасын бағалаңыз. Қайта жеткізу мерзімін және ақау не жөнелту қатесі болғанда не істейтіндеріңізді келісіңіз.
- Салымды шектеңіз. Сатып алудың ең жоғары сомасын және ілгерілетудің жеке бюджетін белгілеңіз. Қаптауға, қайтаруларға және нәтижесі қолайлы тауарды қайта сатып алуға қаражат қалдырыңыз.
- Тауар карточкаларын дайындаңыз. Нақты атауларды, шынайы сипаттамаларды, түсінікті жиынтық құрамын және фотоларды қолданыңыз. Тауардың нақты қолда барын және дүкен сақтай алатын жөнелту мерзімін көрсетіңіз.
- Сынақ шарттарын жазып қойыңыз. Күндерді, бағаларды, партия құрамын, ілгерілету төлемінің моделін және бюджетті белгілеңіз. Фотоны, сипаттаманы немесе бағаны өзгертсеңіз, нәтижелермен салыстыру үшін өзгерген күнін жазып қойыңыз.
- Тапсырыстар есебін аяқтаңыз. Қай сатып алушылар тауарды алғанын, қай тапсырыстардың күші жойылғанын және жөнелтуден кейін қандай шығын шыққанын тексеріңіз. Содан кейін ғана қандай тауарға қайта тапсырыс беретініңізді шешіңіз.
Бағасы төмен тауарларға арналған шартты мысалда дүкен төрт тауар позициясының әрқайсысынан үш данадан сынайды, әр дананың сатып алу бағасы — 250 грн. Сатып алуға 4 × 3 × 250 = 3 000 грн жұмсалады. Сатушы ілгерілетуге бөлек 1 200 грн, қаптау мен ықтимал қосымша шығындарға 800 грн қарастырса, бастапқы бюджет 5 000 грн болады. Бұл сандар тек мысал үшін берілген; қымбат техника немесе көлемді тауарларға басқа есеп қажет.
Жеткізуші тауарды сатып алушыға өзі жіберетін болса, іске қоспас бұрын қалдықты растау, жөнелту мерзімі, қаптау және қайтаруларды өңдеу тәртібін келісіңіз. Сынақ үшін бақылау тапсырысын беріп, жөнелтудің іс жүзіндегі барысын тексеруге болады. Сатып алушыға шынайы шарттарды хабарлау және өз шығындарын есептеу үшін сатушыға осы деректер қажет.
Prom аналитикасын қалай оқу керек: көрсетілімдер, өту саны және тапсырыстар
Prom-ның ProSale аналитикасы туралы ресми анықтамасына сәйкес, «Аналітика» («Аналитика») бөлімі платформада ілгерілетіліп жатқан тауарлар туралы деректерді көрсетеді. Сатушы көрсетілімдерді, өтулерді, тапсырыстарды, тапсырыстар айналымын және бюджет шығынын көре алады, сондай-ақ кезеңді, науқанды, санатты, тауарды, трафик көзін және төлем моделін таңдай алады. Осы баптаулар кестеге нақты қандай деректер түсетінін анықтайды.
Тауар гипотезасын тексеру үшін сынақ кезеңін, қажетті науқан мен санатты таңдап, кейін жеке тауарларды ашыңыз. Тапсырыс үшін және өту үшін төлем модельдерінің статистикасын ажыратыңыз: олардың шығын есептеу тәсілі әртүрлі. Өтулер мен тапсырыстардың қайдан келгенін білу үшін трафик көзін де тексеріңіз. Қажет болса, «Детально за товарами» («Тауарлар бойынша егжей-тегжейлі») экспортын пайдаланып, файлды сатып алушылардың тауар алғаны және шығындар туралы өз деректеріңізбен толықтырыңыз.
| Көрсеткіш | Оны сынақта қалай пайдалану керек |
|---|---|
| Көрсетілімдер | Ұсыныстың көріну деңгейін тексеріңіз. Көрсетілім аз болса, алдымен санатты, қолда барын, карточканың толтырылуын және науқан баптауларын тексеріңіз. |
| Өтулер | Көрсетілімдерден болған өтулердің үлесін есептеңіз. Көрсетілім жеткілікті, ал өту аз болса, басты фотосуретті, атауды, бағаны және ұсыныстың сатып алушы қажеттілігіне сәйкестігін тексеріңіз. |
| Тапсырыстар | Prom себет арқылы жасалған тапсырыстарды, соның ішінде маркетплейстің мобильді нұсқасы мен «Prom Покупки» («Prom Сатып алулары») қолданбасынан жасалған тапсырыстарды, сондай-ақ чаттан жасалған тапсырыстарды есепке алады. Тапсырыстар санын өтулермен салыстырыңыз, бірақ бұл арақатынас нақты қандай үлестегі өтулердің тапсырыспен аяқталғанын көрсетпейтінін ескеріңіз, өйткені көрсеткішке чаттағы тапсырыстар да кіреді. Тапсырыстарды сатып алушылардың тауарды алуы, тапсырыстардың күшін жою және тауарларды қайтару туралы өз деректеріңізбен салыстырыңыз. |
| Тапсырыстар айналымы | Тапсырыстар көлемін бағалау үшін пайдаланыңыз. Қаржылық нәтижені анықтау үшін нақты түскен табыс пен барлық байланысты шығынды бөлек тексеріңіз. |
| Бюджет шығыны | Ілгерілетуге кеткен нақты шығынды есепке алып, оны таңдалған кезеңдегі аяқталған сатылымдарға бөліңіз. Сатылымға жеткізбеген өтулерге кеткен шығынды да қосыңыз. |
Шартты мысал: тауар 5 000 көрсетілім, 250 өту және 20 тапсырыс алды. Өтулер үлесі 250 ÷ 5 000 × 100% = 5%. Тапсырыстар санының өтулер санына арақатынасы 20 ÷ 250 × 100% = 8%. Prom чаттағы тапсырыстарды да есепке алатындықтан, бұл 8% өтулердің дәл осындай үлесі тапсырыспен аяқталғанын білдірмейді. Егер сатып алушылар 16 тапсырыстағы тауарды алып, өзінде қалдырса, ал ілгерілетуге нақты 1 600 грн жұмсалса, аяқталған бір сатылымға арналған орташа ілгерілету құны 100 грн болады. Бұл — түсіндіруге арналған есеп; көрсеткіштердің қолайлы деңгейі нақты тауардың шығыны мен үлесіне байланысты.
Prom аналитикада күші жойылмаған барлық тапсырысты есепке алады. Сатушы тапсырысты рәсімделгеннен кейінгі 10 күн ішінде жойса, ол статистикада есептелмейді. Кейінірек жойса, тапсырыс статистикада қалады. Тапсырыс үшін төлем моделінде мұндай тапсырысқа есептен шығарылған комиссия қайтарылмайтыны да анықтамада көрсетілген. Өту үшін төлем моделінде сатушы тауарға жасалған өтулер үшін ақы төлейді, сондықтан бұл шығынды тапсырыс мәртебесінен бөлек есепке алу керек. Осы ерекшелікке байланысты сатушы статистиканы тапсырыстың нақты орындалуымен салыстырып, жойылған тапсырыстарды уақтылы көрсетуі керек.
Шығыннан кейін тауардың қалдыратын үлесін қалай есептеу керек
Сатып алмас бұрын бір тапсырысқа арналған есеп жасаңыз. Жеңілдіктен кейінгі бағадан сатып алу құнын, ілгерілету, қаптау, сатушы төлейтін төлемдер мен жеткізу шығындарын, сондай-ақ басқа айнымалы шығындарды шегеріңіз. Салық шығындарын нақты есебіңіздегі тәртіпке сай есепке алыңыз. Алдын ала бағалау үшін тауарларды қайтаруға байланысты күтілетін шығындарды есепке қосуға болады, ал сынақтан кейін оларды нақты шығындармен алмастырыңыз.
Айнымалы шығындардан кейінгі үлес = сатудан түскен табыс − сатып алу құны − осы сатылымның барлық айнымалы шығыны. Бұл сома дүкеннің тұрақты шығындарын жабуға және пайда қалыптастыруға жұмсалады. Егер тауарға орналастыру пакетінің немесе басқа қызметтердің шығынын қосымша бөлсеңіз, бөлу тәсілін көрсетіп, бір соманы қайталап есептемеңіз.
Төменде шартты есеп берілген. Барлық сома әдісті түсіндіру үшін ойдан алынған; олар Prom тарифтері немесе салық мөлшерлемелері емес.
| Есеп көрсеткіші | Шартты сома, грн |
|---|---|
| Жеңілдіктен кейінгі сату бағасы | 1 000 |
| Сатып алу құны | 600 |
| Бір аяқталған сатылымға шаққандағы ілгерілету шығыны | 100 |
| Қаптау | 20 |
| Сатылымға шартты түрде бөлінген салық шығыны | 30 |
| Қайтару мен қосымша логистикаға күтілетін шығын | 40 |
| Көрсетілген айнымалы шығындардан кейінгі үлес | 210 |
| Орналастыру пакетінің және басқа қызметтердің шартты бөлінген шығыны | 50 |
| Басқа тұрақты шығындар мен пайдаға қалатын сома | 160 |
Мысалдың есебі: 1 000 − 600 − 100 − 20 − 30 − 40 = 210 грн; қосымша 50 грн шегергенде 160 грн қалады. Сатушы бағаны 900 грн-ге түсірсе, ал қалған сомалар өзгермесе, қалатын сома 60 грн болады. Жеңілдік бермес бұрын осы есепті тексеріңіз, себебі тапсырыс саны артса да, шығынды жабуға қаражат жетпеуі мүмкін.
Ілгерілету шығыны ретінде жеке кабинеттің нақты есептен шығарулары мен статистикасын пайдаланыңыз. Өту үшін төлем моделінде тапсырыс әкелмеген, бірақ төленген өтулерді де есепке қосу керек. Бірнеше есепті қолдансаңыз, бір комиссия бюджет шығынына және жеке шығын жолына бір мезгілде қосылмағанын тексеріңіз.
Маусымдық тауарларды жыл бойы қалай сынау керек
Маусымдық гипотеза үшін сатып алушыға тауар қажет болатын кезеңді, жеткізу мерзімін және күтілетін сұраныс төмендеуіне дейінгі соңғы сатып алу күнін белгілеңіз. Мысалы, бақшаға арналған керек-жарақтарды сынағанда, олар белсенді қолданыла бастағанға дейін шағын партияға тапсырыс беріп, сатылым расталғаннан кейін қорды толықтыруға болады. Бұл — тексерудің ұсынылатын тәсілі; нақты кестені дүкен деректері мен жеткізуші шарттарына сай құру керек.
Prom аналитикасы таңдалған кезеңді алдыңғы кезеңмен немесе өткен жылдың сәйкес кезеңімен салыстыруға мүмкіндік береді. Маусымдық тауарды салыстырғанда бағаны, ілгерілету бюджетін, бар-жоғын және жөнелту мерзімін де ескеріңіз. Егер тауар ұзақ уақыт болмаған болса, тапсырыстар санының азаюы сұраныстың өзгергенін бағалауға жеткіліксіз.
Қайта сатып аларда қалдық нақты аяқталған сатылым қарқынымен қанша күнге жететінін есептеңіз. Мысалы, дүкен күніне екі данадан сатса және қолында 14 дана болса, қор жеті күнге жетеді. Жеткізуге бес күн кетсе, сатушы қор таусылмай тұрып тапсырыс беруді жоспарлай алады, бірақ ықтимал кешігулер мен маусымның бәсеңдеуін бөлек ескеруі керек. Мұндай есепті үнемі жаңартып отыру қажет.
Қайтару мен бас тарту себептерін қалай есепке алу керек
Әрбір жойылған тапсырыс, тауарды алудан бас тарту немесе қайтару бойынша тауарды, нұсқасын, себебін, күйін және сатушы шығынын жазып қойыңыз. Жиынтық қатесін, өлшемнің сәйкес келмеуін, үйлесімсіздікті, зақымды, ақауды және сатып алушының ойын өзгертуін ажыратыңыз. Себебі белгісіз болса, болжам сатып алу шешіміне әсер етпеуі үшін солай белгілеңіз.
- Өлшемді немесе модельді таңдаудағы қате. Карточкадағы өлшемдер мен үйлесімділік белгілерін тексеріңіз. Күрделі нұсқаларда жөнелту алдында сатып алушыдан нақтылауды сұрауға болады.
- Сипаттамадан сатып алушы тауарды басқаша елестетеді. Жиынтықтың фотосын, нақты материалдарды және өндіруші растаған қолдану шектеулерін қосыңыз.
- Тасымалдау кезінде зақымдану. Қаптаманы тексеріп, оның нақты құнын тауар есебіне қосыңыз.
- Сапа мәселесі қайталанады. Мәселелі партияны бөліп қойып, ақау туралы мәліметті жеткізушіге беріңіз және келесі сатып алудың дұрыстығын қайта қараңыз.
- Тапсырыс рәсімделгеннен кейін тауар жоқ. Қорды резервтеуді, басқа арналардағы сатылым есебін және қолда бар тауар деректерінің уақтылы жаңартылуын тексеріңіз.
Сынақты талдағанда рәсімделген тапсырыстар ішіндегі күші жойылғандарының үлесін және сатып алушыға табысталған тапсырыстар ішіндегі қайтарылғандарының үлесін бөлек есептеңіз. Бұл мәселенің қай кезеңде туатынын көруге көмектеседі. Қорытындыны бүкіл ассортиментке қолданар алдында жағдайлар санын тексеріңіз: шағын сынақта бір рет бас тарту себебін анықтауды қажет етеді, бірақ барлық сатып алушының әрекетін сипаттамайды.
Торгсофтта Prom-да сатылатын тауарлардың қалдықтарын қалай бақылауға болады
Дүкен бірдей тауарларды Prom-да да, сауда нүктесінде де сатса, олардың өзекті қолжетімділігі Торгсофтта құжаттардың уақтылы рәсімделуіне байланысты. Бағдарлама тауарлардың келіп түсуін, сатылымдарды, қайтарымдарды, есептен шығаруларды және орын ауыстыруларды есепке алуды қолдайды, сондықтан қызметкерлер қалдықты өзгертетін әр операцияны тіркеуі керек. Бірнеше өлшемді немесе түсті сынап көрсеңіз, әр нұсқаны жеке белгілеп, тапсырысты растағанға дейін санын салыстыра аласыз. Бұл сатып алушыға жөнелту мерзімін хабарламас бұрын есептегі және нақты қолдағы тауар санының айырмасын анықтауға көмектеседі.
Қосымша ақылы «Интернет-дүкенмен синхрондау» функциясы бапталған алмасу форматы бойынша тауарлар мен олардың қолжетімділігі туралы деректерді жіберуге және тапсырыстарды алуға мүмкіндік береді. Негізгі есепті Торгсофтта жүргізу керек, ал интернет-дүкенді қосу үшін оның әзірлеушісінің көмегі қажет. Prom-да іске қоспас бұрын қосылымды баптайтын маманмен қолдау көрсетілетін алмасу тәсілін, бағалардың қайдан алынатынын және тапсырыстарды дәл сіздің қосылымыңызға жүктеу мүмкіндігін келісіп алыңыз. Тексеру үшін бірнеше тауарды таңдап, Prom-дағы бағалары мен қолжетімділігін есеп деректерімен салыстырып, сынақ тапсырысын жасаңыз.
Автоматты алмасу үшін «Діє» («Белсенді») белгісі бар тапсырманы баптап, қажетті әрекеттерді таңдаңыз: тауарларды жіберу, тапсырыстарды жүктеу немесе екеуін де. Автоматты синхрондау шарттарына сәйкес, Торгсофт көрсетілген компьютерде көрсетілген пайдаланушының атынан жұмыс істеуі керек, ал басқа синхрондау нысандарын ескергендегі аралық кемінде 10 минут болуы тиіс. Синхрондау журналын және қалдықтардағы айырмашылықтарды тексеретін жауапты қызметкерді тағайындаңыз: алмасу қатесінен кейін сайттағы деректерді қайта тексеру қажет болуы мүмкін.
Қай тауарларды қайта сатып алу керегін қалай шешуге болады
Сынақ тапсырыстары аяқталғаннан кейін әр тауар бойынша кесте жасаңыз: сатып алынғаны, сатылғаны және сатып алушылар алғаны, күші жойылғаны, қайтарылғаны, қалдығы; табысы, ілгерілетуі, басқа шығындары және үлесі. Қызметкерлердің кеңес беруге және мәселелерді өңдеуге жұмсаған уақытын да қосыңыз. Бұл тауарды дүкенге түсетін жүктемемен бірге бағалауға мүмкіндік береді.
- Қайта сатып алуға есепке алынған шығындардан кейін үлесі оң, қайтару себептері түсінікті және толықтыру мерзімі қолайлы тауарларды таңдауға болады.
- Қосымша тексеруге өтулері немесе тапсырыстары бар, бірақ сипаттамасы, жиынтығы, бағасы не жеткізуіне қатысты нақты мәселе анықталған тауарларды қалдыруға болады. Бір факторды өзгертіп, жаңа сынақтың нәтижесін жазып қойыңыз.
- Сатып алуды тоқтата тұрған жөн, егер үлес теріс болып қала берсе, жеткізуші қайталанатын ақауларды жоймаса немесе дүкен қолда бары мен жөнелту мерзімін нақты растай алмаса.
Келесі партияға дейін қалдықты, сатылымның нақты қарқынын, жеткізу мерзімін және тауарға салынатын қаражатты тексеріңіз. Сатып алу көлемін өз бюджетіңіз шегінде арттырып, әр партиядан кейін бағалауды қайталаңыз: ілгерілету шығынының, жеткізу сапасының немесе қайтару санының өзгеруі сол тауарға қатысты шешімді өзгертуі мүмкін.


 Алдыңғы қадамға оралу