


Дүкеннің есеп айырысуларын жоспарлау үшін иесі қазір қанша ақша барын, келесі төлемдер қашан түсетінін және оған дейін қандай төлемдер жасау керектігін білуі қажет. Ақша қозғалысының 13 апталық болжамын жүргізіп, оны нақты операциялар бойынша апта сайын жаңартып отыруды ұсынамыз. Бұл болашақтағы ақша тапшылығын байқап, сатып алуларды алдын ала қайта қарауға, есеп айырысу мерзімдерін келісуге немесе қаржыландыру қажеттігін анықтауға көмектеседі.
Қолма-қол ақша мен банк шоттарындағы қалдықтарды салыстырып тексеруден бастаңыз. Карта арқылы сатудан шотқа түсуі күтілетін сомаларды, сатып алушылардың берешегін, жеткізушілерге төлемдерді, салықтарды, жалақыны және кредит төлемдерін бөлек жазыңыз. Басқарушылық шешімдер үшін осы күнтізбені пайдамен және тауар қалдықтарымен салыстырыңыз: әр көрсеткіш өз сұрағына жауап береді.
Ақша қозғалысын, түсімді және пайданы қалай ажыратуға болады
Ішкі басқарушылық есепте сатылымдарды, олардың өзіндік құнын және нақты төлемдерді бөлек жүргізген жөн. Осылайша кезеңдегі пайданың ақша қалдығының өзгерісіне неге сәйкес келмейтінін түсіндіре аласыз.
- Сатылымнан түскен түсім жеңілдіктер мен қайтарымдарды ескергендегі сатылған тауарлардың құнын көрсетеді. Егер сатып алушыға төлемді кейінге қалдыру берілсе, түсімнің бір бөлігі оның берешегі болып қалады.
- Жалпы пайда түсімнен сатылған тауарлардың өзіндік құнын шегеру арқылы есептеледі. Қоймада әлі жатқан қалдықтардың өзіндік құнын бөлек бақылау керек.
- Таза пайда қолданылатын есеп үлгісінде тиісті кезеңнің басқа шығыстарын, соның ішінде жалдау ақысын, еңбекақыны, пайыздарды, комиссияларды және шығысқа жататын салықтарды есепке алғаннан кейін анықталады.
- Ақша қозғалысы нақты түсімдер мен төлемдерді көрсетеді. Оған қарыздар, иесінің салымдары, борыштың негізгі сомасын қайтару және иесінің ақшаны алып қоюы да кіреді.
Бұл — дүкен жұмысын талдауға арналған үлгі. Салық салынатын кіріс пен салық салу базасын Украинадағы бизнесіңізге қолданылатын ережелерге сай бөлек анықтау керек.
Сатып алу ақшаға және өзіндік құнға қашан әсер етеді
Шартты мысал. Дүкен жеткізушіге әрқайсысының өзіндік құны 600 грн болатын 100 тауар бірлігі үшін 60 000 грн төледі. Бір аптада ол әрқайсысын 900 грн-нан 30 бірлік сатып, ақысын бірден алды. Түсім — 27 000 грн, сатылған тауарлардың өзіндік құны — 18 000 грн, жалпы пайда — 9 000 грн. Сонымен қатар осы операциялар бойынша ақша қозғалысы 27 000 − 60 000 = −33 000 грн болды. Қоймада өзіндік құны 42 000 грн болатын 70 бірлік қалды. Мысал басқа шығыстар мен салық есептеулерін қамтымайды.
Егер жеткізуші төлемді кейінге қалдыруға келіссе, тауардың келіп түсу күнін және оның ақысын төлеу күнін бөлек жазыңыз. Ақша болжамында төлемді келісілген есеп айырысу күніне қойыңыз, ал пайданы талдағанда сатылған тауар бөлігінің өзіндік құнын есепке алыңыз.
Қарыздар мен иесінің ақшасын қалай есепке алу керек
Алынған қарызды немесе иесінің салымын түсімнің бөлек көзі ретінде көрсетіңіз. Бұл дүкен сатып алушылардан қанша қаражат алатынын және жұмысын қаржыландыру үшін қанша қаражат тартатынын көруге мүмкіндік береді. Қарыздың негізгі сомасын қайтару ақша мен берешекті азайтады; қаржыландыру құнын бағалау үшін пайыздар мен комиссияларды бөлек жазыңыз. Иесінің жеке қажеттіліктеріне алған ақшасын да болжамның бөлек жолына енгізіңіз, ал операцияны рәсімдеу тәсілін бухгалтермен келісіңіз.
Болжам жасамас бұрын қолжетімді ақшаны тексеріңіз
Тексеру үшін бірдей уақытты таңдаңыз, мысалы, аптаның соңғы жұмыс күні аяқталғаннан кейін. Әр кассадағы қолма-қол ақшаны санаңыз, банк үзінділері бойынша шот қалдықтарын тексеріңіз және есептегі айырмашылықтарды түсіндіріңіз. Қолжетімділігі шектеулі ақшаны бөлек белгілеңіз, сонда оны әдеттегі төлемдерге жоспарламайсыз.
Тексеру кезінде үш соманы ажыратыңыз: нақты қолма-қол ақша, банк шоттарындағы қолжетімді қаражат және эквайрерден — карта төлемдерін қабылдауға қызмет көрсететін ұйымнан — шотқа түсуі күтілетін сомалар. Карта арқылы сатудан түсетін ақшаны келісімшарт талаптарына сай шотқа түсуі күтілетін күнге болжамдағы түсімдерге енгізіңіз. Ол үшін есеп айырысу мерзімдерін, демалыс күндерін, комиссия ұсталымдарын және ықтимал кідірістерді тексеріңіз.
Әр сатып алушының берешегі бойынша соманы, келісілген төлем күнін және еске салуға жауапты адамды жазыңыз. Мерзімі өткен төлемді негізгі болжамға тек негізделген алу күні белгілі болса ғана енгізіңіз; расталмаған төлемді бөлек сценарийде тексеріңіз. Осылайша жоспар түсу мерзімі белгісіз ақшаға азырақ тәуелді болады.
Екі рет есепке алуды қалай болдырмауға болады
- Өз шоттарыңыз немесе кассаларыңыз арасындағы аударым. Дүкеннің жалпы болжамында мұндай аударым ақшаның жалпы сомасын өзгертпейді. Егжей-тегжейлі есепте ол бір сақтау орнындағы қалдықты азайтып, екіншісіндегі қалдықты арттырады. Ақша әлі жолда болса, оның қашан қолжетімді болатынын белгілеңіз.
- Картамен сату және эквайрерден шотқа түсетін ақша. Сатылым жазбасы түсімді талдауға, ал ақшаның банк шотына түсуі ақша қозғалысын көрсетуге қажет. Екеуін де екі бөлек ақша түсімі ретінде қоспаңыз.
- Эквайрер комиссиясы. Егер болжамда шотқа түсетін соманы ұсталған комиссияны шегергеннен кейін көрсетсеңіз, комиссияны осы қалдықтан қайта шегерудің қажеті жоқ. Пайданы талдағанда комиссия бәрібір бөлек көрінуі керек. Басқа нұсқа — толық соманы және комиссияны бөлек жолдармен көрсетіп, шотқа түсетін таза соманы тексеру.
- Сатып алушыға ақшаны қайтару. Сатып алушыға ақшаның нақты қайтарылуын немесе шотқа түсетін сомадан ұсталуын жоспарлаңыз. Егер қайтарым эквайрердің болжамды төлемін әлдеқашан азайтқан болса, оны бөлек төлем ретінде қайта қоспаңыз.
- Алдын ала төлем және соңғы есеп айырысу. Соңғы төлем күніне тек қосымша төлемді енгізіңіз. Бұрын алынған аванс нақты қалдықта немесе алдыңғы кезеңнің түсімінде есепке алынуы керек.
13 апталық ақша қозғалысы болжамын қалай жасауға болады
Әрқайсысы бір аптаға арналған 13 бағаны бар электрондық кесте жасауды ұсынамыз. Жақын апталарда ірі төлемдерді күндер бойынша да көрсетіңіз: аптаның соңындағы оң қалдық түсім түскенге дейінгі ақша тапшылығын жасыруы мүмкін.
- Бастапқы қалдықты енгізіңіз. Бірінші аптаның басына тексерілген қолжетімді ақша сомасын қойыңыз. Әр төлемді қай жерден жасау керектігін білу үшін кассалар мен шоттар бойынша егжей-тегжейлі есеп жүргізіңіз.
- Түсімдерді бөліп жазыңыз. Қолма-қол сатылымдарды, карта арқылы сатудан шотқа түсуі күтілетін сомаларды, сатып алушылардың тікелей аударымдарын, бұрынғы берешектердің өтелуін, қарыздарды және иесінің салымдарын бөлек көрсетіңіз. Маусымдылық пен нақты төлем мерзімдерін ескеріңіз.
- Төлемдерді бөліп жазыңыз. Сатып алуларды, жалдау ақысын, жалақыны, салықтар мен жарналарды, жеткізуді, коммуналдық қызметтерді, сатып алушыларға қайтарымдарды, пайыздарды, комиссияларды, қарыздың негізгі сомасын өтеуді, жабдықты және иесінің ақша алуын қосыңыз. Әр төлемнің күнін және негізін көрсетіңіз.
- Соңғы қалдықты есептеңіз. Мына формуланы қолданыңыз: бастапқы қалдық + түсімдер − төлемдер = соңғы қалдық. Бір аптаның соңғы қалдығын келесі аптаның басына көшіріңіз.
- Ең төменгі резервті анықтаңыз. Жақындағы міндетті төлемдерді, түсімдердің ауытқуын және қаражатты тез тарту мүмкіндігін ескеріп, соманы таңдаңыз. Болжамдағы қалдықты осы резервпен салыстырыңыз.
- Болжам мерзімін апта сайын жаңартыңыз. Өткен аптаны нақты сомалармен алмастырыңыз, ауытқуларды түсіндіріңіз, болашақ төлемдерді нақтылаңыз және жаңа он үшінші аптаны қосыңыз.
Әр төлемге қысқаша ескертпе қосқан пайдалы: расталған шот, келісімшарттағы мерзім, алдын ала бағалау немесе сатып алушыдан күтілетін төлем. Осы деректерге сүйеніп, түсім азаюы немесе кідіруі мүмкін екенін ескеретін сақ сценарий де жасаңыз. Азайту сомаларын дүкеніңіздің тәжірибесіне сүйеніп белгілеңіз.
Резерв бизнес ақшасының құрамында қалады. Егер оны өзіңіздің бөлек шотыңызға аударсаңыз, қаражаттың жалпы сомасы өзгермейді. Резервтен асатын қорды көру үшін жеке есеп қолданыңыз: соңғы қалдық минус ең төменгі резерв.
Мысал: дүкен пайда тапса да, төлемдерге ақша жетпейді
Болжамның шартты мысалы. Кестедегі сомалардың барлығы мың гривнамен берілген. Бұл — 13 апталық жоспардың төрт апталық бөлігі. Сатылымдар бойынша шотқа түсетін сомалар комиссиялар шегерілгенге дейін көрсетілген, ал комиссиялар төлемдердің бөлек жолына енгізілген. Мұндағы салықтар мен жарналар — нақты салық салу жүйесіне байланыстырылмаған шартты төлем сомалары.
| Көрсеткіш | 1-апта | 2-апта | 3-апта | 4-апта |
|---|---|---|---|---|
| Бастапқы қалдық | 40 | 15 | −15 | 20 |
| Ағымдағы сатылымдардан түсім | 70 | 65 | 100 | 85 |
| Алдыңғы сатылымдар бойынша берешектің өтелуі | 20 | 15 | 25 | 15 |
| Жалпы түсім | 90 | 80 | 125 | 100 |
| Жеткізушілерге төлемдер | 70 | 65 | 50 | 55 |
| Жалақы төлеу | 20 | 20 | 20 | 20 |
| Салықтар мен жарналар | 10 | 10 | 10 | 10 |
| Жалдау ақысы және басқа ағымдағы төлемдер | 7 | 7 | 3 | 3 |
| Пайыздар, комиссиялар және сатып алушыларға қайтарымдар | 3 | 3 | 2 | 2 |
| Қарыздың негізгі сомасын қайтару | 5 | 5 | 5 | 5 |
| Жалпы төлемдер | 115 | 110 | 90 | 95 |
| Кезең соңындағы есептік қалдық | 15 | −15 | 20 | 25 |
Екінші аптаның есебі: 15 + 80 − 110 = −15 мың грн. Теріс мән өтелмеген қаржыландыру қажеттілігін көрсетеді: дүкен бүкіл төлем жоспарын өзгертусіз орындай алмайды. Есепті жалғастыру үшін бұл мән келесі аптаға ауыстырылған. Егер иесі 10 мың грн резерв сақтағысы келсе, екінші аптаның соңындағы жоспарды 25 мың грн-ға жақсарту керек. Күндер бойынша тексеру одан да үлкен уақытша қажеттілікті анықтауы мүмкін.
Екінші аптада дүкеннің түсімі 100 мың грн, сатылған тауарлардың өзіндік құны 60 мың грн, ал осы кезеңнің барлық басқа шығыстары 27 мың грн болды деп алайық. Шартты таза пайда 100 − 60 − 27 = 13 мың грн болады. Ағымдағы сатылымдардың ішінен сатып алушылар тек 65 мың грн төледі, ал қалған 35 мың грн олардың берешегі болып қалды. Ақша түсімдеріне алдыңғы сатылымдар үшін төленген 15 мың грн қосылды. Сонымен бірге төлемдер әр кезеңдегі сатып алулар мен міндеттемелерді, сондай-ақ қарыздың негізгі сомасын қамтиды. Сондықтан олар пайда есебіндегі шығыстардан ерекшеленеді.
Болжам қаражат тапшылығын көрсетсе, не өзгерту керек
Қалдық резервтен алғаш төмендейтін аптадан бастаңыз. Әр шешім бойынша соманы, күнді, жауапты адамды және орындалу шартын жазыңыз. Келісімдер расталғаннан кейін өзгерістерді негізгі болжамға енгізіңіз.
- Жаңа сатып алуларды қайта қараңыз. Келесі жеткізілімге дейін қоры жеткілікті тауарларға тапсырысты азайтыңыз немесе кейінге қалдырыңыз. Шешім қабылдамас бұрын өтімді тауарлардың тапшылығын туғызбау үшін сатылымдарды, жеткізу мерзімін және ең аз партияны тексеріңіз.
- Сатып алушылардың төлемдерін нақтылаңыз. Еске салу жіберіңіз, берешек сомасын салыстырып тексеріңіз және төлемнің нақты күнін алыңыз. Мерзімінен бұрын төлеуге берілетін жеңілдікті оның құны тұрғысынан бағалаңыз: ол пайданы азайтады әрі ақша уақытында түскен жағдайда ғана көмектеседі.
- Жеткізушілермен басқа шарттарды келісіңіз. Ішінара төлемді, шағын партияларды немесе басқа кестені ұсыныңыз. Бағаға және кейінгі жеткізілімдерге әсерін тексеріңіз. Кестеде күнді өз бетіңізше ауыстыру контрагент алдындағы міндеттемені өзгертпейді.
- Баяу сатылатын қорды қайта қараңыз. Жеңілдік берілетін нақты тауарларды таңдап, сату шығындарын шегергеннен кейін күтілетін түсімді есептеңіз. Төлемнің тезірек түсуі пайданы азайтуды ақтай ма, соны бағалаңыз; ақша алынғанға дейін болашақ сатылым болжам болып қала береді.
- Міндетті емес шығыстар мен иесінің ақша алуын кейінге қалдырыңыз. Жаңа жабдық сатып алмас немесе жеке мақсатқа ақша алмас бұрын 13 аптаның бәрін және алдағы төлемдерді күндер бойынша тексеріңіз.
- Қарыз қажеттілігін есептеңіз. Қаражат алынатын күнді, барлық комиссиялар мен пайыздарды және өтеу сомаларын енгізіңіз. Сақ сценарийде де қайтару көзін тексеріңіз.
Шартты мысалдың жалғасы. Жеткізуші екінші аптадағы 15 мың грн төлемді төртінші аптаға ауыстыруға келісті, ал сатып алушы үшінші аптадағы соманың 10 мың грн бөлігін мерзімінен бұрын төлейтінін растады делік. Онда кезең соңындағы қалдықтар тиісінше 15, 10, 35 және 25 мың грн болады. Үшінші аптадағы түсім 115 мың грн-ға дейін азайып, төртінші аптадағы төлемдер 110 мың грн-ға дейін артады. Бұл келісімдер ақша қозғалысының мерзімін өзгертеді; төртінші апта соңындағы қорытынды қалдық сол қалпында қалады. Жаңартылған жоспарды орындамас бұрын аптаның ішіндегі күндерді тексеру керек.
Украинада салықтар мен жалақыны қалай жоспарлау керек
Украинада жұмыс істейтін дүкеннің салық және жалақы күнтізбесі оның ұйымдық нысанын, салық салу жүйесін, қосылған құн салығын төлеуші мәртебесін, қызметкерлерін және операцияларының ерекшеліктерін ескеруі керек. Бухгалтерден тиісті төлемдердің сомалары, соңғы мерзімдері және Украина заңнамасының тиісті нормаларына сілтемелері көрсетілген тізімді дайындауды сұраңыз. Бір соманы екі рет санамау үшін болжамда қызметкерлерге жалақы төлеуді және оған байланысты төлемдерді бөлек көрсетіңіз.
Салықтар мен жарналарды болжамға енгізбес бұрын, бухгалтермен бірге қолданылатын мөлшерлемелерді, төлеу мерзімдерін және жеңілдіктерге құқығыңызды тексеріңіз. Бұл төлемдерді расталған міндеттемелер мен төлем күндеріне сүйеніп жоспарлаңыз: сатылымнан алынатын еркін белгіленген пайыз мұндай жоспарлауға жеткілікті дерек бермейді.
Төлемдерді жоспарлау үшін Torgsoft-та ақша мен тауар қалдықтарын есепке алу
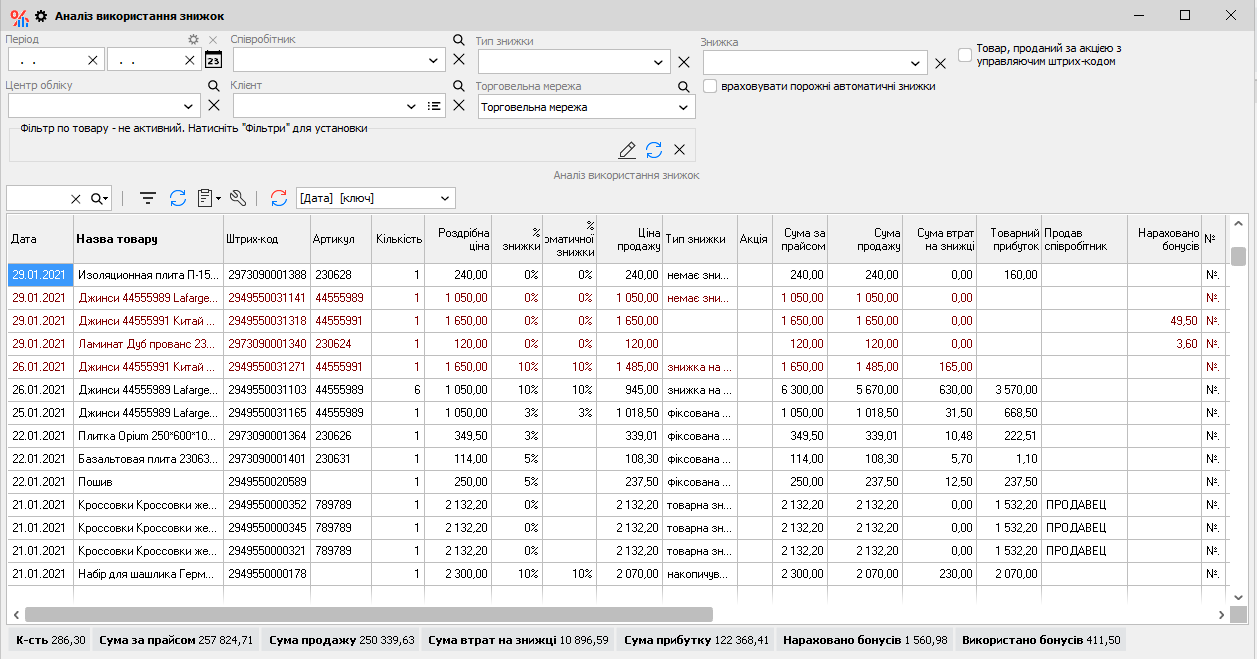
Нақты деректерді дайындау үшін Torgsoft-та «Оплата → Фінансовий документ» («Төлем → Қаржылық құжат») құжатын пайдалануға болады. Құжаттамада кассалық операциялар мен есеп айырысу шоттарындағы операцияларды есепке алу, кезең, касса, контрагент және қаржылық талдау бабы бойынша сүзу сипатталған. Кассалар тізімі «Налаштування → Каса» («Баптаулар → Касса») бөлімінде есеп орталығына байланыстырып, валюта таңдау арқылы жасалады. Белгілі бір кассаны салыстырып тексеру үшін оны және кезең шектерін белгілеңіз; есептегі тиісті жиынтықтар үшін валюта бойынша сүзгі де маңызды. Құжаттама кассалық құжаттар тізімінен Excel файлын жасауды қарастырады. Бұл деректерді болжамды қолмен жаңарту үшін пайдалануға болады.
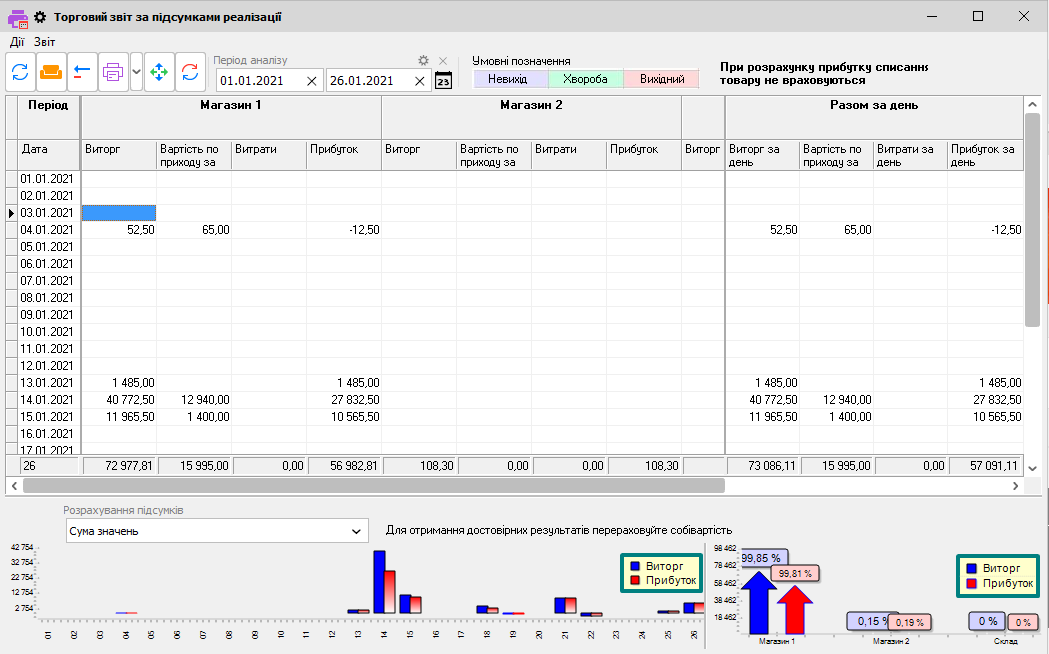
«Реалізація» («Сату») нысанындағы күн бойынша есепте қолма-қол және қолма-қол ақшасыз сатылымдар, қайтарымдар, басқа түсімдер мен шығыстар сомалары көрсетіледі. Оларды кассаны тексеру нәтижесімен және банк үзіндісімен салыстырыңыз, әсіресе карта арқылы сатудан түскен ақша банк шотына кейінірек түссе. Қаржылық құжаттарда кассадан есеп айырысу шотына аудару операциясы банкке қатысты байланыстырылған құжатты автоматты түрде жасайды: ақша қозғалысының жалпы есебін дайындағанда екі жақты да ішкі ауыстыру ретінде есепке алыңыз. Төлем құжатына банк комиссиясы енгізілсе, бағдарлама оған қосымша байланыстырылған қаржылық құжат жасайды. Сондықтан осы соманың кестеңізде қайталанып кетпегенін тексеріңіз.
Сатып алуларды көру үшін «Склад → Стан складу» («Қойма → Қойманың жай-күйі») бөлімін пайдаланыңыз: нысанда тауар саны, сату бағасы және өзіндік құны көрсетіледі, ең аз қалдықты белгілеуге және сатылым қарқындылығын талдауға болады. Осы деректер негізінде толықтыруға немесе сатып алуды қысқартуға арналған позицияларды таңдауды, ал төлем мерзімдері мен сомаларын 13 апталық бөлек болжамға енгізуді ұсынамыз. Тауардың бар болуы мен оның есептік құны сатылымнан ақша түсетін күнді өздігінен анықтамайды.
Дүкен иесіне арналған апта сайынғы тексеру
- Қалдықтарды салыстырып тексеріңіз. Қолма-қол ақшаны және банк шоттарындағы қолжетімді қаражатты растаңыз, шотқа түсуі күтілетін сомалар мен аяқталмаған ішкі аударымдарды бөлек тексеріңіз.
- Ауытқуларды түсіндіріңіз. Өткен аптадағы жоспар мен нақты нәтижені салыстырыңыз: сатылымдар, төлем мерзімдері, қайтарымдар немесе жаңа төлемдер салдарынан не өзгергенін анықтаңыз.
- Жақын төлемдерді тексеріңіз. Жалақы, салықтар, жеткізушілер және кредиттер үшін сомалар, күндер мен ақша көзі көрсетілгеніне көз жеткізіңіз.
- Берешек пен сатып алуларды жаңартыңыз. Сатып алушылардың мерзімі өткен төлемдерін, келісіліп қойған тапсырыстарды және жаңа сатып алулар алдындағы қор көлемін нақтылаңыз.
- Барлық 13 аптаны қайта есептеңіз. Қалыпты және сақ сценарийлердегі ең төменгі қалдықты анықтап, оны таңдалған резервпен салыстырыңыз.
- Шешімдерді тіркеңіз. Күтілетін әр тапшылық үшін әрекетті, жауапты адамды, соманы және растау мерзімін белгілеңіз. Расталғаннан кейін болжамның тиісті апталарын өзгертіңіз.


 Алдыңғы қадамға оралу