



Дүкеннің бизнес-жоспары ашылуға қанша ақша қажет екенін, шығындарды жабу үшін қандай сату көлемі керегін және залалсыздық нүктесіне жеткенше қаражаттың жететін-жетпейтінін анықтауға көмектеседі. Іске қосу туралы шешімді сұранысты тексеріп, бірнеше сценарийді есептеп, төлем күнтізбесін жасағаннан кейін қабылдаған жөн.
Күнделікті жұмыс үшін иесіне сатып алушы мен ассортименттің сипаттамасы, бюджет, сату болжамы және жауаптылары мен мерзімдері көрсетілген әрекеттер тізімі қажет. Әр болжамды мүмкіндігінше тест нәтижесімен, жеткізушінің ұсынысымен немесе есептеумен негіздеңіз.
Жалдау шартын жасамай тұрып сұранысты тексеріңіз
Сатып алушыны оның қажеттілігі арқылы сипаттаңыз: ол не сатып алады, қаншалықты жиі алады, қанша жұмсауға дайын және тауарды қайдан іздейді. Дүкен форматын таңдаңыз: сауда нүктесі, интернет-дүкен немесе екеуін біріктіру. Үй-жай үшін қолжетімділікті, әлеуетті сатып алушылар ағынын, кіреберістің көрінуін, тауарды қабылдау және қорларды сақтау орнын бағалаңыз.
Бәсекелестерді бірдей өлшемдер бойынша салыстырыңыз: ұқсас тауарлардың бағасы, қолжетімділігі, жеткізуі, кеңес беруі және сатып алудың ыңғайлылығы. Сатып алушының сіздің дүкенді таңдауының нақты себебін көрсетіңіз: қажетті өлшемдердің қоймада болуы, белгілі бір міндетке сай тауарларды іріктеу немесе тапсырысты ыңғайлы алу.
Ұзақ мерзімге жалға алмас бұрын ұсынысты шағын сынақ партиясы, уақытша сату орны немесе нақты тауарлар мен бағалар көрсетілген бет арқылы тексеруге болады. Тест бюджетін және жалғастыру өлшемдерін алдын ала белгілеңіз: сатып алу саны, орташа чек, сатып алушыны тарту шығыны және осы шығындардан кейінгі тапсырыстың үлесі. Сатып алудан бас тарту себептерін де тіркеңіз.
Ассортимент пен жеткізуді жоспарлаңыз
Әр тауар тобы үшін сатып алу бағасын, сату бағасын, бастапқы санын, жеткізу мерзімін және қорды толықтырудың күтілетін жиілігін жазыңыз. Ең аз партияны, жеткізу құнын, ақаулы тауармен жұмыс тәртібін және төлем шарттарын тексеріңіз. Негізгі тауарларға балама жеткізуші болғаны жөн.
Маусымдылық пен қордың сатылу мерзімін бөлек бағалаңыз: сатып алынған партияны қанша күнде немесе аптада сатуды жоспарлайсыз. Баяу сату сатылмаған қорда көбірек ақша ұстап қалады. Жеткізушіге төлемді кейінге қалдыру төлем күнтізбесін өзгертеді; оның мерзімі партияны сатудың шынайы уақытына сәйкес болуы керек.
Бастапқы бюджетті ағымдағы шығындардан бөліңіз
Бюджетті төрт бөлікке бөлген ыңғайлы:
- Бір реттік инвестициялар: үй-жайды жабдықтау, құрал-жабдық, сайтты іске қосуға дайындау және басқа іске қосу жұмыстары.
- Бастапқы тауар қоры: ассортиментті сатып алу және алғашқы партияны жеткізу.
- Ай сайынғы тұрақты шығындар: жалдау ақысы, еңбекақы, есеп жүргізу, байланыс, бағдарламалық жасақтама және басқа тұрақты шығындар.
- Айнымалы шығындар: сатылған тауардың өзіндік құны, қаптама, төлем комиссиялары, дүкен есебінен жеткізу және қайтарымды өңдеу.
Шығындарды сипатына қарай жіктеңіз. Жоспар шегінде айлық жарнама бюджеті тұрақты болуы мүмкін, ал тартылған әр тапсырыс үшін төлем айнымалы шығын болады. Иесінің еңбегі үшін алатын сыйақысын да бөлек жолмен қарастырыңыз.
Шартты мысал. Құрал-жабдық пен үй-жайды жабдықтауға 200 000 UAH, тауарға 150 000 UAH, ал шарттар бойынша кепілдік төлемдерге 20 000 UAH қажет. Айына 54 000 UAH тұрақты шығынмен үш айлық резерв 162 000 UAH болады. Бастапқы қаржы қажеттілігі: 200 000 + 150 000 + 20 000 + 162 000 = 532 000 UAH.
Бұл — іске қосуды қаржыландыру бюджеті. Әр сома шығын есебінде әртүрлі көрсетіледі: қор сатылған сайын оның құны сатылған тауардың өзіндік құнына айналады, құрал-жабдық амортизацияны қажет етуі мүмкін, ал кепілдік төлем қайтарылуы мүмкін. Үш айлық резерв — осы мысалға арналған болжам; қажет қор көлемін төлемдер болжамы бойынша анықтаңыз.
Дүкеннің залалсыздық нүктесін есептеңіз
Шығындарды жабуға арналған үлес — тауардың өзіндік құны мен басқа айнымалы шығындарды шегергеннен кейінгі тапсырыс түсімі. Бұл сома тұрақты шығындарды жабады және кейінгі қаржылық нәтижені қалыптастыруға қатысады.
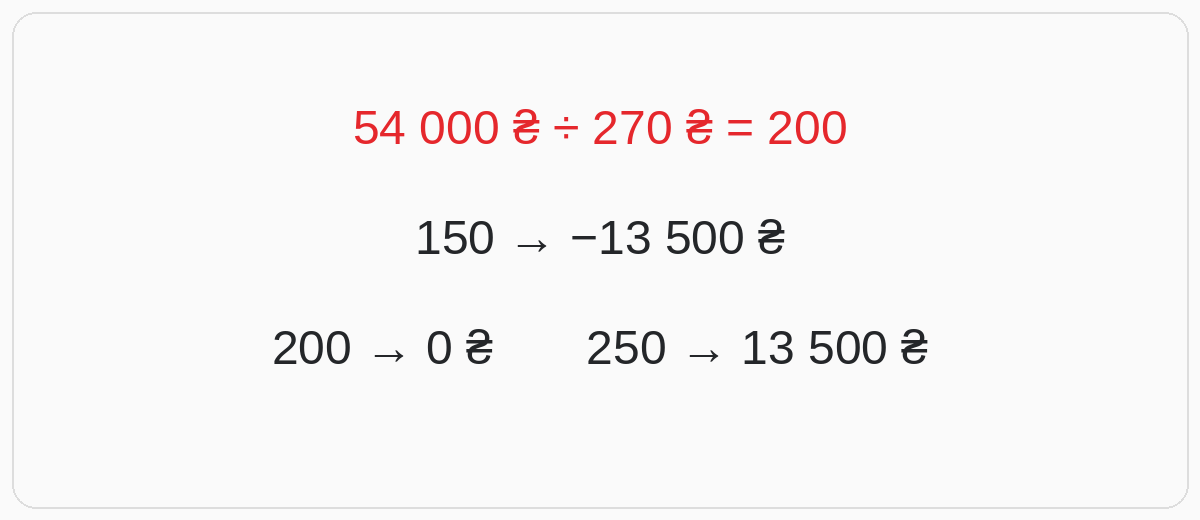
Шартты мысал. Орташа чек — 800 UAH, сатылған тауардың сатып алу құны — 500 UAH, ал қаптама, төлем комиссиялары және қайтарымды өңдеуге арналған күтілетін шығындар — 30 UAH. Орындалған бір тапсырыстың үлесі: 800 − 500 − 30 = 270 UAH. Тұрақты шығындар 54 000 UAH болғанда залалсыздық нүктесі: 54 000 ÷ 270 = айына орындалған 200 тапсырыс.
Ассортимент әртүрлі болса, құрамы анықталған себет бойынша тапсырыс түрлерінің орташа өлшенген үлесін есептеңіз: әр тапсырыс түрінің шығындарды жабуға арналған ақшалай үлесін сол түрдің жалпы тапсырыс санындағы үлесіне көбейтіп, нәтижелерді қосыңыз. Әр тапсырыс тек бір түрге жатуы керек, ал барлық түрлердің үлестері қосқанда 100% болуы керек. Орташа чек арқылы есептеу сатып алулар құрамы тұрақты болғанда жарайды. Тауар үлесінің, жеңілдіктердің немесе қайтарымдардың өзгеруі қайта есептеуді қажет етеді. Тапсырыстың бөлшек санын жоғары қарай дөңгелектеңіз.
Шартты мысал: үш сценарий — үлес 270 UAH және тұрақты шығындар 54 000 UAH болғанда:
- 150 тапсырыс: түсім 120 000 UAH, үлес 40 500 UAH, нәтиже −13 500 UAH.
- 200 тапсырыс: түсім 160 000 UAH, үлес 54 000 UAH, нәтиже 0 UAH.
- 250 тапсырыс: түсім 200 000 UAH, үлес 67 500 UAH, нәтиже +13 500 UAH.
Бұл мысалда орындалған әр тапсырысқа шаққандағы 800 UAH түсім мен 500 UAH сатылған тауардың өзіндік құны тауар қайтарымының әсерін қамтиды деп есептейміз. 30 UAH қаптаманы, төлем комиссияларын және қайтарымды өңдеуді қамтиды. Дүкен есебінен жеткізу мен тартылған тапсырыс үшін төлемді қоса алғандағы басқа айнымалы шығындар мысалға енгізілмеген; олар болса, айнымалы шығындарға қосып, үлесті, залалсыздық нүктесін және сценарийлерді қайта есептеңіз. Көрсетілген нәтижелерге салықтар, қаржыландыру шығындары, амортизация және бюджетке енгізілмеген жағдайда иесінің сыйақысы да кірмейді. Таза пайданы анықтау үшін тиісті шығындар мен салықтардың барлығын есепке алыңыз. Олардың құрамын және төлеу мерзімдерін бухгалтермен келісіңіз.
Ақша қозғалысының апталық жоспарын жасаңыз
Әр апта үшін бастапқы ақша қалдығын, күтілетін түсімдерді, төлемдерді және соңғы қалдықты жазыңыз. Жеткізушілермен есеп айырысу, жалдау ақысы, еңбекақы, салық, сатып алушыларға қайтарым және қарызды өтеу күндерін ескеріңіз. Төлемі кейінге қалдырылған сатуды ақша түседі деп күтілетін аптадағы түсімге қосыңыз.
Қолда бар ақша қажетті мерзімдегі төлемдерге жетпегенде кассалық алшақтық пайда болады. Сол аптаға қаржыландыру көзін анықтаңыз немесе төлем мерзімін ауыстыруды келісіңіз. Сату баяулауы және түсімдердің кешігуі сценарийін тексеріңіз. Ақша жоспарында қор сатып алуды төлем ретінде, ал сатылған тауардың өзіндік құнын нәтиже есебінде көрсетіңіз; сатып алудың толық сомасын екінші рет шегермеңіз.
Torgsoft-та дүкеннің ақша қозғалысын бақылау
Torgsoft-та қаржылық операциялар қаржылық талдау баптары бойынша бөлінеді. Таңдалған кезең мен сауда нүктесі бойынша баптарға бөлінген түсімдерді, шығыстарды және балансты, сондай-ақ операциялардың егжей-тегжейін көруге болады. Мүмкіндіктер қаржылық талдау нұсқаулығында сипатталған.
Жоспарды тексеру үшін тиісті баптар бойынша нақты ақша қозғалысын бюджетпен салыстырыңыз. Операциялардың егжей-тегжейі ауытқу себебін анықтауға көмектеседі. Бұл талдау ақшаның қозғалысын көрсетеді; таза пайданы есептеу, сатуды болжау және алдағы төлем күнтізбесін дайындау бөлек атқарылуы керек.
Жауаптыларды тағайындап, жоспарды ай сайын тексеріңіз
Әр әрекетке жауапты адамды, мерзімді, бюджетті және қабылдау өлшемін белгілеңіз: жеткізушінің ұсынысы алынған, сұраныс тесті аяқталған немесе құрал-жабдық дайын. Ай сайын тапсырыстар, орташа чек, үлес, тұрақты шығындар, қор және ақша қалдығы бойынша жоспар мен нақты көрсеткіштерді салыстырыңыз. Ауытқуларға қарай ассортиментті, сатып алуды, бағаларды және шығындарды түзетіп, қаржыландыру қажеттілігін қайта есептеңіз.


 Алдыңғы қадамға оралу
Получил для себя, полезную информацию. Спасибо!
дуже цікаво