


Pentru a planifica decontările magazinului, proprietarul trebuie să știe câți bani sunt disponibili acum, când vor intra următoarele încasări și ce plăți trebuie efectuate până atunci. Recomandăm să întocmiți o prognoză a fluxului de numerar pe 13 săptămâni și să o actualizați săptămânal pe baza operațiunilor efective. Aceasta vă va ajuta să observați din timp un deficit viitor de numerar și să revizuiți achizițiile, să negociați termenele de plată sau să stabiliți necesarul de finanțare.
Începeți prin reconcilierea numerarului și a soldurilor bancare. Notați separat încasările estimate din vânzările cu cardul, datoriile clienților, plățile către furnizori, impozitele, salariile și ratele creditelor. Pentru deciziile de management, comparați acest calendar cu profitul și stocurile de marfă: fiecare dintre acești indicatori răspunde la o întrebare diferită.
Cum să deosebești fluxul de numerar, veniturile din vânzări și profitul
Pentru evidența internă de management, este util să țineți separat evidența vânzărilor, a costului acestora și a plăților efective. Astfel, veți putea explica de ce profitul aferent unei perioade nu corespunde cu variația soldului de numerar.
- Veniturile din vânzări arată valoarea mărfurilor vândute, ținând cont de reduceri și retururi. Dacă un client a primit amânarea plății, o parte din venituri rămâne încă o datorie a acestuia.
- Profitul brut se calculează ca venituri minus costul mărfurilor vândute. Costul stocurilor care se află încă în depozit trebuie urmărit separat.
- Profitul net se determină după luarea în calcul a celorlalte cheltuieli aferente perioadei, inclusiv chiria, costurile cu personalul, dobânzile, comisioanele și impozitele care sunt considerate cheltuieli în modelul contabil aplicat.
- Fluxul de numerar arată încasările și plățile efective. Acesta include și împrumuturile, aporturile proprietarului, rambursarea principalului datoriei și retragerile de bani de către proprietar.
Acesta este un cadru pentru analiza activității magazinului. Venitul impozabil și baza de impozitare trebuie stabilite separat, conform regulilor aplicabile afacerii dumneavoastră în Ucraina.
Când achiziția influențează numerarul și costul mărfurilor
Exemplu ipotetic. Magazinul a plătit furnizorului 60 000 UAH pentru 100 de unități de marfă, fiecare cu același cost de 600 UAH. În cursul săptămânii, a vândut 30 de unități la câte 900 UAH fiecare și a încasat imediat plata. Veniturile sunt de 27 000 UAH, costul mărfurilor vândute este de 18 000 UAH, iar profitul brut este de 9 000 UAH. În același timp, fluxul de numerar aferent acestor operațiuni este de 27 000 − 60 000 = −33 000 UAH. În depozit au rămas 70 de unități, cu un cost de 42 000 UAH. Exemplul este simplificat, fără alte cheltuieli și calcule fiscale.
Dacă furnizorul a acordat o amânare a plății, data recepției mărfurilor și data plății acestora trebuie înregistrate separat. În prognoza de numerar, introduceți plata la data decontării convenite, iar în analiza profitului includeți costul părții din marfă care a fost vândută.
Cum să înregistrezi împrumuturile și banii proprietarului
Înregistrați separat ca sursă de încasări orice împrumut primit sau aport al proprietarului. Astfel, veți putea vedea ce sumă obține magazinul de la clienți și ce sumă atrage pentru a-și finanța activitatea. Rambursarea principalului unui împrumut reduce numerarul și datoria; înregistrați separat dobânzile și comisioanele pentru a evalua costul finanțării. Evidențiați pe un rând separat al prognozei și retragerile de bani făcute de proprietar pentru nevoi personale, iar modul de înregistrare a operațiunii stabiliți-l împreună cu contabilul.
Reconciliază banii disponibili înainte de a întocmi prognoza
Alegeți același moment pentru reconciliere, de exemplu după încheierea ultimei zile lucrătoare a săptămânii. Numărați numerarul din fiecare casă, verificați soldurile conturilor în extrasele bancare și explicați diferențele față de evidență. Evidențiați separat banii la care accesul este limitat, ca să nu îi planificați pentru plățile obișnuite.
În timpul reconcilierii, separați trei sume: numerarul efectiv, fondurile disponibile din conturile bancare și încasările așteptate de la acceptant — instituția care gestionează acceptarea plăților cu cardul. Includeți vânzarea cu cardul în prognoza încasărilor la data estimată a creditării, conform condițiilor contractului dumneavoastră. Pentru aceasta, verificați termenele de decontare, zilele nelucrătoare, comisioanele reținute și eventualele întârzieri.
Pentru fiecare datorie a unui client, înregistrați suma, data de plată convenită și persoana responsabilă cu trimiterea unei reamintiri. Includeți o plată restantă în prognoza principală numai dacă există o dată justificată pentru încasare; verificați plata neconfirmată într-un scenariu separat. Astfel, planul va depinde mai puțin de bani a căror dată de încasare nu este cunoscută.
Cum să eviți evidențierea dublă
- Transfer între conturile sau casele proprii. În prognoza generală a magazinului, un astfel de transfer nu schimbă suma totală a banilor. În detaliere, acesta reduce soldul unui loc de păstrare și îl mărește pe cel al altuia. Dacă banii sunt încă în tranzit, indicați când vor deveni disponibili.
- Vânzarea cu cardul și încasarea de la acceptant. Înregistrarea vânzării este necesară pentru analiza veniturilor, iar creditarea bancară — pentru fluxul de numerar. Nu adăugați ambele sume ca două încasări de bani.
- Comisionul acceptantului. Dacă prognozați încasarea după reținerea comisionului, nu îl mai scădeți încă o dată din acel sold. Comisionul trebuie totuși evidențiat separat pentru analiza profitului. O altă variantă este să afișați suma integrală și comisionul pe rânduri separate și să verificați încasarea netă.
- Rambursarea către client. Planificați debitarea efectivă sau reținerea din încasare. Dacă rambursarea a redus deja plata prognozată de la acceptant, nu o înregistrați din nou ca plată separată.
- Avansul și decontarea finală. La data plății finale, includeți numai suma rămasă de achitat. Avansul primit anterior trebuie să fie deja inclus în soldul efectiv sau în încasările unei perioade anterioare.
Cum să întocmești o prognoză a fluxului de numerar pe 13 săptămâni
Recomandăm să creați un tabel electronic cu 13 coloane săptămânale. În săptămânile apropiate, detaliați separat plățile mari pe zile: un sold pozitiv la sfârșitul săptămânii poate ascunde o lipsă de bani înainte de încasarea veniturilor din vânzări.
- Introduceți soldul inițial. Înregistrați suma reconciliată a banilor disponibili la începutul primei săptămâni. Țineți evidența detaliată pe case și conturi, pentru a ști din ce sursă efectuați fiecare plată.
- Detaliați încasările. Evidențiați separat vânzările în numerar, încasările așteptate pentru plățile cu cardul, transferurile directe de la clienți, rambursarea datoriilor vechi, împrumuturile și aporturile proprietarului. Țineți cont de sezonalitate și de termenele efective de plată.
- Detaliați plățile. Adăugați achizițiile, chiria, salariile, impozitele și contribuțiile, livrarea, utilitățile, rambursările către clienți, dobânzile, comisioanele, rambursarea principalului împrumuturilor, echipamentele și retragerile proprietarului. Indicați data și motivul fiecărei plăți.
- Calculați soldul final. Folosiți formula: sold la început + încasări − plăți = sold la sfârșit. Reportați soldul final al unei săptămâni ca sold inițial al săptămânii următoare.
- Stabiliți rezerva minimă. Alegeți suma ținând cont de plățile obligatorii apropiate, variațiile încasărilor și posibilitatea de a atrage rapid fonduri. Comparați soldul prognozat cu această rezervă.
- Actualizați orizontul în fiecare săptămână. Înlocuiți săptămâna încheiată cu sumele efective, explicați abaterile, clarificați plățile viitoare și adăugați o nouă săptămână, a treisprezecea.
Este util să adăugați o scurtă notă pentru fiecare plată: factură confirmată, termen contractual, estimare preliminară sau plată așteptată de la client. Pe baza acestor date, întocmiți și un scenariu prudent cu încasări mai mici sau întârzieri. Stabiliți valorile reducerilor pe baza experienței magazinului dumneavoastră.
Rezerva rămâne parte din banii afacerii. Dacă ați transferat-o într-un cont separat al dumneavoastră, suma totală a banilor nu se reduce. Pentru a vedea disponibilul peste rezervă, folosiți un calcul separat: sold final minus rezerva minimă.
Exemplu: magazinul are profit, dar nu are suficienți bani pentru plăți
Exemplu ipotetic de prognoză. Toate sumele din tabel sunt exprimate în mii de grivne. Acesta este un fragment pe patru săptămâni din planul pe 13 săptămâni. Încasările din vânzări sunt afișate înainte de comisioane, iar comisioanele sunt incluse pe un rând separat de plăți. Impozitele și contribuțiile sunt aici valori ipotetice ale plăților, fără referire la un anumit sistem de impozitare.
| Indicator | Săptămâna 1 | Săptămâna 2 | Săptămâna 3 | Săptămâna 4 |
|---|---|---|---|---|
| Sold la început | 40 | 15 | −15 | 20 |
| Încasări din vânzările curente | 70 | 65 | 100 | 85 |
| Încasări din datoriile pentru vânzări anterioare | 20 | 15 | 25 | 15 |
| Total încasări | 90 | 80 | 125 | 100 |
| Plăți către furnizori | 70 | 65 | 50 | 55 |
| Plata salariilor | 20 | 20 | 20 | 20 |
| Impozite și contribuții | 10 | 10 | 10 | 10 |
| Chirie și alte plăți curente | 7 | 7 | 3 | 3 |
| Dobânzi, comisioane și rambursări către clienți | 3 | 3 | 2 | 2 |
| Rambursarea principalului împrumutului | 5 | 5 | 5 | 5 |
| Total plăți | 115 | 110 | 90 | 95 |
| Sold calculat la sfârșit | 15 | −15 | 20 | 25 |
Pentru a doua săptămână, calculul este 15 + 80 − 110 = −15 mii UAH. Valoarea negativă indică un necesar de finanțare neacoperit: magazinul nu va putea efectua toate plățile planificate fără modificări. Valoarea a fost reportată în săptămâna următoare doar pentru continuarea calculului. Dacă proprietarul dorește să păstreze o rezervă de 10 mii UAH, planul trebuie îmbunătățit cu 25 mii UAH până la sfârșitul celei de-a doua săptămâni. Verificarea pe zile poate scoate la iveală un necesar temporar și mai mare.
Să presupunem că, în a doua săptămână, veniturile magazinului sunt de 100 mii UAH, costul mărfurilor vândute este de 60 mii UAH, iar toate celelalte cheltuieli ale perioadei sunt de 27 mii UAH. Profitul net ipotetic este de 100 − 60 − 27 = 13 mii UAH. Din vânzările curente, clienții au plătit numai 65 mii UAH, iar alte 35 mii UAH au rămas datoria lor. Încasările au fost completate cu 15 mii UAH din plăți pentru vânzări anterioare. În același timp, plățile includ achiziții și obligații din perioade diferite, precum și principalul împrumutului, prin urmare diferă de cheltuielile din calculul profitului.
Ce să schimbi dacă prognoza indică lipsa fondurilor
Începeți cu săptămâna în care soldul scade pentru prima dată sub rezervă. Pentru fiecare decizie, înregistrați suma, data, persoana responsabilă și condiția de îndeplinire. Introduceți modificările în prognoza principală după confirmarea înțelegerilor.
- Revizuiți achizițiile noi. Reduceți sau amânați comenzile pentru mărfuri al căror stoc este suficient până la următoarea livrare. Înainte de a lua o decizie, verificați vânzările, termenul de livrare și cantitatea minimă a lotului, pentru a evita epuizarea stocului la articolele cu vânzări bune.
- Clarificați plățile clienților. Trimiteți o reamintire, reconciliați suma datoriei și obțineți o dată concretă a plății. Evaluați o reducere pentru plata anticipată în funcție de costul acesteia: reducerea va diminua profitul și va fi utilă numai dacă banii sunt încasați la timp.
- Negociați alte condiții cu furnizorii. Propuneți o plată parțială, loturi mai mici sau un alt grafic. Verificați impactul asupra prețului și a livrărilor ulterioare. Modificarea unilaterală a datei în tabel nu schimbă obligațiile față de partenerul contractual.
- Revizuiți stocurile care se vând greu. Alegeți anumite produse pentru reducere și calculați încasarea estimată după costurile de vânzare. Evaluați dacă încasarea mai rapidă justifică reducerea profitului; vânzarea viitoare rămâne o estimare până la încasarea banilor.
- Amânați cheltuielile neesențiale și retragerile proprietarului. Înainte de achiziționarea unor echipamente noi sau de o retragere personală, verificați toate cele 13 săptămâni și plățile apropiate pe zile.
- Calculați necesarul unui împrumut. Includeți data primirii, toate comisioanele, dobânzile și rambursările. Verificați sursa de rambursare și în scenariul prudent.
Continuarea exemplului ipotetic. Dacă furnizorul a fost de acord să amâne 15 mii UAH din a doua săptămână pentru a patra, iar clientul a confirmat plata anticipată a 10 mii UAH din suma aferentă săptămânii a treia, soldurile finale vor fi de 15, 10, 35 și, respectiv, 25 mii UAH. În a treia săptămână, încasările vor scădea la 115 mii UAH, iar în a patra, plățile vor crește la 110 mii UAH. Aceste înțelegeri schimbă termenele fluxului de numerar; soldul final al celei de-a patra săptămâni rămâne neschimbat. Înainte de aplicarea planului actualizat, verificați datele din interiorul săptămânilor.
Cum să planifici impozitele și salariile în Ucraina
Pentru un magazin care funcționează în Ucraina, calendarul fiscal și salarial trebuie întocmit ținând cont de forma sa organizațională, sistemul de impozitare, statutul de plătitor de taxă pe valoarea adăugată, angajați și particularitățile operațiunilor. Rugați contabilul să pregătească o listă cu plățile datorate, sumele, termenele-limită și trimiteri la prevederile corespunzătoare ale legislației ucrainene. În prognoză, evidențiați separat salariile plătite angajaților și plățile aferente acestora, pentru a nu calcula aceeași sumă de două ori.
Împreună cu contabilul, verificați cotele aplicabile, termenele de plată și dreptul la facilități înainte de a introduce impozitele și contribuțiile în prognoză. Planificați aceste plăți pe baza obligațiilor confirmate și a scadențelor: un procent ales arbitrar din vânzări nu oferă suficiente date pentru o astfel de planificare.
Evidența banilor și a stocurilor de marfă în Torgsoft pentru planificarea plăților
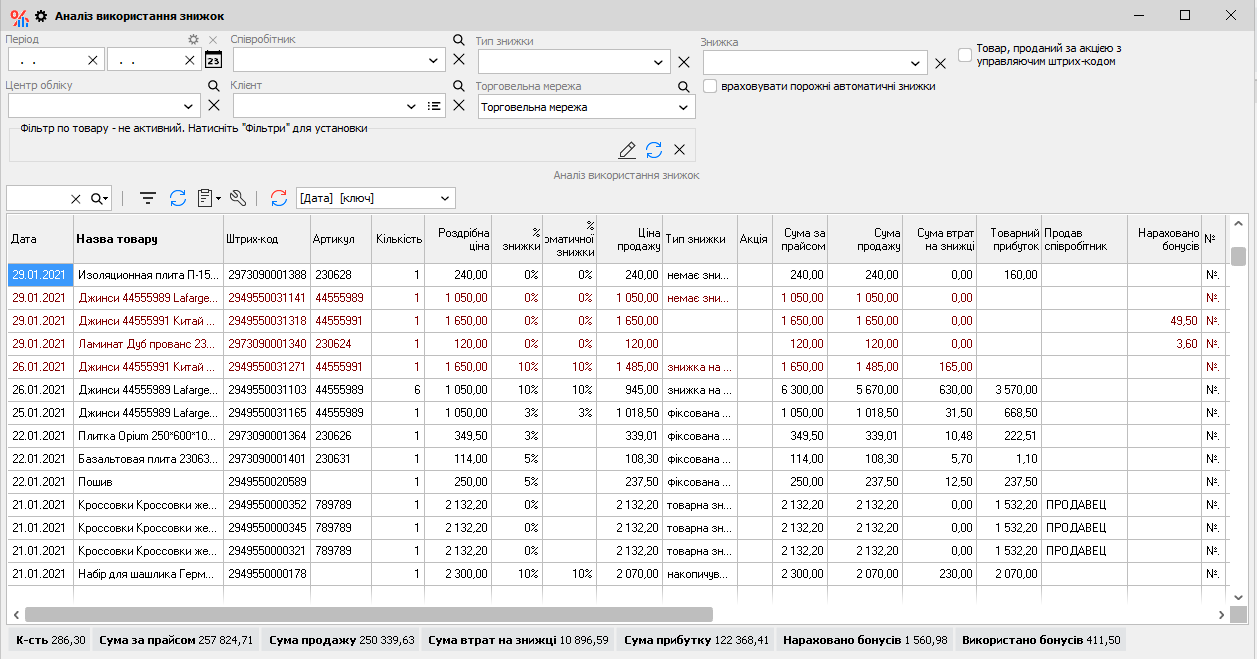
Pentru pregătirea datelor efective în Torgsoft, puteți utiliza „Оплата → Фінансовий документ” („Plată → Document financiar”): documentația descrie evidența operațiunilor de casă și a celor din conturile de decontare, selectarea după perioadă, casă, partener contractual și categorie de analiză financiară. Lista caselor se creează în „Налаштування → Каса” („Setări → Casă”), cu asocierea la centrul de evidență și selectarea monedei. Pentru reconcilierea unei anumite case, selectați casa respectivă și limitele perioadei; pentru totalurile corespunzătoare din raport, este importantă și selectarea monedei. Documentația prevede crearea unui fișier Excel din lista documentelor de casă — aceste date pot fi folosite pentru actualizarea manuală a prognozei.
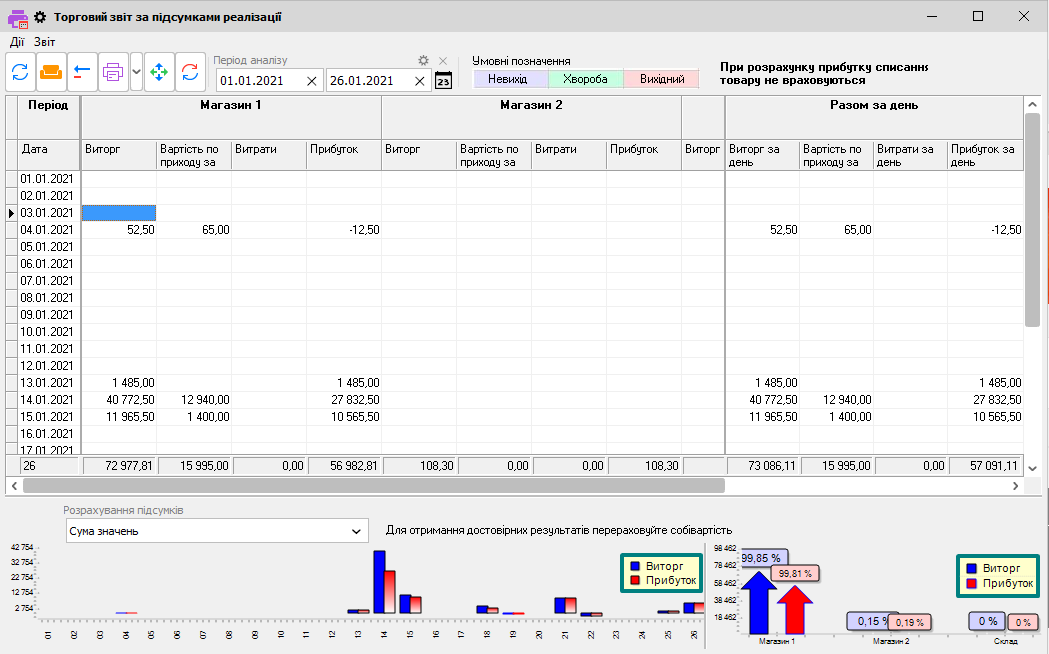
Raportul pe zi din formularul „Реалізація” („Vânzare”) include sumele vânzărilor în numerar și fără numerar, retururile, alte încasări și cheltuieli. Comparați-le cu verificarea casei și extrasul bancar, mai ales atunci când încasarea aferentă vânzărilor cu cardul se face mai târziu. În documentele financiare, operațiunea de transfer din casă în contul de decontare creează automat un document bancar asociat: la întocmirea fluxului general de numerar, înregistrați ambele părți ca transfer intern. Dacă într-un document de plată este introdus un comision bancar, programul creează un document financiar asociat suplimentar pentru acesta; verificați, așadar, dacă suma nu este dublată în tabelul dumneavoastră.
Pentru a vedea achizițiile, utilizați „Склад → Стан складу” („Depozit → Starea depozitului”): formularul afișează cantitatea, prețul de vânzare și costul mărfii, permite stabilirea unui stoc minim și deschiderea analizei intensității vânzărilor. Pe baza acestor date, recomandăm să selectați articolele pentru reaprovizionare sau reducerea achizițiilor, iar termenele și sumele plăților să le treceți într-o prognoză separată pe 13 săptămâni. Existența mărfii în stoc și valoarea sa contabilă nu determină, prin ele însele, data încasării banilor din vânzare.
Verificarea săptămânală pentru proprietarul magazinului
- Reconcilierea soldurilor. Confirmați numerarul și fondurile bancare disponibile, verificați separat încasările așteptate și transferurile interne nefinalizate.
- Explicați abaterile. Comparați planul cu datele efective ale săptămânii precedente: ce s-a schimbat din cauza vânzărilor, termenelor de plată, retururilor sau plăților noi.
- Verificați plățile apropiate. Asigurați-vă că pentru salarii, impozite, furnizori și credite sunt indicate sumele, datele și sursa banilor.
- Actualizați datoriile și achizițiile. Clarificați plățile restante ale clienților, comenzile deja convenite și volumul stocurilor înaintea unor achiziții noi.
- Recalculați toate cele 13 săptămâni. Găsiți soldul minim atât în scenariul obișnuit, cât și în cel prudent și comparați-l cu rezerva aleasă.
- Înregistrați deciziile. Pentru fiecare deficit anticipat, stabiliți acțiunea, persoana responsabilă, suma și termenul de confirmare. După confirmare, modificați săptămânile corespunzătoare din prognoză.


 Reveniți la pasul anterior