



Pentru a evalua o achiziție, comparați cantitatea vândută, sumele efective ale vânzărilor și valoarea stocului rămas. Analizați separat fiecare articol. Înainte de a comanda din nou, verificați ce s-a vândut deja, la ce preț și câte unități mai sunt în magazin.
Evaluați separat rezultatul mărfurilor vândute și recuperarea întregii sume investite. În exemplul de mai jos, vânzările au generat o diferență pozitivă între banii încasați și costul unităților vândute, însă încasările nu au acoperit încă achiziția inițială.
Stabiliți limitele achiziției și data evaluării
Alegeți o singură factură de recepție și data la care veți evalua rezultatul. Pregătiți cantitatea achiziționată, costul de achiziție, informațiile despre vânzări și reducerile efective. Nu combinați mai multe achiziții dacă obiectivul este să decideți ce să comandați din nou anume din această livrare.
- Verificați cantitatea și prețurile de achiziție în raport cu documentul furnizorului.
- Verificați dacă toate vânzările până la data aleasă au fost înregistrate.
- Comparați stocul scriptic cu cantitatea efectivă de marfă.
- Consultați prețurile vânzărilor încheiate și reducerile acordate.
- Stabiliți dacă au existat alte livrări ale acestui produs, retururi sau scoateri din gestiune. Dacă da, nu aplicați acestei achiziții ipotezele simplificate din exemplul de mai jos.
Notați data evaluării lângă rezultate. La următoarea analiză, folosiți aceeași factură și o dată nouă. Comparați ce articole s-au vândut în acel interval și cum s-a modificat stocul.
Analiza profitabilității facturii de recepție în Torgsoft
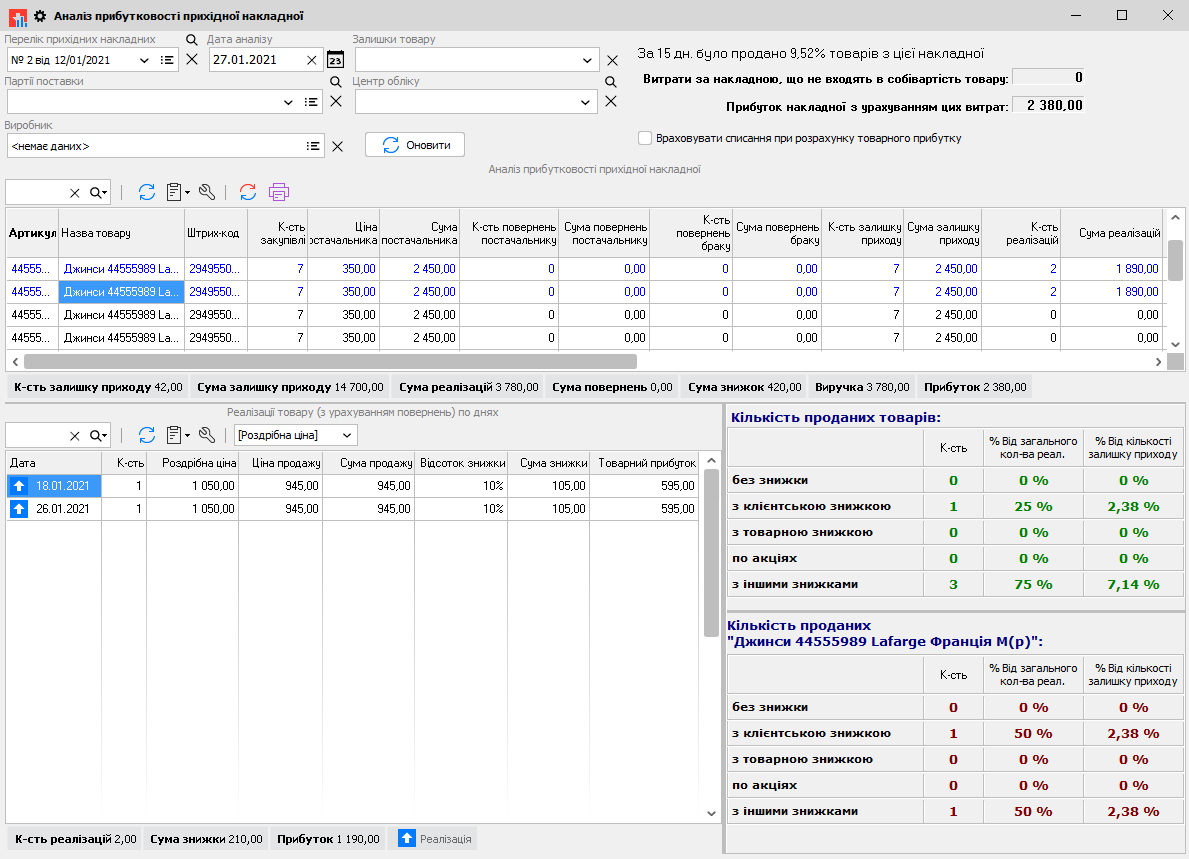
Pentru evaluarea unei achiziții concrete, Torgsoft are raportul „Analiza profitabilității facturii de recepție”. Acesta arată vânzările mărfurilor din factura selectată, de la data creării acesteia până la momentul indicat. Pentru fiecare articol sunt disponibile cantitatea vândută, stocul rămas și valoarea acestuia la prețurile de achiziție. Scopul raportului este descris în materialul despre analiza unei achiziții concrete.
Raportul arată și suma și procentul reducerilor acordate pentru fiecare produs, precum și profitul obținut din acesta ținând cont de cost. În partea de jos a ferestrei puteți consulta detalierea mărfurilor vândute: data, cantitatea și prețul de vânzare. Folosiți aceste date pentru a compara vânzările articolelor și a verifica prețurile efective. Modul de lucru este prezentat în instrucțiunile raportului.
Selectați factura de recepție în câmpul «Перелік прихідних накладних» din interfața în limba ucraineană. Lista acestuia afișează facturile create în centrul de gestiune indicat. După aplicarea filtrelor, apăsați «Оновити» în interfața în limba ucraineană. Pentru a evalua un singur document, verificați că este selectat chiar acel document: dacă selectați un lot de livrare, raportul include mărfurile din toate facturile acelui lot. Decideți dacă faceți o nouă comandă după ce verificați stocul și condițiile următoarei achiziții.
Exemplu ilustrativ: s-au vândut 60 din 100 de unități
Să presupunem că magazinul a achiziționat o singură livrare: 100 de unități la 200 UAH fiecare. Până la data evaluării s-au vândut 60 de unități la 300 UAH fiecare, iar 40 au rămas. Nu există stoc inițial, alte livrări, reduceri, retururi sau scoateri din gestiune. Achiziția a fost plătită integral, iar toate vânzările au fost, de asemenea, plătite. În acest exemplu nu modelăm cheltuielile suplimentare, taxele și cheltuielile operaționale.
Adaosul comercial reprezintă diferența dintre prețul de vânzare și costul unitar, exprimată ca procent din costul unitar. În condițiile exemplului, acesta este (300 − 200) ÷ 200 × 100% = 50%. Cele 60 de unități vândute au generat un profit de 6 000 UAH înainte de cheltuielile excluse din exemplu. Cele 40 de unități rămase reprezintă stoc nevândut în valoare de 8 000 UAH la costul de achiziție.
| Ce evaluăm | Calcul | Sumă |
|---|---|---|
| Investiția inițială în achiziție | 100 × 200 UAH | 20 000 UAH |
| Încasări din vânzările achitate | 60 × 300 UAH | 18 000 UAH |
| Costul unităților vândute | 60 × 200 UAH | 12 000 UAH |
| Rezultatul mărfurilor vândute în condițiile exemplului | 18 000 − 12 000 UAH | 6 000 UAH |
| Stoc nevândut la costul de achiziție | 40 × 200 UAH | 8 000 UAH |
| Diferența dintre investiție și încasări | 20 000 − 18 000 UAH | 2 000 UAH |
Pentru cele 60 de unități vândute, diferența dintre valoarea vânzărilor și cost este de 6 000 UAH. În același timp, magazinul a cheltuit 20 000 UAH pentru întreaga achiziție și a încasat 18 000 UAH din vânzări. Prin urmare, la data aleasă, încasările sunt încă cu 2 000 UAH mai mici decât investiția inițială.
Separat, rămân 40 de unități în valoare de 8 000 UAH la prețurile de achiziție. Nu adăugați această sumă la banii încasați: în exemplu, aceste unități nu au fost încă vândute. Evaluați-le la costul de achiziție, iar vânzările viitoare analizați-le separat.
Verificați efectul reducerii efective
Să luăm o vânzare ilustrativă separată a unei unități cu același cost de 200 UAH. La prețul de 300 UAH fără reducere, rezultatul este 300 − 200 = 100 UAH. Dacă se acordă o reducere de 5%, clientul va plăti 285 UAH: 300 − 300 × 5%.
În aceste condiții, rezultatul pe unitate este 285 − 200 = 85 UAH. Reducerea l-a micșorat cu 15 UAH. Această vânzare nu este inclusă în tabelul anterior.
Înainte de a aplica o reducere stocului rămas, calculați rezultatul la prețul propus. Pentru evaluarea vânzărilor încheiate, folosiți prețurile efective. Nu folosiți prețul inițial de 300 UAH în calculul unei vânzări efectuate la 285 UAH.
Luați o decizie pentru fiecare articol
- Planificați completarea stocului. Consultați datele și cantitățile vânzărilor, verificați stocul disponibil și termenul următoarei livrări. Notați cantitatea de comandat și motivul acesteia.
- Produsul s-a vândut parțial. Comparați stocul rămas cu vânzările din intervalul ales. Înainte de a comanda din nou aceeași cantitate, stabiliți de ce este nevoie de stoc suplimentar.
- Nu există vânzări. Verificați dacă produsul este disponibil pentru vânzare, modul de expunere și prețul. După verificare, decideți următoarea acțiune: păstrați condițiile actuale, schimbați prețul sau amânați o nouă comandă.
- Planificați o reducere. Notați noul preț și calculați rezultatul pe unitate conform propriului calcul înainte de lansarea ofertei.
Încheiați analiza cu o listă de lucru: produsul, cantitatea vândută, stocul rămas, prețul efectiv de vânzare, acțiunea planificată și data următoarei analize. Desemnați o persoană responsabilă de comandă sau de schimbarea prețului. La următoarea dată, comparați noile vânzări și stocul cu înregistrarea anterioară.


 Reveniți la pasul anterior