



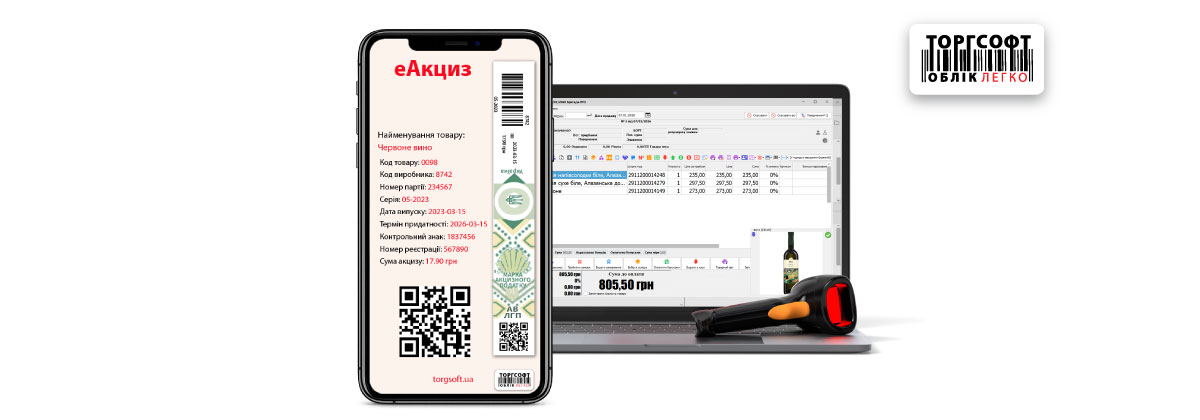
În Ucraina se introduce eAcciz, un sistem electronic de control al circulației băuturilor alcoolice, produselor din tutun și lichidelor pentru țigări electronice. La 13 octombrie 2026, Rada Supremă a adoptat proiectul de lege nr. 15532, care prevede amânarea lansării obligatorii a sistemului până la 1 iulie 2027. Antreprenorii care dețin licențele corespunzătoare la 1 ianuarie 2027 vor trebui să se înregistreze în eAcciz până la 1 aprilie 2027. Proiectul de lege prevede și o perioadă de tranziție, până la 31 decembrie 2028, pentru produsele cu marcaje fiscale pe hârtie, precum și reducerea specială a unor amenzi în etapa inițială. Pentru ca aceste modificări să intre în vigoare, ele trebuie să fie semnate de Președinte și publicate oficial.
Pentru producători, importatori, angrosiști și magazinele cu amănuntul, eAcciz înseamnă noi reguli pentru identificarea, documentarea și controlul circulației produselor accizabile. Producătorii și importatorii vor asigura marcarea electronică a produselor, furnizorii vor întocmi documente electronice de acciză, iar comercianții vor lucra cu coduri noi la recepția mărfurilor și la încasarea plăților prin aparate de marcat electronice (РРО — RRO) sau aparate de marcat electronice software (ПРРО — PRRO). Chiar de acum, afacerile trebuie să verifice licențele, documentele pentru mărfuri, scanerele, echipamentele de casă, programele de evidență și pregătirea personalului. Până la intrarea în vigoare a legii de amânare a lansării, termenele obligatorii din punct de vedere juridic rămân cele prevăzute de Legea în vigoare nr. 4698-IX.
Când va deveni operațional eAcciz și ce termene sunt stabilite pentru antreprenori
Regulile de bază privind trasabilitatea electronică au fost introduse prin Legea Ucrainei nr. 3173-IX din 29 iunie 2023. Ulterior, Legea nr. 4698-IX a amânat lansarea completă a sistemului până la 1 noiembrie 2026.
Noul proiect de lege nr. 15532, adoptat de Parlament, prevede amânarea acestui termen cu încă opt luni.
Noul calendar de implementare a eAcciz
Data sau perioada | Ce se prevede |
|---|---|
Până la 30 iunie 2027 | Continuarea funcționării sistemului electronic în regim de testare |
1 ianuarie — 30 iunie 2027 | Utilizarea sistemului în condiții reale de operare, în regim de testare |
1 ianuarie — 31 martie 2027 | Înregistrarea operatorilor economici care dețin licențele corespunzătoare la 1 ianuarie 2027 |
1 iulie 2027 | Utilizarea obligatorie și integrală a eAcciz |
1 iulie — 31 decembrie 2027 | Aplicarea unei valori speciale pentru anumite amenzi — 10% din sancțiunea stabilită |
1 ianuarie — 30 iunie 2028 | Aplicarea unei valori speciale pentru anumite amenzi — 30% din sancțiunea stabilită |
Până la 31 decembrie 2028 inclusiv | Termenul prevăzut pentru circulația produselor cu marcaje fiscale pe hârtie, fabricate în Ucraina sau importate pe teritoriul vamal al Ucrainei înainte de 1 iulie 2027 |
Acesta este calendarul prevăzut de proiectul de lege nr. 15532. Până la intrarea sa în vigoare se aplică termenele actuale, inclusiv lansarea sistemului la 1 noiembrie 2026, posibilitatea circulației produselor respective cu marcaje pe hârtie până la 1 mai 2028 și regulile de tranziție stabilite anterior.
Așadar, adoptarea proiectului de lege de către Rada Supremă nu amână, prin ea însăși, obligațiile juridice ale antreprenorilor. Pentru aplicarea noilor termene, legea trebuie să intre în vigoare.
Documente oficiale: proiectul de lege nr. 15532, Legea nr. 4698-IX.
Ce este eAcciz și cum funcționează marcajul fiscal electronic
eAcciz este un sistem electronic de stat care va asigura evidența și trasabilitatea circulației băuturilor alcoolice, produselor din tutun și lichidelor pentru țigări electronice supuse marcării fiscale.
Temeiul juridic al sistemului este stabilit de Codul fiscal al Ucrainei și de Legea nr. 3817-IX.
Schimbarea principală constă în trecerea la identificarea electronică a fiecărei unități de produs vizat.
Cum va arăta marcajul electronic
Marcajul electronic al accizei este un set de date din sistemul electronic de stat. Elementul său grafic este aplicat pe produs sub forma unui cod bidimensional DataMatrix.
Potrivit Codului fiscal, împreună cu elementul grafic se aplică primele 12 caractere ale identificatorului unic, care pot fi citite de o persoană.
Trebuie făcută distincția între:
- Marcajul electronic de acciză — informații despre o anumită unitate de produs din sistemul de stat.
- Codul DataMatrix — reprezentarea grafică, pe ambalaj, a identificatorului unic al marcajului.
- Identificatorul unic de grup — codul de identificare a ambalajului de grup corespunzător.
DataMatrix permite identificarea produsului pe tot parcursul deplasării sale, de la producător sau importator până la consumatorul final.
Marcarea grafică va respecta cerințele tehnice aprobate prin Hotărârea Cabinetului de Miniștri al Ucrainei (КМУ — CMU) nr. 890 din 16 iulie 2025. De exemplu, punctul 11 din Procedură stabilește nivelul minim acceptabil al calității imprimării DataMatrix: gradul 2 conform standardului ISO/IEC 15415 sau gradul B conform standardului ISO/IEC 29158.
Așadar, codul de bare obișnuit al produsului, pe care magazinul îl folosește pentru a găsi prețul și denumirea acestuia, nu înlocuiește marcajul electronic de acciză.
Ce produse trebuie să poarte marcaj electronic de acciză
eAcciz cuprinde trei categorii principale de produse pentru care legislația prevede marcarea:
Categoria | Exemple |
|---|---|
Băuturi alcoolice | Vodcă, coniac, whisky, lichioruri și alte băuturi alcoolice supuse marcării fiscale |
Produse din tutun | Țigări, trabucuri, cigarillos și alte produse din tutun vizate |
Lichide pentru țigări electronice | Lichide care fac parte din categoria relevantă a produselor accizabile și sunt supuse marcării |
Totuși, nu toate băuturile alcoolice și nici toate produsele accizabile trebuie să poarte marcaje electronice de acciză.
Pentru marcarea actuală pe hârtie, punctul 226.6 din Codul fiscal stabilește regula marcării băuturilor alcoolice cu un conținut de alcool etilic de peste 8,5% în volum, cu excepția cazurilor prevăzute la punctul 226.10. Băuturile alcoolice fabricate în Ucraina cu un conținut de alcool etilic de până la 8,5% inclusiv nu se marchează. Pentru marcarea electronică, viitoarea versiune a punctului 226.10 din Codul fiscal prevede expres exceptarea de la marcare a băuturilor alcoolice cu un conținut de alcool etilic de până la 8,5% în volum, indiferent de țara de fabricație. Această regulă se va aplica după punerea în aplicare a modificărilor corespunzătoare; trebuie luate în considerare și celelalte excepții de la acest punct.
De aceea, de exemplu, berea obișnuită nu trebuie inclusă automat în evidența marcajelor electronice doar pentru că este un produs accizabil. În mod similar, trebuie luate în considerare excepțiile legale pentru anumite tipuri de produse vitivinicole.
Se aplică reguli separate și produselor destinate magazinelor duty-free, precum și altor categorii definite de Codul fiscal.
Încadrarea unui produs într-o categorie care necesită marcarea se stabilește în funcție de caracteristicile sale, de codul Clasificării ucrainene a mărfurilor pentru activitatea economică externă (УКТ ЗЕД — UKT ZED) și de cerințele articolului 226 din Codul fiscal, în versiunea aplicabilă procedurii de marcare respective.
Sursa: Codul fiscal al Ucrainei, articolele 215, 226.
Cine trebuie să se înregistreze în eAcciz
Conform calendarului în vigoare, articolul 57 din Legea nr. 3817-IX prevede, începând cu 1 noiembrie 2026, înregistrarea entităților comerciale care produc, importă, vând cu ridicata sau cu amănuntul produse supuse marcării electronice de acciză. Proiectul de lege nr. 15532 prevede o regulă mai amplă: vor trebui să se înregistreze deținătorii a cel puțin uneia dintre licențele enumerate în proiect pentru producția de băuturi alcoolice, produse din tutun sau lichide pentru țigări electronice, pentru comerțul cu ridicata sau cu amănuntul cu aceste produse, precum și cu cidru și perry fără adaos de alcool. Conform proiectului, obligația de înregistrare va depinde de deținerea licenței corespunzătoare, chiar dacă produsele respective nu trebuie marcate. Noua regulă se va aplica numai după intrarea în vigoare a dispozițiilor relevante ale legii.
Așadar, eAcciz îi vizează pe:
- Producătorii de băuturi alcoolice, produse din tutun și lichide vizate.
- Importatorii acestor produse.
- Furnizorii și distribuitorii angro.
- Magazinele cu amănuntul.
- Alte entități comerciale care participă la circulația produselor supuse marcării electronice.
În același timp, obligațiile fiecărui participant diferă ca amploare.
Producătorii și importatorii vor asigura generarea și utilizarea marcajelor electronice. Angrosiștii vor documenta deplasarea produselor. Comercianții cu amănuntul vor trebui să asigure recepția, evidența și vânzarea corespunzătoare a produselor marcate.
Înregistrarea prin cabinetul electronic
Hotărârea Cabinetului de Miniștri al Ucrainei nr. 1142 stabilește modul de funcționare a sistemului electronic și organizarea accesului la acesta.
Pentru a participa la circulația electronică, operatorul economic trebuie să asigure înregistrarea, identificarea reprezentanților autorizați și utilizarea mijloacelor de interacțiune electronică prevăzute de sistem.
Antreprenorul ar trebui să pregătească din timp:
- date actualizate de înregistrare pentru persoana fizică — antreprenor (ФОП — FOP) sau persoana juridică;
- licențe valabile pentru tipurile de activitate vizate;
- informații despre punctele de vânzare, depozite și alte obiective;
- semnături electronice calificate ale persoanelor autorizate;
- datele angajaților care trebuie să primească acces la sistem;
- software compatibil cu mijloacele de interacțiune electronică prevăzute.
Pentru testarea funcționalităților sistemului se utilizează cabinetul electronic eAcciz.
Proiectul de lege nr. 15532 prevede trei termene de înregistrare pentru deținătorii licențelor enumerate în acesta:
- dacă cel puțin o licență corespunzătoare este valabilă la ora 00:00, la 1 ianuarie 2027 — până la 1 aprilie 2027;
- dacă o licență corespunzătoare este obținută între 1 ianuarie și 20 martie 2027 inclusiv — cel târziu la 1 aprilie 2027;
- dacă o licență corespunzătoare este obținută începând cu 21 martie 2027 — înainte de începerea activității autorizate prin licență.
Conform proiectului, operatorii care se înregistrează între 1 ianuarie și 30 iunie 2027 nu vor trebui să se înregistreze din nou începând cu 1 iulie 2027. Aceste reguli se vor aplica numai după intrarea în vigoare a dispozițiilor corespunzătoare ale legii.
Sursa: Hotărârea CMU nr. 1142.
Cum se vor deplasa produsele prin eAcciz
Trasabilitatea electronică presupune înregistrarea operațiunilor prevăzute de lege care implică produse marcate.
- Producție sau import
Producătorul sau importatorul asigură generarea marcajelor electronice și marcarea produselor vizate. - Predare către furnizor
În cazurile prevăzute, deplasarea produselor se documentează printr-un document electronic de acciză. - Recepția de către magazin
Comerciantul primește marfa și verifică cantitatea, marcajele și documentele însoțitoare. - Vânzarea cu amănuntul
Produsul se vinde cu respectarea cerințelor privind RRO/PRRO și marcajul electronic. - Încheierea circulației
Informațiile privind anularea marcajului sunt înregistrate în sistemul electronic conform procedurii stabilite.
Ce este documentul electronic de acciză
Documentul electronic de acciză (АЕД — DEA) este un document utilizat pentru trasabilitatea electronică a deplasării produselor marcate.
Forma și procedura de întocmire sunt stabilite prin Hotărârea CMU nr. 1144 din 4 octombrie 2024.
De exemplu, punctul 4 din această procedură prevede întocmirea DEA pentru anumite operațiuni de deplasare a produselor între operatorii economici, returnarea mărfurilor către furnizor și transferurile între obiectivele proprii.
Punctul 5 prevede că DEA nu se întocmește la transferul produselor marcate între obiective proprii de depozitare sau vânzare situate la aceeași adresă. Totuși, punctul 16 cere introducerea în eAcciz a informațiilor despre acest transfer printr-o notificare separată, cu codurile obiectivelor și lista marcajelor electronice sau a identificatorilor unici de grup. Notificarea se întocmește după primirea mărfurilor și scanarea codurilor corespunzătoare la obiectivul unde au fost transferate.
De exemplu, dacă un magazin primește marfă din depozitul unui furnizor, deplasarea produselor marcate se documentează conform regulilor DEA. Dacă mărfurile sunt transferate între obiective proprii ale aceluiași antreprenor, situate la aceeași adresă, se aplică excepția menționată.
DEA se întocmește pentru marcajele electronice activate. Furnizorul îl semnează cu semnătura electronică calificată; în cazul returnărilor cu codurile de operațiune „4” și „5”, documentul este întocmit și semnat de cumpărător. La data primirii mărfurilor, destinatarul verifică datele DEA prin scanarea elementelor grafice ale marcajelor electronice sau a identificatorilor de grup și confirmă primirea cu semnătura electronică calificată. Dacă se constată neconcordanțe, destinatarul trebuie să trimită prin sistem, cel târziu în următoarea zi lucrătoare de la constatarea lor, o notificare de neconformitate. Pentru transferurile interne între obiectivele aceluiași comerciant cu amănuntul, în baza DEA cu codul „7”, punctul 25 permite indicarea codurilor de bare ale produselor în locul listei marcajelor electronice și a identificatorilor de grup.
Documentarea deplasării mărfurilor prin eAcciz nu anulează cerințele privind documentele primare. Antreprenorul trebuie să dețină documente corespunzătoare care să confirme operațiunea comercială, conform Legii nr. 996-XIV și legislației speciale.
Surse: Hotărârea CMU nr. 1144, punctele 3–5, 13, 26, Legea nr. 996-XIV, articolul 9.
Ce trebuie făcut dacă eAcciz nu funcționează sau nu există internet
Procedura nr. 1144 prevede o modalitate specială de întocmire a DEA atunci când nu există conexiune la serverul sistemului electronic.
Conform punctelor 42–44 din această procedură, în condițiile stabilite, operatorul economic poate utiliza soluțiile software puse la dispoziție de proprietarul sau administratorul sistemului și poate întocmi pe hârtie o reprezentare vizuală a documentului electronic.
Acest DEA trebuie să aibă un cod QR și o mențiune că a fost întocmit în perioada în care nu a existat conexiune la server, cu ajutorul soluțiilor software puse la dispoziție de proprietarul sau administratorul sistemului. Furnizorul aplică semnătura electronică calificată documentului electronic și certifică copia pe hârtie prin semnătură olografă. Destinatarul confirmă primirea mărfurilor cu semnătura electronică calificată în soluția software corespunzătoare și semnează olograf copia pe hârtie. După restabilirea conexiunii, datele se sincronizează automat cu serverul sistemului.
Aceasta nu înseamnă că, în lipsa internetului, se poate întocmi orice aviz pe hârtie în locul DEA.
Trebuie utilizată procedura stabilită prin Hotărârea nr. 1144. De asemenea, trebuie făcută distincția între procedura DEA fără conexiune și regulile de funcționare offline ale PRRO: acestea reglementează operațiuni diferite.
Sursa: Hotărârea CMU nr. 1144, punctele 9, 42–46.
Vânzarea alcoolului și tutunului prin RRO/PRRO după lansarea eAcciz
Introducerea marcajelor electronice de acciză nu anulează obligația de a utiliza RRO sau PRRO, dacă aceasta este prevăzută de legislație.
Articolul 3 din Legea nr. 265/95-VR prevede, printre altele, efectuarea operațiunilor de încasare pentru valoarea integrală a cumpărăturii și furnizarea către cumpărător a unui document fiscal corespunzător.
La vânzarea produselor accizabile trebuie asigurată afișarea corectă a elementelor obligatorii ale bonului fiscal, conform formularului stabilit, inclusiv:
- denumirea și cantitatea produsului;
- prețul și suma totală a plății;
- codul subpoziției tarifare conform UKT ZED, în cazurile prevăzute de lege;
- elementele fiscale corespunzătoare;
- datele marcajului fiscal, dacă afișarea acestora pe bon este obligatorie.
Pentru băuturile alcoolice marcate cu marcaje pe hârtie sunt deja în vigoare cerințe privind indicarea elementului corespunzător al marcajului fiscal pe bonul fiscal.
După punerea în aplicare a modificărilor corespunzătoare, punctul 11 al articolului 3 din Legea nr. 265/95-VR va impune indicarea identificatorului unic sau a numărului de serie al marcajului electronic de acciză la vânzarea cu amănuntul a produselor marcate electronic. Pentru trabucurile cu conținut de tutun încadrate la codul UKT ZED 2402 10 00 10 și băuturile alcoolice vândute în porții dintr-o sticlă, aceste date pot fi indicate doar la prima vânzare dintr-un pachet de trabucuri sau dintr-o sticlă de băutură alcoolică. Pentru stocurile legale de tranziție cu marcaje pe hârtie se va aplica o regulă separată: nu se indică identificatorii electronici, iar la vânzarea băuturilor alcoolice se indică seria și numărul marcajului pe hârtie.
Va trebui cumpărat echipament nou pentru casă?
Legislația nu stabilește o regulă generală potrivit căreia fiecare magazin trebuie să cumpere o casă de marcat nouă exclusiv din cauza introducerii eAcciz.
Totuși, antreprenorul trebuie să asigure respectarea cerințelor tehnice pentru vânzarea produselor marcate.
Pentru aceasta, trebuie verificate scanerele de coduri bidimensionale, software-ul de evidență, RRO/PRRO și compatibilitatea acestora.
Este posibil ca un scaner obișnuit de coduri de bare liniare să nu fie suficient pentru citirea DataMatrix.
De asemenea, trebuie verificat dacă software-ul permite toate operațiunile prevăzute cu marcaje electronice, inclusiv vânzarea, retururile și procesarea notificărilor corespunzătoare.
Surse: Legea nr. 265/95-VR, articolele 3, 17, Ordinul Ministerului Finanțelor nr. 13.
Marcajele fiscale pe hârtie: ce se întâmplă cu stocurile de alcool și tutun
Trecerea la eAcciz nu înseamnă că, în ziua lansării, toate produsele fabricate anterior și prevăzute cu marcaje pe hârtie devin automat ilegale.
Legislația prevede o perioadă de tranziție pentru aceste produse.
Ce termene sunt în vigoare și ce modificări se prevăd
Întrebarea | Regula în vigoare | Prevederea proiectului de lege nr. 15532 |
|---|---|---|
Data fabricării sau importului produselor cu marcaje pe hârtie | Până la 1 noiembrie 2026 | Până la 1 iulie 2027 |
Termenul-limită de circulație a acestor produse | Până la 1 mai 2028 | Până la 31 decembrie 2028 inclusiv |
Începutul utilizării obligatorii a marcajelor electronice | 1 noiembrie 2026 | 1 iulie 2027 |
Legea nr. 3817-IX, punctul 17 din secțiunea XIII, prevede că, după expirarea perioadei de tranziție în vigoare, produsele cu marcaje pe hârtie sunt retrase din circulație de către proprietar pentru aplicarea marcajului electronic conform procedurii stabilite.
Dacă modificările prevăzute de proiectul de lege nr. 15532 intră în vigoare, termenele corespunzătoare vor fi amânate.
Returnarea marcajelor pe hârtie neutilizate
Trebuie făcută distincția între stocurile de produse finite cu marcaje pe hârtie și marcajele pe hârtie neutilizate, aflate la producător sau importator.
Marcajele pe hârtie achiziționate, dar neutilizate pentru marcare la 1 noiembrie 2026, trebuie returnate vânzătorului conform procedurii stabilite. Conform calendarului în vigoare, punctele 25–27 și 29–32 din Regulamentul aprobat prin Hotărârea CMU nr. 1251 rămân valabile până la abrogarea lor, la 1 mai 2027. Hotărârea nr. 1756 amână data la care aceste dispoziții își pierd valabilitatea, dar nu stabilește un termen-limită separat pentru returnarea marcajelor. La cererea cumpărătorului, acciza plătită la primirea marcajelor se ia în calcul la generarea marcajelor electronice sau se rambursează. Excepție fac sumele plătite conform articolului 225 din Codul fiscal: acestea nu se rambursează, dar pot fi utilizate la generarea marcajelor electronice.
După intrarea în vigoare a legii bazate pe proiectul nr. 15532, trebuie aplicate noile date și modificările corespunzătoare ale actelor normative subordonate.
Pentru un magazin cu amănuntul, este esențial să dețină documente privind proveniența produselor, să controleze stocurile și să țină separat produsele cu marcaje pe hârtie de cele care vor fi deja supuse trasabilității electronice.
Surse: Legea nr. 3817-IX, secțiunea XIII, punctul 17, Hotărârea CMU nr. 1756.
Sunt necesare licențe noi pentru a lucra cu eAcciz?
Înregistrarea în sistemul electronic nu înlocuiește licențele pentru producția, comerțul cu ridicata sau comerțul cu amănuntul cu băuturi alcoolice, produse din tutun și lichide pentru țigări electronice.
Licențierea este reglementată de Legea nr. 3817-IX.
Articolul 41 prevede licențe separate pentru tipurile de activități comerciale corespunzătoare. De exemplu, licențele de vânzare cu amănuntul se eliberează separat pentru punctele de vânzare respective.
Prin urmare, o singură licență pentru vânzarea cu amănuntul a alcoolului nu este suficientă pentru toate punctele de vânzare ale unei rețele de magazine.
Cerințe privind spațiile și depozitele
Conform punctului 51 din alineatul întâi al articolului 1 din Legea nr. 3817-IX, suprafața comercială a unui punct de vânzare cu amănuntul a băuturilor alcoolice trebuie să fie, în general, de cel puțin 20 m².
Totuși, legea prevede excepții pentru vânzarea berii, cidrului și perry-ului fără adaos de alcool, precum și a anumitor băuturi fermentate care îndeplinesc caracteristicile stabilite.
Articolul 39 din Legea nr. 3817-IX reglementează, de asemenea, ținerea Registrului unic al locurilor de depozitare. De exemplu, titularul licenței de comerț cu amănuntul înscrie în acesta locurile de depozitare a produselor corespunzătoare care se află la o altă adresă decât punctul de vânzare cu amănuntul.
Așadar, când se pregătește pentru eAcciz, antreprenorul trebuie să verifice nu doar casa de marcat, ci și documentele privind locurile în care mărfurile sunt depozitate efectiv.
Personalul și cerințele salariale
Articolul 42 din Legea nr. 3817-IX stabilește și cerințe privind salariul mediu lunar al angajaților titularilor de licențe pentru comerțul cu amănuntul cu produsele respective.
Salariul mediu lunar brut trebuie să fie de cel puțin două salarii minime stabilite la 1 ianuarie al anului de raportare. Pragul de 1,5 salarii minime se aplică numai dacă sunt îndeplinite simultan următoarele condiții: toate punctele de vânzare cu amănuntul ale titularului licenței se află în afara localităților care sunt centre administrative regionale, precum și în afara Kievului și Sevastopolului, la o distanță de cel puțin 50 de kilometri, iar sălile de vânzare au o suprafață de cel mult 500 m². Acesta este un indicator al entității comerciale, nu al unui magazin individual. Se calculează pe baza datelor din declarația fiscală: suma salariilor calculate și a plăților prevăzute de lege pentru incapacitate temporară de muncă se împarte la numărul persoanelor asigurate cărora li s-au calculat salarii, cu excepția persoanelor cărora li s-a calculat solda sau remunerația de serviciu echivalentă (грошове забезпечення).
Pentru persoanele fizice — antreprenori (FOP) fără angajați, venitul lunar total impozabil trebuie, de asemenea, să fie de cel puțin două salarii minime sau de 1,5 salarii minime, dacă sunt îndeplinite aceleași condiții privind toate punctele de vânzare.
Aceste cerințe nu rezultă din introducerea eAcciz, dar influențează respectarea condițiilor de licențiere.
Sursa: Legea nr. 3817-IX, articolele 1, 39, 41, 42.
Vânzarea online, livrarea și returnarea produselor
Legea nr. 3817-IX prevede posibilitatea vânzării cu amănuntul online a anumitor băuturi alcoolice, dacă există licența corespunzătoare.
Vânzarea la distanță nu scutește de cerințele privind licențierea, operațiunile de încasare, confirmarea provenienței produselor și interdicția de a vinde minorilor.
Pentru un magazin online, este important să se stabilească corect locul de vânzare cu amănuntul din care se expediază marfa către consumatorul final.
După începerea utilizării obligatorii a eAcciz, operațiunile cu produse marcate trebuie înregistrate conform procedurii stabilite.
Returnarea produselor trebuie, de asemenea, reflectată corespunzător în evidența mărfurilor, în documentele fiscale și, dacă este prevăzut, în sistemul electronic de trasabilitate al statului.
Surse: Legea nr. 3817-IX, articolele 16, 17, Legea nr. 265/95-VR.
Cum va influența eAcciz acciza
Lansarea sistemului electronic nu elimină acciza și nu stabilește o cotă unică pentru toate produsele.
Procedura de impozitare este stabilită de Codul fiscal al Ucrainei, în special de articolele 212–226.
Pentru producători și importatori, eAcciz presupune utilizarea mecanismelor electronice legate de generarea identificatorilor unici și îndeplinirea obligațiilor fiscale.
Hotărârea CMU nr. 1137 din 4 octombrie 2024 stabilește procedura de calcul al sumelor de acciză pe care operatorii economici — producători și importatori — trebuie să le plătească pentru identificatorii unici generați.
Pentru comercianții cu amănuntul continuă să se aplice regulile corespunzătoare privind impozitarea cu acciză.
De exemplu, trebuie făcută distincția între acciza aplicată vânzărilor cu amănuntul de băuturi alcoolice și regimul fiscal al produselor din tutun. Nu toți comercianții de produse accizabile plătesc acciza prin același mecanism.
Noua declarație de acciză
De la 1 martie 2026 este în vigoare formularul actualizat al declarației de acciză.
Modificările sunt prevăzute de Ordinul Ministerului Finanțelor nr. 567 din 7 noiembrie 2024.
În special:
- a fost eliminată anexa nr. 5 anterioară, privind marcajele fiscale pierdute;
- fosta anexă nr. 6 a devenit anexa nr. 5;
- a fost modificată numerotarea anexelor următoare.
Serviciul Fiscal de Stat al Ucrainei (ДПС — SFS) a comunicat că formularul actualizat al declarației se utilizează cu identificatorul F/J0209514.
Antreprenorii care întocmesc declarațiile cu ajutorul programelor de evidență trebuie să verifice dacă fișierele XML corespund formularelor și identificatorilor electronici actuali.
Generarea unui fișier XML nu confirmă, prin ea însăși, că declarația corespunde formularului în vigoare și a fost acceptată de autoritatea fiscală.
Surse: Ordinul Ministerului Finanțelor nr. 14 din 23.01.2015, explicația oficială a SFS privind declarația din 23.02.2026.
Amenzi pentru încălcarea regulilor eAcciz, de marcare și de vânzare cu amănuntul
Încălcarea legislației privind produsele accizabile poate atrage sancțiuni financiare prevăzute de Codul fiscal, Legea nr. 3817-IX și Legea nr. 265/95-VR.
Răspunderea depinde de încălcarea concretă, de circumstanțele acesteia și de prevederea legală aplicabilă.
Amenzi speciale în perioada de tranziție la eAcciz
Proiectul de lege nr. 15532 prevede reducerea temporară doar a amenzilor de la punctele 9, 10 și 39 din partea a doua a articolului 73 din Legea nr. 3817-IX. Valorile integrale ale acestor amenzi sunt: pentru operațiunile corespunzătoare efectuate fără înregistrarea ca operator economic — 100% din valoarea produselor prevăzute la punctul 9; pentru expedierea fără un DEA corespunzător — 10% din valoarea produselor respective; pentru primirea și depozitarea fără un DEA corespunzător — 10% din valoarea acestora, ținând cont de excepțiile de la punctul 39. Reducerea nu se aplică punctului 38, privind produsele considerate nemarcate cu marcaje electronice.
Până la intrarea în vigoare a noilor modificări, calendarul actual prevede aplicarea a 10% din amenda stabilită pentru încălcările de la punctele 9, 10 și 39 săvârșite între 1 noiembrie 2026 și 30 aprilie 2027 inclusiv, și a 30% pentru încălcările săvârșite între 1 mai și 31 octombrie 2027 inclusiv. În ambele calendare, valoarea se stabilește în funcție de data săvârșirii încălcării, indiferent de data constatării acesteia și de data deciziei de sancționare.
Perioada în care a fost săvârșită încălcarea | Valoarea prevăzută a sancțiunii |
|---|---|
1 iulie — 31 decembrie 2027 | 10% din valoarea stabilită a amenzii |
1 ianuarie — 30 iunie 2028 | 30% din valoarea stabilită a amenzii |
Reducerea este prevăzută pentru încălcările vizate de dispozițiile speciale, nu pentru toate încălcările legislației privind alcoolul, tutunul sau disciplina de casă.
De exemplu, aceste dispoziții nu prevăd o reducere generală a amenzii pentru vânzarea fără licența necesară sau pentru neînregistrarea operațiunii de încasare prin RRO.
Noile perioade de reducere a amenzilor se vor aplica numai după intrarea în vigoare a legii corespunzătoare.
Amenzi pentru încălcarea regulilor RRO/PRRO
Conform punctului 1 al articolului 17 din Legea nr. 265/95-VR, pentru neînregistrarea operațiunii de încasare prin RRO/PRRO, înregistrarea acesteia pentru o sumă incompletă sau neeliberarea documentului fiscal corespunzător se prevăd:
- 100% din valoarea produselor vândute cu încălcarea regulilor — pentru prima încălcare;
- 150% din valoarea produselor vândute cu încălcarea regulilor — pentru fiecare încălcare ulterioară.
Valorile integrale ale sancțiunilor menționate sunt stabilite la punctul 1 al articolului 17 din Legea nr. 265/95-VR.
Răspunderea pentru încălcarea cerințelor de licențiere
Legea nr. 3817-IX stabilește sancțiuni financiare separate pentru anumite încălcări privind producția, depozitarea, marcarea și circulația produselor accizabile.
De exemplu, răspunderea poate interveni pentru desfășurarea activității fără licența necesară, încălcarea regulilor de circulație a produselor și alte fapte prevăzute expres la articolul 73.
O eroare tehnică a scanerului sau a programului de evidență nu duce automat la aplicarea unei amenzi. Trebuie constatată încălcarea unei prevederi legale concrete.
Surse: Legea nr. 3817-IX, articolul 73 și secțiunea XIII, Legea nr. 265/95-VR, articolul 17.
În ce condiții poate înceta valabilitatea licenței
Articolul 46 din Legea nr. 3817-IX stabilește procedura și motivele pentru încetarea valabilității licențelor pentru tipurile de activități comerciale vizate.
Printre motivele prevăzute de lege, în funcție de situația concretă, se numără:
- cererea titularului licenței de încetare a valabilității acesteia;
- neconcordanța dintre datele din registru sau documentele depuse și datele reale, constatată de autoritatea de control;
- alte circumstanțe prevăzute la articolul 46 și confirmate conform procedurii stabilite de lege.
De exemplu, SFS explică aplicarea articolului 46 în cazurile în care sunt constatate neconcordanțe în timpul unui control. Legea prevede excepții pentru anumite modificări ale denumirilor și codurilor administrativ-teritoriale.
Este important ca proprietarul magazinului să actualizeze la timp informațiile din registre, să mențină licențele valabile și să respecte cerințele corespunzătoare privind punctele de vânzare.
Utilizarea unui anumit program de evidență nu constituie, prin ea însăși, un motiv separat pentru încetarea valabilității licenței.
Sursa: Legea nr. 3817-IX, articolul 46.
Evidența marcajelor de acciză, a vânzărilor și a declarațiilor în Torgsoft
Programul Torgsoft include funcții pentru lucrul cu produse accizabile, marcajele lor fiscale și documentele fiscale. De exemplu, programul permite configurarea caracteristicii dinamice „Сканувати акцизну марку” („Scanați marcajul fiscal”) pentru tipurile de produse corespunzătoare. La vânzare sau retur, programul solicită introducerea codului marcajului. Este posibilă scanarea marcajelor pentru unități individuale de produs, precum și scanarea succesivă a mai multor marcaje. Aceste funcții sunt descrise în documentația Torgsoft pentru marcarea fiscală actuală pe hârtie. Documentația avertizează, de asemenea, că programul nu permite introducerea simultană, pentru același produs, a codului de marcare și a marcajului fiscal, iar aceasta poate provoca erori neprevăzute.
Pentru reducerea erorilor, Torgsoft include verificarea unicității marcajelor fiscale. Verificarea poate fi configurată la nivel de document, produs sau rețea comercială. Dacă un marcaj a mai fost utilizat, programul poate semnala introducerea repetată și poate afișa operațiunea corespunzătoare. Sunt disponibile și setări pentru comportamentul programului atunci când se încearcă vânzarea unui produs fără introducerea marcajului fiscal. Tipărirea codurilor marcajelor pe bonurile fiscale este compatibilă cu modelele de echipamente fiscale și PRRO prevăzute de program. Trebuie scanată fiecare unitate de produs; cantitatea de produse cu marcaje fiscale trebuie să fie un număr întreg. Pentru Datecs cu driverul Atlas se admit cel mult șase marcaje într-o poziție de produs, iar pentru Excellio — cel mult opt. Dacă în document cantitatea produsului depășește numărul de marcaje introduse, conform documentației, pe bonul fiscal va fi indicată o cantitate egală cu numărul marcajelor. Prin urmare, înainte de fiscalizare trebuie comparate cantitatea produsului și numărul marcajelor introduse. Setarea privind vânzarea fără marcaj nu funcționează când produsul este adăugat în factură; la livrarea mărfurilor în baza unei facturi fără marcaje introduse, documentația descrie un avertisment după care se creează totuși nota de livrare.
Pentru evidența vânzărilor de produse accizabile este disponibilă funcția suplimentară contra cost „Декларація акцизного податку” („Declarația de acciză”). Aceasta permite obținerea datelor despre produsele vândute într-o perioadă selectată și exportarea raportului în format XML. Pentru utilizarea ei trebuie configurate categoriile de produse. În același timp, documentația funcției descrie exportul părții generale a declarației și al fostei anexe nr. 6. Înainte de depunerea declarației, trebuie confirmată compatibilitatea versiunii corespunzătoare de Torgsoft cu formularul în vigoare, inclusiv cu anexa nr. 5 pentru vânzarea cu amănuntul a berii și băuturilor alcoolice.
Existența funcțiilor pentru marcajele fiscale pe hârtie nu confirmă automat existența unei integrări complete a Torgsoft cu sistemul de stat eAcciz. Compatibilitatea cu noile marcaje electronice, DEA, transmiterea datelor prin API și anularea electronică a marcajelor trebuie verificată separat pentru versiunea corespunzătoare a programului și soluția de casă.
Cum își poate pregăti antreprenorul magazinul pentru eAcciz
Pentru trecerea la trasabilitatea electronică, trebuie organizată colaborarea dintre evidența mărfurilor, casa de marcat, depozit și angajați.
Verificarea gradului de pregătire a afacerii
Domeniul | Ce trebuie făcut |
|---|---|
Licențe | Verificați valabilitatea licențelor și corespondența tipurilor de activitate |
Obiective comerciale | Verificați datele despre magazine, depozite și locurile de depozitare |
Înregistrare | Pregătiți documentele și semnăturile electronice pentru înregistrarea în eAcciz |
Scanere | Verificați compatibilitatea cu DataMatrix |
RRO/PRRO | Verificați emiterea bonurilor fiscale și pregătirea tehnică pentru noile elemente obligatorii |
Programul de evidență | Confirmați compatibilitatea cu operațiunile necesare în sistemul eAcciz |
Stocurile de mărfuri | Verificați stocurile după denumiri, loturi și documente |
Aprovizionare | Configurați recepția și verificarea produselor și a DEA |
Angajați | Instruiți casierii, specialiștii în mărfuri și persoanele responsabile de documentele electronice |
Erori | Stabiliți cum se va proceda în cazul deteriorării marcajelor, al neconcordanțelor sau al lipsei conexiunii |
Trebuie acordată o atenție specială produselor cu marcaje fiscale pe hârtie. În perioada de tranziție, magazinul poate avea simultan produse supuse unor reguli diferite de marcare.
Antreprenorul trebuie să poată confirma proveniența legală a fiecărui lot de produse și să înregistreze corect vânzarea acestuia.
Pentru rețelele comerciale este importantă și configurarea transferurilor interne între obiective, precum și desemnarea angajaților responsabili de întocmirea documentelor electronice.
Cum vor putea cumpărătorii să verifice marcajele electronice de acciză
Trasabilitatea electronică prevede posibilitatea obținerii de informații despre produsele marcate.
Se preconizează că consumatorii vor putea folosi serviciile digitale de stat corespunzătoare, inclusiv funcțiile aplicației „Дія” („Diia”), pentru a verifica informațiile despre produs.
Prin scanarea codului grafic se vor putea obține informațiile disponibile în sistemul electronic de stat.
Totuși, marcajul electronic nu este un certificat universal de calitate sau siguranță a produsului. Rolul său principal este identificarea produsului și controlul circulației sale legale.
Cerințele privind calitatea, compoziția și siguranța băuturilor alcoolice și a produselor din tutun sunt reglementate prin alte dispoziții legale.
Ce se va schimba pentru afacerile din Ucraina după implementarea eAcciz
eAcciz prevede trecerea la evidența electronică a produselor marcate în diferite etape ale circulației acestora.
Pentru producători și importatori, principalele schimbări vor fi marcajele electronice, cerințele privind aplicarea codurilor DataMatrix și operațiunile cu identificatori unici.
Pentru furnizori, schimbările vor consta în întocmirea documentelor electronice de acciză și înregistrarea deplasării produselor.
Pentru magazinele cu amănuntul, schimbările vor presupune pregătirea pentru lucrul cu marcajele electronice la recepția și evidența mărfurilor, precum și la vânzarea prin RRO/PRRO.
În același timp, antreprenorii vor continua să respecte cerințele în vigoare privind licențierea, documentarea provenienței mărfurilor, impozitele și fiscalizarea încasărilor.
Sarcina principală a afacerilor este să asigure evidența corectă a fiecărui lot de produse marcate, documentarea corespunzătoare a deplasării acestuia și înregistrarea corectă a vânzării. Dacă legea corespunzătoare intră în vigoare, amânarea termenelor prevăzută de proiectul de lege nr. 15532 va oferi afacerilor timp suplimentar pentru pregătirea programelor, echipamentelor și angajaților. Până atunci, trebuie respectat calendarul de implementare în vigoare.
Surse legislative oficiale
- Legea Ucrainei nr. 3173-IX din 29.06.2023 „Cu privire la modificarea Codului fiscal al Ucrainei și a altor legi ale Ucrainei în legătură cu introducerea trasabilității electronice a circulației băuturilor alcoolice, produselor din tutun și lichidelor utilizate în țigările electronice”. Secțiunea II — termene și dispoziții tranzitorii. Textul legii.
- Legea Ucrainei nr. 3817-IX din 18.06.2024 „Cu privire la reglementarea de stat a producției și circulației alcoolului etilic, distilatelor alcoolice, bioetanolului, băuturilor alcoolice, produselor din tutun, materiei prime pentru tutun, lichidelor utilizate în țigările electronice și combustibilului”. Articolele 1, 16, 39, 41–46, 59–60, 73, secțiunea XIII. Textul legii.
- Legea Ucrainei nr. 4698-IX din 03.12.2025 privind modificarea Codului fiscal și a altor legi, inclusiv amânarea termenelor de punere în funcțiune a sistemului electronic de circulație a produselor accizabile. Secțiunile I–II. Textul legii.
- Proiectul de lege nr. 15532 din 21.08.2026 privind amânarea termenelor de introducere a trasabilității electronice. Fișa oficială și textul proiectului de lege.
- Codul fiscal al Ucrainei nr. 2755-VI din 02.12.2010. Articolele 212–226 — acciza, contribuabilii, cotele, procedura de plată, marcajele electronice și marcarea produselor. Textul codului.
- Hotărârea CMU nr. 1142 din 04.10.2024 „Unele aspecte privind crearea și funcționarea Sistemului electronic de circulație a băuturilor alcoolice, produselor din tutun și lichidelor utilizate în țigările electronice”. Textul hotărârii.
- Hotărârea CMU nr. 1144 din 04.10.2024 „Privind aprobarea Procedurii de întocmire a documentului electronic de acciză și a formularului acestui document”. Punctele 3–5, 9, 13, 16, 25–28, 31, 42–46. Textul hotărârii.
- Hotărârea CMU nr. 1137 din 04.10.2024 „Privind aprobarea Procedurii de calcul al sumelor de acciză care trebuie plătite de operatorii economici — producători/importatori pentru identificatorii unici generați”. Textul hotărârii.
- Hotărârea CMU nr. 890 din 16.07.2025 „Privind aprobarea Procedurii de marcare a băuturilor alcoolice, produselor din tutun și lichidelor utilizate în țigările electronice și abrogarea unor hotărâri ale Cabinetului de Miniștri al Ucrainei”. Punctul 11 din Procedură. Textul hotărârii.
- Hotărârea CMU nr. 1752 din 26.12.2025 privind amânarea termenelor de punere în funcțiune a sistemului electronic. Textul hotărârii.
- Hotărârea CMU nr. 1756 din 26.12.2025 privind modificarea procedurii de marcare electronică și a dispozițiilor tranzitorii. Textul hotărârii.
- Legea Ucrainei nr. 265/95-VR din 06.07.1995 „Cu privire la utilizarea aparatelor de marcat electronice în comerț, alimentație publică și servicii”. Articolele 3, 17, 20. Textul legii.
- Ordinul Ministerului Finanțelor al Ucrainei nr. 13 din 21.01.2016 — Regulamentul privind forma și conținutul documentelor fiscale. Textul ordinului.
- Ordinul Ministerului Finanțelor al Ucrainei nr. 14 din 23.01.2015 „Privind aprobarea formularului declarației de acciză și a Procedurii de completare și depunere a declarației de acciză”, cu modificările ulterioare, inclusiv cele introduse prin Ordinul nr. 567 din 07.11.2024. Textul ordinului și formularul actual al declarației.
- Legea Ucrainei nr. 996-XIV din 16.07.1999 „Cu privire la contabilitate și raportarea financiară în Ucraina”. Articolul 9 — documente primare. Textul legii.
- Legea Ucrainei nr. 851-IV din 22.05.2003 „Cu privire la documentele electronice și schimbul electronic de documente”. Articolele 5–8, 13 — documente electronice, forță juridică și păstrare. Textul legii.
Verificați legătura dintre marfă, documente și plăți
În versiunea demonstrativă Torgsoft puteți reproduce operațiunile obișnuite ale unui magazin și verifica datele folosite de contabil.
- Mișcarea mărfurilor Înregistrați recepții, vânzări, retururi, casări, transferuri și inventarieri.
- Documente, plăți și bonuri fiscale Confruntați documentele de stoc, formele de plată, soldurile și bonurile fiscale asociate.
- Mai multe întreprinderi Verificați separarea documentelor, caselor fiscale, conturilor și rapoartelor între întreprinzători individuali și persoane juridice.
Verificați pe propriul exemplu
Versiunea demo este disponibilă timp de 30 de zile. În cadrul consultației puteți verifica dacă Torgsoft corespunde modului dumneavoastră de evidență.
 Reveniți la pasul anterior