



Magazinul poate emite un bon de marfă separat, nefiscal, cu propriul logo, date de contact și un mesaj pentru cumpărător. Bonul fiscal poate conține, de asemenea, date suplimentare, iar poziționarea reciprocă a mențiunilor în formularul aprobat este recomandată. Totuși, la configurare trebuie păstrate toate elementele obligatorii pentru operațiunea respectivă, mențiunile prevăzute și sumele corecte. Bonul de marfă suplimentar nu înlocuiește bonul fiscal atunci când vânzătorul este obligat să îl furnizeze cumpărătorului.
Mai întâi stabiliți ce document editați, apoi alegeți un șablon potrivit imprimantei și verificați vânzările și retururile folosind metodele de plată ale magazinului. În Torgsoft, configurarea șablonului nefiscal și imprimarea documentelor casei de marcat software au particularități distincte. Înainte de utilizare, verificați macheta, bonul imprimat și documentul fiscal efectiv generat.
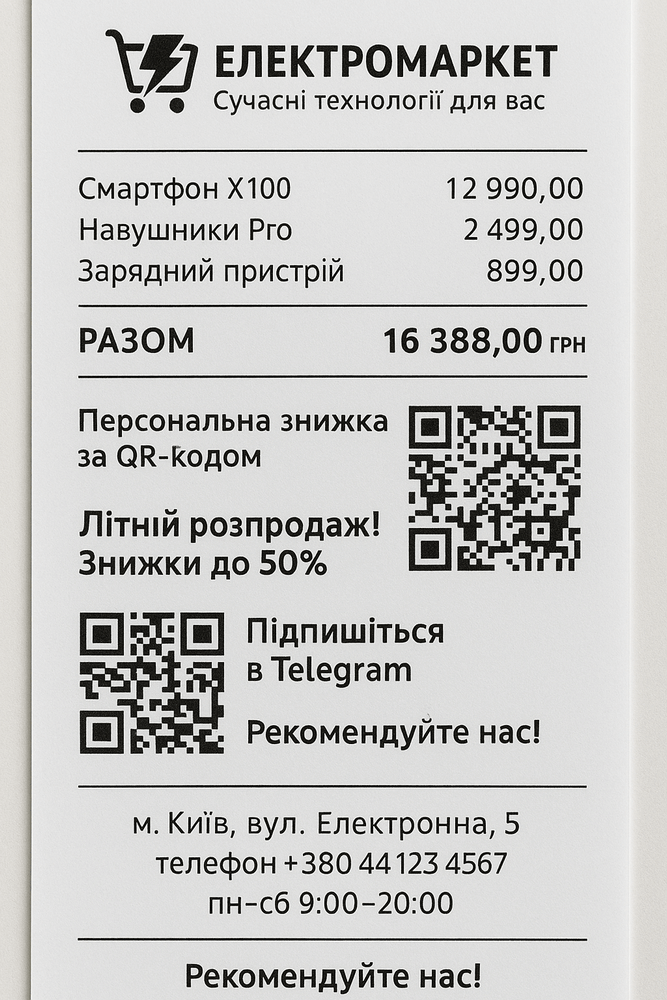
Acesta este un exemplu de design publicitar, nu un model de bon fiscal complet.
- Stabiliți ce tip de bon trebuie formatat
- Ce elemente ale bonului pot fi modificate
- Ce elemente ale bonului fiscal trebuie verificate în machetă
- Verificați separat bonul de retur
- Cum se pregătește o machetă utilă pentru bonul de marfă
- Configurarea șablonului bonului de marfă și imprimarea PRRO în Torgsoft
- Verificarea înainte de utilizarea noii formatări
- Ce erori de formatare pot atrage răspunderea
- Surse normative oficiale
Stabiliți ce tip de bon trebuie formatat
Pentru un magazin din Ucraina, regulile privind bonul fiscal sunt stabilite de Legea Ucrainei nr. 265/95-VR „Privind utilizarea caselor de marcat în comerț, alimentație publică și servicii” și de Regulamentul privind forma și conținutul documentelor de decontare, aprobat prin Ordinul Ministerului Finanțelor din Ucraina din 21.01.2016 nr. 13. Cerințele de mai jos se referă la decontările efectuate în Ucraina.
Bonul fiscal este creat de o casă de marcat înregistrată (RRO) sau de o casă de marcat software (PRRO). Pentru vânzare este prevăzut formularul nr. FKCH-1, iar pentru plata sumelor către cumpărător la retur — formularul nr. FKCH-2. Imprimarea unui document fiscal pe o imprimantă obișnuită de bonuri nu îl transformă, prin ea însăși, într-un document nefiscal: contează crearea și înregistrarea documentului de către casa de marcat corespunzătoare.
În acest articol, bon de marfă nefiscal înseamnă un document separat, cu lista cumpărăturilor și informații suplimentare despre magazin, care nu este înregistrat fiscal. Mențiunea „Товарний чек” („Bon de marfă”), un logo sau asemănarea cu o bandă de casă nu îi conferă statutul de document fiscal.
În conformitate cu punctele 1–2 ale articolului 3 din Legea nr. 265/95-VR, vânzătorul căruia i se aplică obligația relevantă înregistrează decontarea pentru suma integrală și îi furnizează cumpărătorului un document de decontare în forma și cu conținutul prevăzute, pe suport de hârtie și/sau în format electronic. Prin urmare, furnizarea unui bon de marfă suplimentar trebuie configurată împreună cu furnizarea corespunzătoare a bonului fiscal cumpărătorului. Situațiile în care nu se aplică RRO sau PRRO sunt stabilite de legislație, inclusiv de articolele 9–10 ale legii; alegerea unui mod nefiscal în program nu creează o asemenea situație. Legea nr. 265/95-VR, articolele 2–3, 9–10.
Ce elemente ale bonului pot fi modificate
Punctele 4–5 din secțiunea I a Regulamentului nr. 13 prevăd poziționarea reciprocă recomandată a mențiunilor și datelor, precum și posibilitatea includerii unor date suplimentare în documentele RRO și PRRO. Așadar, nu există o interdicție generală privind orice informație suplimentară pe bonul fiscal. Totuși, aceste norme nu garantează că o anumită casă de marcat sau programul acesteia permite logo-ul, fontul ori machetarea web arbitrară dorită.
| Element | Mod practic de formatare | Ce trebuie păstrat |
|---|---|---|
| Logo-ul și numele mărcii | Adăugați-le în șablonul nefiscal. Pentru un document fiscal, verificați mai întâi capacitățile casei de marcat și ale editorului. | Marca nu înlocuiește denumirea vânzătorului, numele și adresa unității comerciale. Logo-ul magazinului nu înlocuiește imaginea denumirii sau a logo-ului producătorului prevăzută în formularul bonului fiscal. |
| Telefon, site, program de lucru | Adăugați un bloc scurt cu date de contact, pentru ca cumpărătorul să poată contacta magazinul. | O adresă suplimentară pentru solicitări sau adresa unei alte filiale nu trebuie să înlocuiască adresa obligatorie a locului de vânzare. |
| Mesaj de mulțumire, anunț de promoție, cupon | Folosiți un singur mesaj clar. Pentru o ofertă, indicați perioada de valabilitate și condițiile esențiale de utilizare. | Un mesaj despre o reducere viitoare nu trebuie să schimbe suma cumpărăturii curente sau să lase impresia că reducerea a fost deja aplicată. |
| Link printr-un cod bidimensional de răspuns rapid (cod QR) | Dacă este posibil din punct de vedere tehnic, adăugați un cod separat cu legenda „Сайт магазину” („Site-ul magazinului”) sau „Залишити відгук” („Lăsați o recenzie”). | Codul QR fiscal trebuie să permită verificarea bonului. Nu poate fi înlocuit cu un link către magazin. |
| Font, spațiere, trecerea textului pe rândul următor | Alegeți o formatare potrivită lățimii efective de imprimare și denumirilor lungi ale produselor. | Toate datele necesare și mențiunile prevăzute trebuie să rămână complete și lizibile. |
Recomandare practică: transmiteți executantului cerințe separate pentru informațiile suplimentare și pentru păstrarea elementelor obligatorii. De exemplu: „Adăugați telefonul și mesajul după datele principale; păstrați toate câmpurile și mențiunile obligatorii, codul QR fiscal și imaginea producătorului”. O astfel de descriere ajută la verificarea rezultatului în funcție de cerințe concrete. Temeiul juridic este secțiunea I și punctul 2 din secțiunea II ale Regulamentului nr. 13.
Ce elemente ale bonului fiscal trebuie verificate în machetă
Lista din punctul 2 al secțiunii II a Regulamentului nr. 13 conține 35 de poziții numerotate. Aceasta nu înseamnă că toate cele 35 de poziții se imprimă pe fiecare bon. Unele depind de statutul fiscal al vânzătorului, de produs, de metoda de plată, de conectarea terminalului și de tipul casei de marcat. Numerele de mai jos corespund formularului normativ pentru vânzare și nu reprezintă numărul obligatoriu de rânduri fizice pe bon.
| Pozițiile formularului | Ce trebuie verificat | Când se aplică |
|---|---|---|
| 1–3 | Denumirea vânzătorului, numele și adresa unității comerciale. | Numele și adresa unității trebuie să respecte cerințele Regulamentului și datele comunicate Serviciului Fiscal de Stat al Ucrainei (DPS) prin formularul nr. 20-OPP. |
| 4 sau 5 | Numărul individual de identificare fiscală al plătitorului de taxă pe valoarea adăugată (TVA), cu mențiunea „ПН”, sau numărul fiscal, cu mențiunea „ІД”. | Depinde dacă vânzătorul este înregistrat ca plătitor de TVA. În situațiile prevăzute de Regulament în care se refuză numărul fiscal, se folosesc datele corespunzătoare din pașaport. |
| 6–9, 11 | Denumirea produsului, valoarea, litera care indică cota TVA; cantitatea și prețul unitar, codurile și datele privind accizele, în condițiile aplicabile. | Cantitatea și prețul unitar se indică dacă cantitatea diferă de o unitate de măsură. Codul din Clasificatorul ucrainean al mărfurilor din activitatea economică externă (UKT ZED) și datele privind accizele sunt necesare în cazurile prevăzute de legislație. Codul de bare al produsului poate fi indicat opțional în afara cazurilor obligatorii. |
| 10 și 28 | Caracteristici speciale ale produselor din tutun și băuturilor alcoolice; datele documentului de pașaport al cumpărătorului, cu mențiunea „РПД”. | Aceste poziții sunt prevăzute pentru magazinele duty-free la vânzarea produselor relevante. Pentru un magazin obișnuit, ele nu devin obligatorii doar pentru că magazinul vinde alcool sau tutun. |
| 12–17 | Datele de identificare ale acceptatorului de plăți, comerciantului și dispozitivului de plată, comisionul, dacă există, tipul operațiunii, datele mijlocului de plată electronică afișate în siguranță, cu mențiunea „ЕПЗ”, datele sistemului de plată și ale operațiunii. | Se completează la plata cu cardul printr-un terminal conectat sau integrat cu RRO ori PRRO. Plata cu cardul printr-un terminal separat nu înseamnă, prin ea însăși, că această condiție este îndeplinită. |
| 18–19 | Forma de plată, suma și moneda; mijloacele de plată utilizate. | Poziția 18 se repetă în funcție de numărul formelor de plată, iar poziția 19 — în funcție de numărul mijloacelor folosite pentru fiecare formă. Punctul 7 al secțiunii II prevede expres că poziția 18 nu se imprimă pentru forma „ГОТІВКА” („NUMERAR”). |
| 20–22 | Valoarea totală, cu mențiunea „СУМА” („SUMĂ”) sau „УСЬОГО” („TOTAL”), și datele fiscale corespunzătoare. | TVA se indică pentru plătitorii acesteia; acciza sau alt impozit se indică în condițiile punctului 2 al secțiunii II. Totodată, punctul 5 al Ordinului nr. 13 prevede o excepție privind impozitele, altele decât TVA: cerințele de afișare a acestora nu se aplică documentelor emise de case de marcat hardware ale căror versiuni de software intern au fost incluse în Registrul de stat al aparatelor și sistemelor computerizate de control și casă de marcat înainte de intrarea în vigoare a ordinului. Punctul 8 al secțiunii permite omiterea rândurilor pentru grupele fiscale atunci când suma TVA sau a accizei este egală cu zero. |
| 23–25 | Rotunjirea, suma de plată și restul, cu moneda. | Rotunjirea se afișează în condițiile punctului 9 al secțiunii II pentru plata în numerar, în conformitate cu cerințele Băncii Naționale a Ucrainei. Restul se indică în cazul plății în numerar. |
| 26–27 | Numărul fiscal al documentului, cu mențiunea „ЧЕК №” („BON NR.”), și data și ora operațiunii. | Ora include orele, minutele și secundele. Numărul documentului trebuie deosebit de numărul casei de marcat. |
| 29 | Codul QR fiscal, cu o solicitare de căutare în Sistemul de evidență a datelor caselor de marcat (SOD RRO). | Codul conține date pentru căutarea bonului. Codul de autentificare a mesajului (MAC; în Regulament, „МАС”) se include în parametrul mac al acestei solicitări numai pentru documentele PRRO create offline. |
| 30 | Codul MAC al bonului, ca element separat. | Este prevăzut pentru bonul emis de o casă de marcat hardware. Nu trebuie confundat cu condiția privind parametrul mac din codul QR. |
| 31–32 | Indicarea modului de funcționare online sau offline și numărul de control. | În cazul PRRO, se indică modul în care a fost creat bonul; numărul de control se generează în modul offline. |
| 33–34 | Numărul de serie, cu mențiunea „ЗН”, și numărul fiscal al casei de marcat, cu mențiunea „ФН” sau „ФН ПРРО”. | Numărul de serie nu se indică pentru PRRO. Se păstrează numărul fiscal al casei de marcat corespunzătoare. |
| 35 | Mențiunea „ФІСКАЛЬНИЙ ЧЕК” („BON FISCAL”) și imaginea grafică a denumirii sau logo-ului producătorului. | Aceste elemente nu pot fi înlocuite cu o legendă publicitară sau cu logo-ul magazinului. |
Pentru un terminal conectat, Regulamentul ia în considerare interacțiunea efectivă: schimbul de comenzi, mesaje sau pachete de date. Dacă un cumpărător plătește cu mai multe mijloace de plată electronice, pozițiile 16–17 se repetă în funcție de numărul acestora. Pozițiile pentru produse, 6–11, se repetă pentru fiecare denumire distinctă; dacă cantitatea este una, informațiile despre produs pot fi imprimate pe un singur rând. Verificați acest lucru pe o cumpărătură cu multe produse, deoarece un exemplu scurt nu va evidenția erorile de repetare a blocurilor. Regulamentul nr. 13, punctul 2 din secțiunea I, punctele 2–9 din secțiunea II.
Cum se scurtează denumirile produselor fără a pierde datele necesare
Denumirea obișnuită trebuie să reflecte caracteristicile produsului și să îl identifice fără ambiguitate în evidențele vânzătorului. Prin urmare, pentru o bandă îngustă, este recomandat să eliminați mai întâi repetițiile inutile din denumire și să configurați trecerea textului pe rândul următor, păstrând caracteristicile după care magazinul distinge produsele.
Persoanele fizice întreprinzătoare (FOP) care plătesc impozitul unic și nu sunt înregistrate ca plătitori de TVA au dreptul să folosească o denumire simplificată. Excepția nu se aplică vânzării produselor accizabile, bunurilor de uz casnic complexe din punct de vedere tehnic, supuse reparațiilor în garanție, medicamentelor, dispozitivelor medicale și produselor de bijuterie și uz casnic din metale și pietre prețioase prevăzute de lege. Denumirea simplificată trebuie, de asemenea, să reflecte caracteristicile produsului și să indice fără ambiguitate apartenența acestuia la o grupă din Clasificatorul de stat al produselor și serviciilor DK 016:2010, conform punctului 2 din secțiunea I a Regulamentului nr. 13.
Existența unui câmp „Коротка назва” („Denumire scurtă”) în program nu confirmă, prin ea însăși, respectarea acestor cerințe. Punctul 2 al articolului 3 din Legea nr. 265/95-VR.
Verificați separat bonul de retur
Pentru plata sumelor către cumpărător la returnarea produsului se folosește bonul fiscal de plată a sumelor, formularul nr. FKCH-2. Acesta are propria numerotare a elementelor: suma totală plătită este la poziția 19, numărul documentului — la poziția 22, data și ora — la poziția 23, iar codul QR — la poziția 25. Mențiunea de la final este „ВИДАТКОВИЙ ЧЕК” („BON DE PLATĂ”), însoțită de imaginea grafică a denumirii sau logo-ului producătorului.
Formularul include și elemente condiționale privind terminalul, impozitele, magazinele duty-free, RRO hardware și PRRO. Pentru PRRO se indică modul de funcționare și numărul de control pentru modul offline; numărul de serie nu se indică. Poziția 18 se repetă în funcție de numărul formelor de plată. Regula secțiunii II privind neimprimarea acestei poziții pentru plata în numerar nu trebuie aplicată automat formularului de retur.
Recomandare practică: pregătiți exemple separate de retur cu plată în numerar și pe card, dacă magazinul folosește ambele variante. Verificați denumirea operațiunii sau a produsului, suma plătită, impozitele și mijlocul de plată. Aplicați modificările de design șabloanelor pentru documentele viitoare; conținutul sau formatarea unui bon fiscal deja emis nu se editează. Regulamentul nr. 13, secțiunea III.
Cum se pregătește o machetă utilă pentru bonul de marfă
Pașii de mai jos sunt o recomandare practică pentru un document nefiscal separat. Scopul este să ofere cumpărătorului o listă ușor de înțeles a achiziției și o modalitate comodă de a contacta magazinul.
- Stabiliți acțiunea suplimentară principală. Alegeți ce doriți să facă cumpărătorul după achiziție: să solicite o consultație, să consulte oferta sau să lase o recenzie. Este suficient un singur mesaj scurt.
- Stabiliți ordinea blocurilor. Includeți numele magazinului și tipul documentului, data și numărul, produsele cu cantitatea și valoarea, totalul, datele de contact și mesajul suplimentar. Corelați datele cumpărăturii cu sistemul de evidență.
- Scoateți totalul în evidență. Lăsați suficient spațiu pentru sumă și împărțiți denumirile lungi pe rânduri astfel încât cumpărătorul să înțeleagă cărui produs îi corespunde prețul.
- Explicați destinația linkului. Indicați lângă codul către site sau formularul de recenzii unde duce. Verificați pagina pe telefon înainte de a imprima un lot de bonuri.
- Precizați condițiile cuponului. Dacă doriți să imprimați o ofertă pentru următoarea cumpărătură, stabiliți din timp perioada, lista produselor și modul de aplicare. Asigurați-vă că operatorul de casă poate respecta condițiile tipărite.
- Eliminați informațiile inutile. Păstrați datele de contact și mesajele pe care magazinul le va menține actualizate. Imprimați soldul bonusurilor sau reducerea personală numai dacă datele necesare sunt transmise efectiv în șablonul ales.
Exemplu orientativ de text: după total, magazinul adaugă mesajul „Aveți nevoie de consultanță cu privire la cumpărătură? Datele de contact sunt pe site-ul magazinului” și un cod separat către pagina de contact. Pentru un bon fiscal, blocul poate fi folosit numai după verificarea suportului tehnic pentru elementele suplimentare și a păstrării tuturor elementelor obligatorii.
Configurarea șablonului bonului de marfă și imprimarea PRRO în Torgsoft
Bonul de marfă nefiscal se configurează din meniul „Налаштування → Параметри → Чек” („Setări → Parametri → Bon”). În câmpul „Шаблон друку чека” („Șablon de imprimare a bonului”) se alege șablonul, iar butonul „Налаштувати” („Configurare”) îl deschide în editorul FastReport. Ghidul oficial descrie șabloane pentru role de 57 și 80 mm și pentru formatul A4. Imprimanta se selectează pentru fiecare post de lucru; șablonul ales se salvează local pentru utilizator. Prin urmare, după pregătirea formatării trebuie să o verificați la fiecare casă. Ghidul confirmă editarea șabloanelor, dar nu stabilește posibilitatea unei machetări web arbitrare sau a tuturor variantelor de elemente grafice. Configurarea bonului.
Pentru a utiliza PRRO, activați funcția suplimentară „Програмний РРО” („RRO software”) pentru numărul corespunzător de posturi de lucru. Pentru postul curent, selectați tipul fiscal de bon, condiția „Обов’язково для кожної реалізації” („Obligatoriu pentru fiecare vânzare”), tipul imprimantei fiscale „Програмний РРО” („RRO software”) și casa de marcat necesară. Documentele PRRO pot fi imprimate pe o imprimantă obișnuită de bonuri; ghidul descrie configurarea inițială pentru 80 mm și selectarea șabloanelor de 56 mm pentru fiecare document PRRO din „Налаштування → Налаштування шаблонів друку” („Setări → Configurarea șabloanelor de imprimare”).
Șablonul de 57 mm pentru bonul nefiscal nu trebuie considerat automat o configurare pentru toate documentele fiscale. După modificarea parametrilor de imprimare, salvați configurarea și reporniți Torgsoft pentru ca modificările să intre în vigoare. Pentru o casă de marcat hardware, verificați posibilitățile de formatare ale dispozitivului și ale conexiunii sale. Adăugarea PRRO, Configurarea imprimării bonurilor PRRO.
Înainte de lansare, verificați impozitele și mijloacele de plată: lista impozitelor disponibile pentru PRRO nu determină automat impozitarea fiecărui produs; aceasta se configurează pentru tipul de produs. Există parametri separați și condiții de integrare pentru transmiterea datelor terminalului. Setarea „Не друкувати паперовий чек” („Nu imprima bonul pe hârtie”) nu anulează obligația de a furniza cumpărătorului documentul electronic corespunzător. Pentru verificarea preliminară se poate folosi modul de testare, care poate fi activat sau dezactivat când tura este închisă: bonurile generate în acest mod sunt nefiscale chiar dacă au număr.
După testare, verificați documentul primei operațiuni reale. Ghidul interzice, de asemenea, modificările în formularul de editare PRRO cât timp acesta este offline. Condițiile de funcționare și testare a PRRO, Parametrii de imprimare și transmitere a datelor.
Verificarea înainte de utilizarea noii formatări
Salvați o copie de lucru a șablonului anterior și faceți verificarea pe imprimanta, hârtia și postul de lucru pe care le va folosi operatorul de casă. Dacă există o previzualizare pentru documentul respectiv, aceasta ajută la evaluarea machetei. Trageți concluzia finală după imprimare și verificarea datelor fiscale.
- Verificați lățimea. Denumirile, sumele, marcajele fiscale și numerele nu sunt tăiate, iar marginea din dreapta nu depășește zona disponibilă pentru imprimare.
- Verificați cumpărături diferite. Folosiți o denumire lungă, mai multe produse distincte, o cantitate mai mare de o unitate și o cantitate fracționară, dacă magazinul o vinde.
- Verificați plata. Examinați plata în numerar, cu cardul și combinată, dacă sunt folosite. Pentru un terminal integrat, verificați elementele corespunzătoare ale terminalului.
- Verificați returul. Asigurați-vă că este folosit formularul de plată a sumelor și că datele de plată sunt corecte.
- Verificați codurile. Codul QR fiscal poate fi citit și duce la verificarea bonului corespunzător; codul publicitar are o legendă separată și clară.
- Verificați documentul efectiv. Comparați bonul imprimat cu documentul electronic înregistrat: vânzătorul, produsele, sumele, impozitele, numărul, ora și mijloacele de plată trebuie să corespundă operațiunii.
- Verificați fiecare casă. Imprimanta sau șablonul selectat local poate diferi de la un post de lucru la altul.
Pentru un bon PRRO creat offline, verificați apariția sa pe serverul fiscal după restabilirea conexiunii și transmiterea documentului. Pentru acest mod sunt prevăzute marcaje și date de control separate. Articolul 5 din Legea nr. 265/95-VR stabilește limitele generale ale funcționării offline: 36 de ore și 168 de ore pe parcursul unei luni calendaristice. Punctul 13 din secțiunea II „Dispoziții finale” permite depășirea acestor limite pe durata regimului juridic al legii marțiale sau al stării de urgență ori în circumstanțe de forță majoră. Aceasta nu înlătură cerințele privind elementele bonului și obținerea unui interval de numere fiscale. Articolul 5 și punctul 13 din Dispozițiile finale ale Legii nr. 265/95-VR.
Ce erori de formatare pot atrage răspunderea
Conform punctului 3 din secțiunea I a Regulamentului nr. 13, un document căruia îi lipsește cel puțin un element obligatoriu aplicabil sau care nu respectă domeniul de utilizare nu este acceptat ca document de decontare. În schimb, erorile sau inexactitățile din denumirea produsului care nu denaturează informațiile despre operațiune nu constituie, prin ele însele, temei pentru a considera că documentul nu are statut de document de decontare. Prin urmare, trebuie verificate integralitatea și conținutul datelor bonului respectiv.
Punctul 1 al articolului 17 din Legea nr. 265/95-VR prevede sancțiuni, printre altele, pentru neînregistrarea operațiunii prin casa de marcat fiscală corespunzătoare, înregistrarea unei sume incomplete sau nefurnizarea către cumpărător a documentului de decontare aferent: 100% din suma vânzării efectuate cu încălcarea regulilor pentru prima abatere și 150% pentru fiecare abatere ulterioară. Separat, punctul 9 al acestui articol prevede răspunderea pentru folosirea unei case de marcat hardware cu modificări ale construcției sau software-ului care nu sunt prevăzute în documentația producătorului. Prin urmare, modificările de formatare se fac prin setările prevăzute, cu respectarea cerințelor privind dispozitivul și mentenanța sa.
Punctul 14 din secțiunea II „Dispoziții finale” prevede scutirea teritorială de răspundere pentru anumite încălcări comise începând cu 1 octombrie 2023 pe teritoriile temporar ocupate și pe teritoriile cu ostilități active sau cu posibile ostilități. Scutirea se aplică până la datele relevante de încetare a ocupației, a ostilităților sau a posibilității acestora și nu include încălcarea regulilor de decontare la vânzarea produselor accizabile. Pentru aplicarea acestei norme trebuie confirmate teritoriul și perioada relevantă pe baza listei oficiale. Fără aceste date, nu se poate concluziona că un anumit magazin beneficiază de scutire. Articolele 3 și 17 și punctul 14 din Dispozițiile finale ale Legii nr. 265/95-VR.
Surse normative oficiale
- Ordinul Ministerului Finanțelor din Ucraina din 21.01.2016 nr. 13 „Privind aprobarea Regulamentului privind forma și conținutul documentelor de decontare/documentelor electronice de decontare…”: Regulamentul aprobat prin acesta, secțiunea I, punctele 2–5; secțiunea II, punctele 1–9; secțiunea III, punctele 1–7; anexele 1–2 cu formularele nr. FKCH-1 și nr. FKCH-2.
- Legea Ucrainei din 06.07.1995 nr. 265/95-VR „Privind utilizarea caselor de marcat în comerț, alimentație publică și servicii”: articolul 2; articolul 3, în special punctele 1–4, 11, 14 și 16; articolele 5 și 9–10; articolul 17, punctele 1 și 9; secțiunea II „Dispoziții finale”, punctele 13–14.


 Reveniți la pasul anterior