



Un plan de afaceri pentru magazin ajută la stabilirea sumei necesare pentru deschidere, a volumului de vânzări care va acoperi costurile și a măsurii în care fondurile vor ajunge până la atingerea pragului de rentabilitate. Decizia de lansare ar trebui luată după testarea cererii, calcularea mai multor scenarii și întocmirea unui calendar al plăților.
Pentru activitatea zilnică, proprietarul are nevoie de descrierea clientului și a sortimentului, un buget, o prognoză a vânzărilor și o listă de acțiuni cu responsabili și termene. Pe cât posibil, susțineți fiecare ipoteză cu rezultatul unui test, o ofertă de la furnizor sau un calcul.
Verificați cererea înainte de a semna contractul de închiriere
Descrieți clientul pornind de la nevoia sa: ce cumpără, cât de des, cât este dispus să cheltuiască și unde caută produsul. Stabiliți formatul magazinului: punct de vânzare, magazin online sau o combinație a acestora. Pentru un spațiu fizic, evaluați accesibilitatea, traficul potențial de clienți, vizibilitatea intrării și spațiul pentru recepția mărfurilor și depozitarea stocurilor.
Comparați concurenții după aceiași parametri: prețuri la produse comparabile, disponibilitate, livrare, consultanță și ușurința cumpărării. Formulați un motiv concret pentru care clienții să vă aleagă magazinul: mărimile necesare pe stoc, produse selectate pentru o anumită nevoie sau ridicarea comodă a comenzii.
Înainte de o închiriere pe termen lung, puteți testa oferta printr-un lot-pilot mic, un punct temporar de vânzare sau o pagină cu produse și prețuri reale. Stabiliți din timp bugetul testului și criteriile pentru continuare: numărul de achiziții, valoarea medie a comenzii, costul atragerii unui client și contribuția comenzii după aceste costuri. Notați și motivele refuzurilor.
Planificați sortimentul și aprovizionarea
Pentru fiecare grupă de produse, notați prețul de achiziție, prețul de vânzare, cantitatea inițială, termenul de livrare și frecvența estimată de reaprovizionare. Verificați cantitatea minimă a lotului, costul livrării, modul de gestionare a produselor defecte și condițiile de plată. Pentru produsele-cheie este recomandat să aveți un furnizor alternativ.
Evaluați separat sezonalitatea și durata vânzării stocurilor: în câte zile sau săptămâni estimați că veți vinde lotul achiziționat. Vânzarea lentă blochează mai mulți bani în stocurile rămase. Plata amânată către furnizor modifică calendarul plăților; termenul acesteia trebuie să corespundă unei durate realiste de vânzare a lotului.
Separați bugetul de lansare de cheltuielile curente
Este util să împărțiți bugetul în patru părți:
- Investiții nerecurente: amenajarea spațiului, echipamente, pregătirea site-ului și alte lucrări necesare lansării.
- Stocul inițial de marfă: achiziția sortimentului și livrarea primului lot.
- Cheltuieli fixe lunare: chiria, salariile, contabilitatea, comunicațiile, software-ul și alte cheltuieli recurente.
- Cheltuieli variabile: costul mărfurilor vândute, ambalarea, comisioanele de plată, livrarea suportată de magazin și procesarea retururilor.
Clasificați cheltuielile în funcție de modul în care se comportă. Bugetul lunar de publicitate poate fi fix în cadrul planului, în timp ce plata pentru o comandă atrasă este variabilă. Includeți și un rând separat pentru remunerația proprietarului pentru munca depusă.
Exemplu ipotetic. Echipamentele și amenajarea necesită 200 000 UAH, marfa costă 150 000 UAH, iar plățile de garanție prevăzute în contracte însumează 20 000 UAH. Rezerva pentru trei luni de cheltuieli fixe, de câte 54 000 UAH, este de 162 000 UAH. Necesarul inițial de fonduri: 200 000 + 150 000 + 20 000 + 162 000 = 532 000 UAH.
Acesta este bugetul de finanțare a lansării. Fiecare sumă este reflectată diferit în calculul cheltuielilor: stocul devine cost al mărfurilor pe măsură ce se vinde, echipamentele pot necesita amortizare, iar o plată de garanție poate fi rambursată. Rezerva de trei luni este o ipoteză pentru acest exemplu; stabiliți rezerva necesară pe baza prognozei plăților.
Calculați pragul de rentabilitate al magazinului
Contribuția la acoperirea costurilor reprezintă venitul dintr-o comandă după scăderea costului mărfurilor vândute și a altor cheltuieli variabile. Această sumă acoperă cheltuielile fixe și contribuie la rezultatul financiar ulterior.
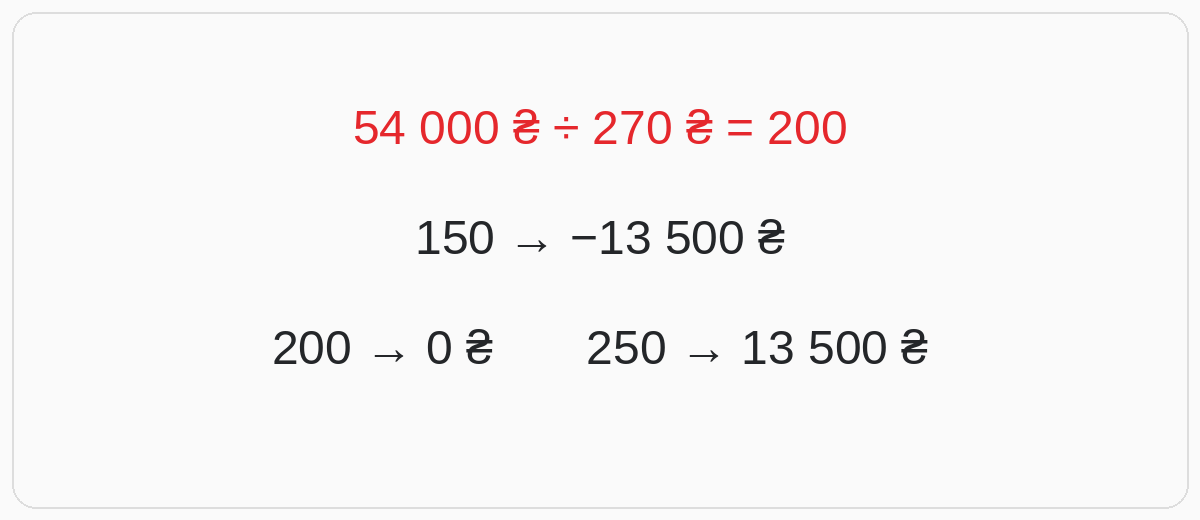
Exemplu ipotetic. Valoarea medie a comenzii este de 800 UAH, costul de achiziție al mărfurilor vândute este de 500 UAH, iar ambalarea, comisioanele de plată și costurile estimate pentru procesarea retururilor sunt de 30 UAH. Contribuția unei comenzi onorate: 800 − 500 − 30 = 270 UAH. La cheltuieli fixe de 54 000 UAH, pragul de rentabilitate este: 54 000 ÷ 270 = 200 de comenzi onorate pe lună.
Pentru un sortiment variat, calculați contribuția medie ponderată pentru tipurile de comenzi cu o compoziție definită a coșului: înmulțiți contribuția fiecărui tip cu ponderea sa în numărul total de comenzi și adunați rezultatele. Tipurile de comenzi trebuie să se excludă reciproc, iar ponderile lor trebuie să însumeze 100%. Calculul bazat pe valoarea medie a comenzii funcționează când structura cumpărăturilor este stabilă. Schimbările ponderilor produselor, reducerilor sau retururilor impun recalcularea. Rotunjiți în sus numărul fracționar de comenzi.
Exemplu ipotetic: trei scenarii la o contribuție de 270 UAH și cheltuieli fixe de 54 000 UAH:
- 150 de comenzi: venituri 120 000 UAH, contribuție 40 500 UAH, rezultat −13 500 UAH.
- 200 de comenzi: venituri 160 000 UAH, contribuție 54 000 UAH, rezultat 0 UAH.
- 250 de comenzi: venituri 200 000 UAH, contribuție 67 500 UAH, rezultat +13 500 UAH.
Pentru acest exemplu, presupunem că venitul de 800 UAH și costul mărfurilor vândute de 500 UAH per comandă onorată includ deja efectul retururilor de produse. Suma de 30 UAH acoperă ambalarea, comisioanele de plată și procesarea retururilor. Alte cheltuieli variabile, inclusiv livrarea suportată de magazin și plata pentru o comandă atrasă, nu sunt incluse în exemplu; dacă există, adăugați-le la cheltuielile variabile și recalculați contribuția, pragul de rentabilitate și scenariile. Rezultatele prezentate sunt, de asemenea, înainte de impozite, costuri de finanțare, amortizare și remunerația proprietarului, dacă aceasta nu este inclusă în buget. Pentru a determina profitul net, includeți toate cheltuielile și impozitele relevante. Stabiliți componența acestora și termenele de plată împreună cu un contabil.
Întocmiți un plan săptămânal al fluxului de numerar
Pentru fiecare săptămână, notați soldul inițial al fondurilor, încasările estimate, plățile și soldul final. Includeți datele plăților către furnizori, pentru chirie, salarii, impozite, rambursări către clienți și rate la împrumuturi. Includeți vânzările cu plată amânată la încasări în săptămâna în care estimați că veți primi banii.
Un deficit de numerar apare când fondurile disponibile nu sunt suficiente pentru plățile scadente. Pentru săptămâna respectivă, identificați o sursă de finanțare sau conveniți amânarea unei plăți. Verificați scenariul unor vânzări mai lente și al întârzierii încasărilor. În planul de numerar, înregistrați achiziția stocului ca plată, iar costul mărfurilor vândute în calculul rezultatului, fără a scădea din nou întreaga achiziție.
Urmăriți fluxul de numerar al magazinului în Torgsoft
În Torgsoft, operațiunile financiare sunt repartizate pe categorii de analiză financiară. Puteți consulta încasările, cheltuielile și soldurile pe categorii pentru o perioadă și un punct de vânzare selectate, precum și detalierea operațiunilor. Funcțiile sunt descrise în ghidul de analiză financiară.
Pentru a verifica planul, comparați fluxul efectiv de numerar pe categoriile relevante cu bugetul. Detalierea vă ajută să aflați cauza abaterii. Această analiză arată mișcarea banilor; calculul profitului net, prognoza vânzărilor și pregătirea calendarului viitor de plăți necesită o analiză separată.
Stabiliți responsabili și verificați planul lunar
Pentru fiecare acțiune, stabiliți responsabilul, termenul, bugetul și criteriul de acceptare: oferta furnizorului primită, testul cererii încheiat sau echipamentul pregătit. În fiecare lună, comparați planul cu realizările pentru comenzi, valoarea medie a comenzii, contribuție, cheltuieli fixe, stocuri și soldul fondurilor. În funcție de abateri, ajustați sortimentul, achizițiile, prețurile și cheltuielile și recalculați necesarul de finanțare.


 Reveniți la pasul anterior
Получил для себя, полезную информацию. Спасибо!
дуже цікаво