



Pri vyhodnocovaní nákupu porovnajte predané množstvo, skutočné sumy predaja a hodnotu zostávajúcich zásob. Každú položku posudzujte samostatne. Pred opätovným objednaním skontrolujte, čo sa už predalo, za akú cenu a koľko kusov je ešte v predajni.
Výsledok z predaného tovaru a získanie celej investovanej sumy späť posudzujte samostatne. V nižšie uvedenom príklade predaj priniesol kladný rozdiel medzi prijatými peniazmi a nákladmi na predané kusy, ale príjmy ešte nepokryli pôvodný nákup.
Určte rozsah nákupu a dátum vyhodnotenia
Vyberte jednu príjemku a dátum, ku ktorému vyhodnotíte výsledok. Pripravte si nakúpené množstvo, nákupnú hodnotu tovaru, informácie o predaji a skutočné zľavy. Nekombinujte viacero nákupov, ak sa rozhodujete, čo opätovne objednať práve z tejto dodávky.
- Porovnajte množstvo a nákupné ceny s dokladom dodávateľa.
- Skontrolujte, či sú v evidencii zaznamenané všetky predaje do zvoleného dátumu.
- Porovnajte evidovaný stav zásob so skutočným množstvom tovaru.
- Skontrolujte ceny dokončených predajov a poskytnuté zľavy.
- Zistite, či boli aj iné dodávky tohto tovaru, vratky alebo odpísania. Ak áno, na tento nákup nevzťahujte zjednodušené predpoklady z príkladu nižšie.
Dátum vyhodnotenia si zapíšte k výsledkom. Pri ďalšej kontrole použite tú istú príjemku a nový dátum. Porovnajte, ktoré položky sa v danom období predali a ako sa zmenili zásoby.
Analýza ziskovosti príjemky v Torgsoft
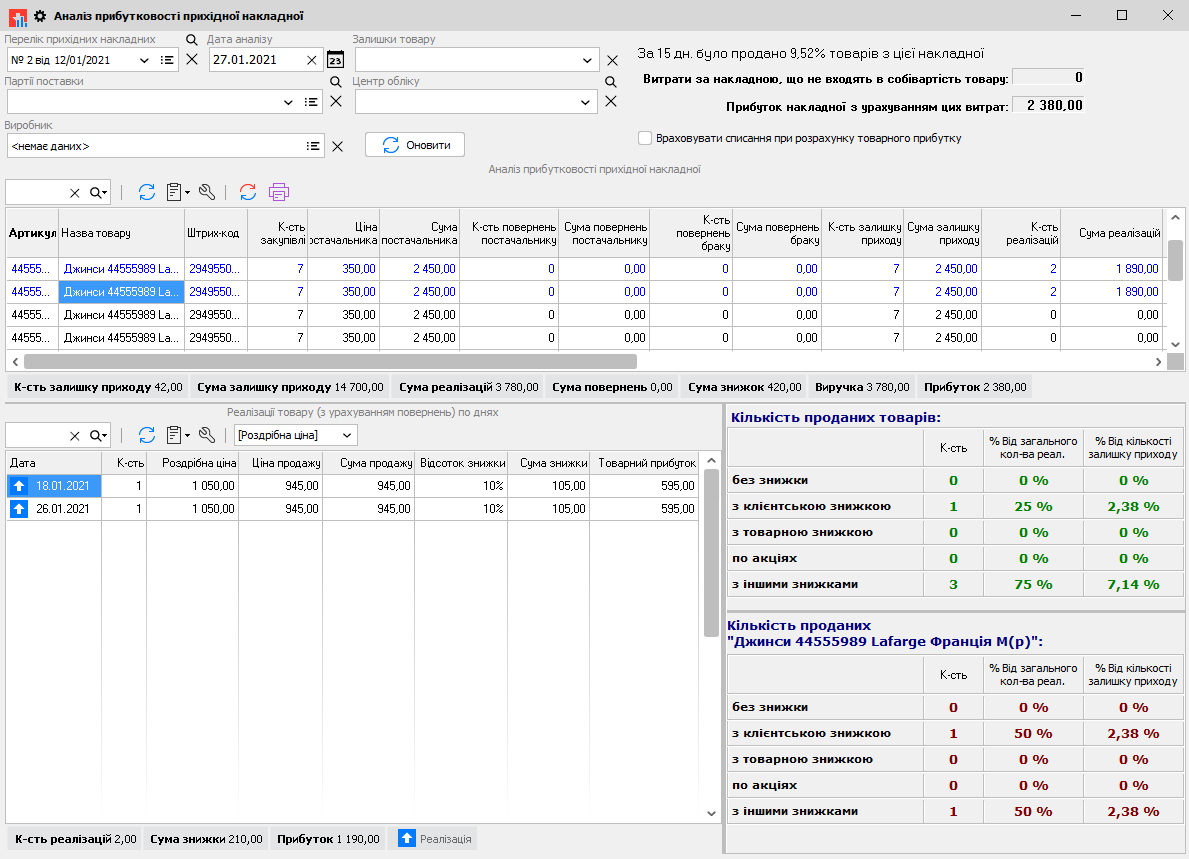
Na vyhodnotenie konkrétneho nákupu ponúka Torgsoft report „Analýza ziskovosti príjemky“. Zobrazuje predaje tovaru z vybratej príjemky od dátumu jej vytvorenia až po zadaný okamih. Pri každej položke je k dispozícii predané množstvo, zostávajúce zásoby a ich hodnota v nákupných cenách. Účel reportu je opísaný v článku o analýze konkrétneho nákupu.
Report zobrazuje aj sumu a percento poskytnutých zliav pri každom produkte a dosiahnutý zisk po zohľadnení nákladov. V dolnej časti okna si môžete pozrieť rozpis predaného tovaru: dátum, množstvo a predajnú cenu. Tieto údaje použite na porovnanie predaja jednotlivých položiek a kontrolu skutočných cien. Postup práce nájdete v pokynoch k reportu.
Vyberte príjemku v poli «Перелік прихідних накладних» v ukrajinskom rozhraní. V jeho zozname sa zobrazujú príjemky vytvorené v určenom stredisku evidencie. Po použití filtrov kliknite na «Оновити» v ukrajinskom rozhraní. Ak vyhodnocujete jeden doklad, skontrolujte, či je vybratý práve tento doklad: pri výbere dodávkovej dávky report zahŕňa tovar zo všetkých príjemiek v tejto dávke. O opätovnom objednaní rozhodnite až po kontrole zásob a podmienok nasledujúceho nákupu.
Ilustračný príklad: predaných 60 zo 100 kusov
Predpokladajme, že predajňa nakúpila jednu dodávku: 100 kusov po 200 UAH. Do dátumu vyhodnotenia sa predalo 60 kusov po 300 UAH a 40 zostalo. Nie sú tu žiadne počiatočné zásoby, ďalšie dodávky, zľavy, vratky ani odpísania. Nákup bol uhradený v plnej výške a všetky predaje boli tiež zaplatené. Dodatočné náklady, dane a prevádzkové výdavky v tomto príklade nezohľadňujeme.
Obchodná prirážka vyjadruje rozdiel medzi predajnou cenou a nákladmi na jeden kus ako percento z nákladov na jeden kus. Za predpokladov príkladu je (300 − 200) ÷ 200 × 100 % = 50 %. Predaných 60 kusov prinieslo zisk 6 000 UAH pred zohľadnením výdavkov vylúčených z príkladu. Zvyšných 40 kusov tvorí nepredané zásoby v hodnote 8 000 UAH v nákupných cenách.
| Čo vyhodnocujeme | Výpočet | Suma |
|---|---|---|
| Počiatočná investícia do nákupu | 100 × 200 UAH | 20 000 UAH |
| Príjmy zo zaplatených predajov | 60 × 300 UAH | 18 000 UAH |
| Náklady na predané kusy | 60 × 200 UAH | 12 000 UAH |
| Výsledok z predaného tovaru podľa predpokladov príkladu | 18 000 − 12 000 UAH | 6 000 UAH |
| Nepredané zásoby v nákupnej cene | 40 × 200 UAH | 8 000 UAH |
| Rozdiel medzi investíciou a príjmami | 20 000 − 18 000 UAH | 2 000 UAH |
Pri predaných 60 kusoch je rozdiel medzi sumou predaja a nákladmi 6 000 UAH. Predajňa zároveň vynaložila 20 000 UAH na celý nákup a z predaja prijala 18 000 UAH. K zvolenému dátumu sú teda príjmy stále o 2 000 UAH nižšie ako pôvodná investícia.
Samostatne zostáva 40 kusov v hodnote 8 000 UAH v nákupných cenách. Túto sumu nepripočítavajte k prijatým peniazom: v príklade sa tieto kusy ešte nepredali. Oceňte ich v nákupnej cene a budúci predaj posudzujte samostatne.
Skontrolujte vplyv skutočnej zľavy
Uvažujme samostatný ilustračný predaj jedného kusu s rovnakými nákladmi 200 UAH. Pri cene 300 UAH bez zľavy je výsledok 300 − 200 = 100 UAH. Ak poskytnete zľavu 5 %, zákazník zaplatí 285 UAH: 300 − 300 × 5 %.
Za týchto podmienok je výsledok na kus 285 − 200 = 85 UAH. Zľava ho znížila o 15 UAH. Tento predaj nie je zahrnutý v predchádzajúcej tabuľke.
Pred poskytnutím zľavy na zostávajúce zásoby vypočítajte výsledok pri navrhovanej cene. Pri vyhodnocovaní dokončených predajov použite skutočné ceny. Do výpočtu predaja uskutočneného za 285 UAH nevkladajte pôvodnú cenu 300 UAH.
Rozhodnite sa pri každej položke
- Plánujete doplniť zásoby. Pozrite si dátumy a množstvá predajov, skontrolujte dostupné zásoby a termín nasledujúcej dodávky. Zaznamenajte množstvo na objednanie a dôvod.
- Časť tovaru sa predala. Porovnajte zostávajúce zásoby s predajmi za zvolené obdobie. Pred objednaním rovnakého množstva znova určte, prečo potrebujete ďalšie zásoby.
- Predaj sa neuskutočnil. Skontrolujte, či je tovar dostupný na predaj, jeho vystavenie a cenu. Potom určte ďalší krok: ponechať súčasné podmienky, zmeniť cenu alebo odložiť opätovné objednanie.
- Plánujete zľavu. Zaznamenajte novú cenu a pred spustením ponuky vypočítajte výsledok na kus za podmienok stanovených vo svojom výpočte.
Analýzu ukončite pracovným zoznamom: tovar, predané množstvo, zostávajúce zásoby, skutočná predajná cena, plánovaný krok a dátum ďalšej kontroly. Určte osobu zodpovednú za objednávku alebo zmenu ceny. Pri ďalšom vyhodnotení porovnajte nové predaje a zásoby s predchádzajúcim záznamom.


 Vráťte sa na predchádzajúci krok