



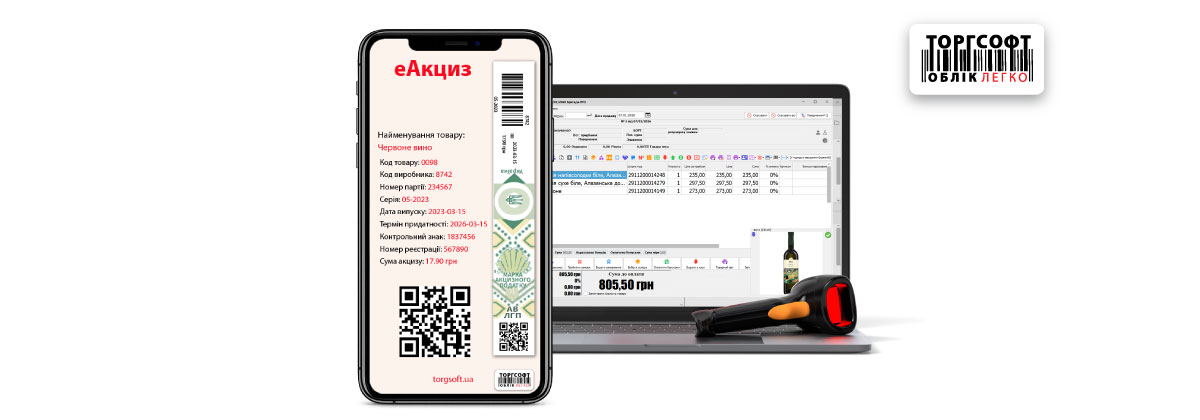
Na Ukrajine zavádzajú elektronický systém kontroly obehu alkoholických nápojov, tabakových výrobkov a tekutín do elektronických cigariet — eAkcíz. Najvyššia rada Ukrajiny 13. októbra 2026 schválila návrh zákona č. 15532, ktorý predpokladá presunutie povinného spustenia systému na 1. júla 2027. Podnikatelia, ktorí majú príslušné licencie k 1. januáru 2027, sa budú musieť zaregistrovať v systéme eAkcíz do 1. apríla 2027. Návrh zákona predpokladá aj prechodné obdobie pre tovar s papierovými kontrolnými známkami do 31. decembra 2028 a osobitné zníženie niektorých pokút v úvodnej fáze. Aby tieto zmeny nadobudli účinnosť, musí ich podpísať prezident a musia byť úradne zverejnené.
Pre výrobcov, dovozcov, veľkoobchodníkov a maloobchodné predajne znamená eAkcíz nový postup identifikácie, dokumentovania a kontroly pohybu tovaru podliehajúceho spotrebnej dani. Výrobcovia a dovozcovia zabezpečia elektronické označovanie výrobkov, dodávatelia budú vystavovať elektronické doklady k spotrebnej dani a predajcovia budú pri príjme tovaru a platbách pracovať s novými kódmi prostredníctvom registračných pokladníc (РРО — RRO) alebo softvérových registračných pokladníc (ПРРО — PRRO). Podnikatelia už teraz potrebujú skontrolovať licencie, doklady k tovaru, skenery, pokladničné zariadenia, programy na evidenciu tovaru a pripravenosť zamestnancov. Kým zákon o posunutí spustenia nenadobudne účinnosť, právne záväzné zostávajú termíny stanovené platným zákonom č. 4698-IX.
Kedy sa spustí eAkcíz a aké termíny platia pre podnikateľov
Základné pravidlá elektronickej vysledovateľnosti zaviedol zákon Ukrajiny č. 3173-IX z 29. júna 2023. Zákon č. 4698-IX následne posunul dátum plného spustenia systému na 1. novembra 2026.
Nový návrh zákona č. 15532, ktorý schválil parlament, predpokladá posunutie tohto termínu o ďalších osem mesiacov.
Nový harmonogram zavádzania systému eAkcíz
Dátum alebo obdobie | Čo sa predpokladá |
|---|---|
Do 30. júna 2027 | Pokračovanie prevádzky elektronického systému v testovacom režime |
1. január — 30. jún 2027 | Produkčná prevádzka systému v testovacom režime |
1. január — 31. marec 2027 | Registrácia hospodárskych subjektov, ktoré majú príslušné licencie k 1. januáru 2027 |
1. júl 2027 | Povinné plnohodnotné používanie systému eAkcíz |
1. júl — 31. december 2027 | Uplatnenie osobitnej výšky niektorých pokút — 10 % stanovenej sankcie |
1. január — 30. jún 2028 | Uplatnenie osobitnej výšky niektorých pokút — 30 % stanovenej sankcie |
Do 31. decembra 2028 vrátane | Predpokladané obdobie obehu výrobkov s papierovými kontrolnými známkami, vyrobených na Ukrajine alebo dovezených na colné územie Ukrajiny pred 1. júlom 2027 |
Toto je harmonogram predpokladaný návrhom zákona č. 15532. Kým nenadobudne účinnosť, platia súčasné termíny, najmä spustenie systému od 1. novembra 2026, možnosť obehu príslušných výrobkov s papierovými známkami do 1. mája 2028 a skôr stanovené prechodné pravidlá.
Samotné schválenie návrhu zákona Najvyššou radou Ukrajiny teda ešte neposúva právne povinnosti podnikateľov. Na uplatnenie nových termínov musí zákon nadobudnúť účinnosť.
Úradné dokumenty: návrh zákona č. 15532, zákon č. 4698-IX.
Čo je eAkcíz a ako funguje elektronická kontrolná známka
eAkcíz je štátny elektronický systém, ktorý bude zabezpečovať evidenciu a vysledovateľnosť obehu alkoholických nápojov, tabakových výrobkov a tekutín do elektronických cigariet podliehajúcich označovaniu kontrolnou známkou.
Právny základ systému tvoria Daňový kódex Ukrajiny a zákon č. 3817-IX.
Hlavnou zmenou je prechod na elektronickú identifikáciu každej jednotky príslušného výrobku.
Ako bude vyzerať elektronická známka
Elektronická známka spotrebnej dane je súbor údajov v štátnom elektronickom systéme. Jej grafický prvok sa umiestňuje na výrobok vo forme dvojrozmerného kódu DataMatrix.
Podľa Daňového kódexu sa spolu s grafickým prvkom uvádza prvých 12 znakov jedinečného identifikátora, ktoré sú čitateľné aj pre človeka.
Treba rozlišovať medzi:
- Elektronickou kontrolnou známkou — informáciou o konkrétnej jednotke výrobku v štátnom systéme.
- Kódom DataMatrix — grafickým zobrazením jedinečného identifikátora známky na obale.
- Jedinečným skupinovým identifikátorom — kódom na identifikáciu príslušného skupinového balenia výrobkov.
DataMatrix umožňuje identifikovať tovar počas jeho presunu od výrobcu alebo dovozcu ku konečnému spotrebiteľovi.
Na grafické označovanie sa budú vzťahovať technické požiadavky schválené uznesením Кабінету Міністрів України (Kabinetu ministrov Ukrajiny, KMU) č. 890 zo 16. júla 2025. Bod 11 príslušného postupu stanovuje minimálnu prijateľnú kvalitu tlače DataMatrix: stupeň 2 podľa normy ISO/IEC 15415 alebo stupeň B podľa normy ISO/IEC 29158.
Bežný čiarový kód tovaru, ktorý predajňa používa na vyhľadanie ceny a názvu výrobku, preto nenahrádza elektronickú kontrolnú známku.
Ktoré tovary musia mať elektronickú kontrolnú známku
Systém eAkcíz sa vzťahuje na tri hlavné skupiny výrobkov, pre ktoré právne predpisy stanovujú označovanie:
Kategória | Príklady |
|---|---|
Alkoholické nápoje | Vodka, koňak, whisky, likéry a ďalšie alkoholické nápoje, ktoré podliehajú označovaniu kontrolnou známkou |
Tabakové výrobky | Cigarety, cigary, cigarky a ďalšie príslušné tabakové výrobky |
Tekutiny do elektronických cigariet | Tekutiny, ktoré patria do príslušnej kategórie tovarov podliehajúcich spotrebnej dani a musia byť označené |
Nie všetky alkoholické nápoje a nie všetky tovary podliehajúce spotrebnej dani však musia byť označené elektronickými kontrolnými známkami.
Pri súčasnom papierovom označovaní bod 226.6 Daňového kódexu stanovuje označovanie alkoholických nápojov s obsahom etylalkoholu nad 8,5 % objemu, s výnimkami uvedenými v bode 226.10. Alkoholické nápoje vyrobené na Ukrajine s obsahom etylalkoholu do 8,5 % vrátane sa neoznačujú. Budúce znenie bodu 226.10 Daňového kódexu pri elektronickom označovaní výslovne oslobodzuje od označovania alkoholické nápoje s obsahom etylalkoholu do 8,5 % objemu bez ohľadu na krajinu výroby. Toto pravidlo sa uplatní po nadobudnutí účinnosti príslušných zmien; treba zohľadniť aj ďalšie výnimky uvedené v tomto bode.
Bežné pivo preto napríklad netreba automaticky zahrnúť do evidencie elektronických známok len preto, že ide o tovar podliehajúci spotrebnej dani. Rovnako treba zohľadniť zákonné výnimky pre niektoré druhy vinárskych výrobkov.
Osobitné pravidlá platia aj pre výrobky určené do bezcolných predajní a pre ďalšie kategórie vymedzené Daňovým kódexom.
To, či tovar patrí do označovanej kategórie, sa určuje podľa jeho vlastností, kódu Ukrajinskej klasifikácie tovarov zahraničnej ekonomickej činnosti (УКТ ЗЕД — UKT ZED) a požiadaviek článku 226 Daňového kódexu v znení uplatniteľnom na príslušný spôsob označovania.
Zdroj: Daňový kódex Ukrajiny, články 215 a 226.
Kto sa musí zaregistrovať v systéme eAkcíz
Podľa súčasného harmonogramu článok 57 zákona č. 3817-IX od 1. novembra 2026 stanovuje registráciu podnikateľských subjektov, ktoré vyrábajú, dovážajú, predávajú veľkoobchodne alebo maloobchodne tovary podliehajúce elektronickému označovaniu kontrolnou známkou. Návrh zákona č. 15532 predpokladá širšie pravidlo: zaregistrovať sa budú musieť držitelia aspoň jednej z licencií v ňom uvedených na výrobu alkoholických nápojov, tabakových výrobkov alebo tekutín do elektronických cigariet, na veľkoobchodný alebo maloobchodný predaj týchto výrobkov, ako aj na predaj cideru a perry bez pridaného alkoholu. Podľa návrhu bude povinnosť registrácie závisieť od toho, či podnikateľ má príslušnú licenciu, aj keď konkrétny tovar nepodlieha označovaniu. Nové pravidlo sa uplatní až po nadobudnutí účinnosti príslušných ustanovení zákona.
Systém eAkcíz sa teda týka:
- Výrobcov alkoholických nápojov, tabakových výrobkov a príslušných tekutín.
- Dovozcov takýchto výrobkov.
- Veľkoobchodných dodávateľov a distribútorov.
- Maloobchodných predajní.
- Ďalších podnikateľských subjektov, ktoré sa podieľajú na obehu tovarov podliehajúcich elektronickému označovaniu.
Rozsah povinností jednotlivých účastníkov sa však líši.
Výrobcovia a dovozcovia zabezpečia vytváranie a používanie elektronických známok. Veľkoobchodníci budú dokumentovať presuny výrobkov. Maloobchodní predajcovia budú musieť zabezpečiť riadny príjem, evidenciu a predaj označených výrobkov.
Registrácia prostredníctvom elektronického používateľského účtu
Uznesenie Kabinetu ministrov Ukrajiny č. 1142 určuje pravidlá fungovania elektronického systému a organizáciu prístupu k nemu.
Na zapojenie do elektronického obehu musí hospodársky subjekt zabezpečiť registráciu, identifikáciu oprávnených zástupcov a používanie prostriedkov elektronickej komunikácie stanovených systémom.
Podnikateľ by si mal vopred pripraviť:
- aktuálne registračné údaje fyzickej osoby — podnikateľa (ФОП — FOP) alebo právnickej osoby;
- platné licencie na príslušné činnosti;
- informácie o predajniach, skladoch a ďalších prevádzkach;
- kvalifikované elektronické podpisy oprávnených osôb;
- údaje o zamestnancoch, ktorým treba poskytnúť prístup do systému;
- softvér kompatibilný so stanovenými prostriedkami elektronickej komunikácie.
Na testovanie funkcií systému slúži elektronický používateľský účet systému eAkcíz.
Návrh zákona č. 15532 stanovuje tri termíny registrácie pre držiteľov licencií, ktoré uvádza:
- ak je aspoň jedna príslušná licencia platná k 0.00 hod. 1. januára 2027 — do 1. apríla 2027;
- ak bola príslušná licencia získaná od 1. januára do 20. marca 2027 vrátane — najneskôr do 1. apríla 2027;
- ak bola príslušná licencia získaná od 21. marca 2027 — pred začatím činnosti, na ktorú bola licencia udelená.
Prevádzkovatelia, ktorí sa zaregistrujú od 1. januára do 30. júna 2027, sa podľa návrhu nebudú musieť opätovne registrovať od 1. júla 2027. Tieto pravidlá sa uplatnia až po nadobudnutí účinnosti príslušných ustanovení zákona.
Zdroj: uznesenie KMU č. 1142.
Ako bude prebiehať obeh tovaru cez systém eAkcíz
Elektronická vysledovateľnosť zahŕňa zaznamenávanie úkonov s označenými výrobkami, ktoré stanovuje zákon.
- Výroba alebo dovoz
Výrobca alebo dovozca zabezpečí vytvorenie elektronických známok a označenie príslušných výrobkov. - Odovzdanie dodávateľovi
Presun výrobkov sa v stanovených prípadoch dokumentuje elektronickým dokladom k spotrebnej dani. - Príjem v predajni
Predajca prevezme tovar, skontroluje jeho množstvo, označenie a sprievodné doklady. - Maloobchodný predaj
Tovar sa predáva pri dodržaní požiadaviek na RRO/PRRO a elektronickú známku. - Ukončenie obehu
V elektronickom systéme sa podľa stanoveného postupu zaznamená informácia o zneplatnení známky.
Čo je elektronický doklad k spotrebnej dani
Elektronický doklad k spotrebnej dani (АЕД — AED) sa používa na elektronické sledovanie pohybu označených výrobkov.
Jeho formu a postup vyhotovenia stanovuje uznesenie KMU č. 1144 zo 4. októbra 2024.
Bod 4 tohto postupu stanovuje vyhotovenie AED pri určených presunoch výrobkov medzi hospodárskymi subjektmi, pri vrátení tovaru dodávateľovi a pri presune medzi vlastnými prevádzkami.
Bod 5 stanovuje, že AED sa nevyhotovuje pri presune označených výrobkov medzi vlastnými skladovými alebo predajnými prevádzkami na rovnakej adrese. Bod 16 však vyžaduje zaznamenať takýto presun v systéme eAkcíz samostatným oznámením s kódmi prevádzok a zoznamom elektronických známok alebo jedinečných skupinových identifikátorov. Oznámenie sa vyhotovuje po prevzatí tovaru a naskenovaní príslušných kódov v prevádzke, do ktorej bol presunutý.
Ak napríklad predajňa prevezme tovar zo skladu dodávateľa, pohyb označených výrobkov sa dokumentuje podľa pravidiel pre AED. Ak sa tovar presúva medzi vlastnými prevádzkami toho istého podnikateľa na rovnakej adrese, uplatní sa uvedená výnimka.
AED sa vyhotovuje pre aktivované elektronické známky. Dodávateľ ho podpisuje kvalifikovaným elektronickým podpisom; pri vrátení s kódmi operácií „4“ a „5“ doklad vyhotovuje a podpisuje kupujúci. V deň prevzatia tovaru príjemca skontroluje údaje AED naskenovaním grafických prvkov elektronických známok alebo skupinových identifikátorov a potvrdí prevzatie svojím kvalifikovaným elektronickým podpisom. Ak zistí nezrovnalosti, musí najneskôr nasledujúci pracovný deň po ich zistení poslať prostredníctvom systému oznámenie o nesúlade. Pri interných presunoch medzi prevádzkami jedného maloobchodného predajcu na základe AED s kódom „7“ umožňuje bod 25 uviesť čiarové kódy tovarov namiesto zoznamu elektronických známok a skupinových identifikátorov.
Dokumentovanie pohybu tovaru cez systém eAkcíz neruší požiadavky na prvotné účtovné doklady. Podnikateľ musí mať riadne potvrdenie o obchodnej transakcii podľa zákona č. 996-XIV a osobitných právnych predpisov.
Zdroje: uznesenie KMU č. 1144, body 3–5, 13, 26, zákon č. 996-XIV, článok 9.
Čo robiť, ak systém eAkcíz nefunguje alebo nie je internet
Postup č. 1144 stanovuje osobitný spôsob vyhotovenia AED v čase, keď nie je spojenie so serverom elektronického systému.
Podľa bodov 42–44 tohto postupu môže hospodársky subjekt za stanovených podmienok použiť softvérové riešenia poskytnuté vlastníkom alebo správcom systému a vyhotoviť vizuálne zobrazenie elektronického dokladu na papieri.
Taký AED musí mať QR kód a označenie, že bol vyhotovený v čase výpadku spojenia so serverom pomocou softvérových riešení poskytnutých vlastníkom alebo správcom systému. Dodávateľ pripojí k elektronickému dokladu kvalifikovaný elektronický podpis a jeho papierovú kópiu potvrdí vlastnoručným podpisom. Príjemca potvrdí prevzatie tovaru kvalifikovaným elektronickým podpisom v príslušnom softvérovom riešení a papierovú kópiu podpíše vlastnoručne. Po obnovení spojenia sa údaje automaticky zosynchronizujú so serverom systému.
Neznamená to, že pri výpadku internetu možno namiesto AED vystaviť ľubovoľný papierový dodací list.
Treba použiť postup stanovený uznesením č. 1144. Od pravidiel pre prácu s AED bez spojenia treba odlišovať pravidlá offline prevádzky PRRO: upravujú rôzne operácie.
Zdroj: uznesenie KMU č. 1144, body 9, 42–46.
Predaj alkoholu a tabaku cez RRO/PRRO po spustení systému eAkcíz
Zavedenie elektronických kontrolných známok neruší povinnosť používať RRO alebo PRRO, ak ju stanovujú právne predpisy.
Článok 3 zákona č. 265/95-VR stanovuje okrem iného povinnosť zaevidovať platbu v plnej výške nákupu a vydať kupujúcemu riadny doklad o platbe.
Pri predaji tovaru podliehajúceho spotrebnej dani treba zabezpečiť správne uvedenie náležitostí pokladničného dokladu podľa predpísaného vzoru, najmä:
- názov a množstvo tovaru;
- cenu a celkovú sumu platby;
- kód podpoložky tovaru podľa UKT ZED v prípadoch stanovených zákonom;
- príslušné daňové náležitosti;
- údaje o kontrolnej známke, ak je ich uvedenie na doklade povinné.
Pre alkoholické nápoje označené papierovými známkami už platia požiadavky na uvedenie príslušného údaja o kontrolnej známke v pokladničnom doklade.
Po nadobudnutí účinnosti príslušných zmien bude bod 11 článku 3 zákona č. 265/95-VR pri maloobchodnom predaji výrobkov s elektronickou známkou vyžadovať uvedenie jedinečného identifikátora alebo sériového čísla elektronickej kontrolnej známky. Pri cigarách s obsahom tabaku pod kódom UKT ZED 2402 10 00 10 a pri alkoholických nápojoch predávaných rozlievaním možno tieto údaje uviesť len pri prvom predaji v rámci obsahu jedného balenia cigár alebo jednej fľaše alkoholického nápoja. Pre zákonné prechodné zásoby s papierovými známkami bude platiť osobitné pravidlo: elektronické identifikátory sa neuvádzajú a pri predaji alkoholických nápojov sa uvádza séria a číslo papierovej známky.
Bude potrebné kúpiť nové pokladničné zariadenie
Právne predpisy nestanovujú všeobecnú povinnosť, podľa ktorej by každá predajňa musela kúpiť novú pokladnicu výlučne pre zavedenie systému eAkcíz.
Podnikateľ však musí zabezpečiť splnenie technických požiadaviek na predaj označeného tovaru.
Preto treba skontrolovať skenery dvojrozmerných kódov, softvér na evidenciu tovaru, RRO/PRRO a ich vzájomnú kompatibilitu.
Bežný skener lineárnych čiarových kódov nemusí stačiť na načítanie kódu DataMatrix.
Treba tiež overiť, či softvér podporuje všetky operácie s elektronickými známkami, ktoré systém vyžaduje, vrátane predaja, vrátenia a spracovania príslušných oznámení.
Zdroje: zákon č. 265/95-VR, články 3 a 17, nariadenie Ministerstva financií č. 13.
Papierové kontrolné známky: čo bude so zásobami alkoholu a tabaku
Prechod na systém eAkcíz neznamená, že všetok tovar vyrobený skôr a označený papierovými známkami sa v deň spustenia automaticky stane nezákonným.
Právne predpisy stanovujú pre príslušné výrobky prechodné obdobie.
Aké termíny platia a aké zmeny sa navrhujú
Otázka | Platný postup | Predpokladá návrh zákona č. 15532 |
|---|---|---|
Dátum výroby alebo dovozu výrobkov s papierovými známkami | Do 1. novembra 2026 | Do 1. júla 2027 |
Konečný termín obehu takýchto výrobkov | Do 1. mája 2028 | Do 31. decembra 2028 vrátane |
Začiatok povinného používania elektronických známok | 1. november 2026 | 1. júl 2027 |
Zákon č. 3817-IX, bod 17 oddielu XIII, stanovuje, že po skončení platného prechodného obdobia vlastník stiahne výrobky s papierovými známkami z obehu, aby ich stanoveným postupom označil elektronicky.
Ak zmeny podľa návrhu zákona č. 15532 nadobudnú účinnosť, príslušné termíny sa posunú.
Vrátenie nepoužitých papierových známok
Treba rozlišovať medzi zásobami hotových výrobkov s papierovými známkami a nepoužitými papierovými známkami, ktoré má výrobca alebo dovozca.
Papierové známky, ktoré boli kúpené, ale do 1. novembra 2026 sa nepoužili na označenie výrobkov, treba vrátiť predajcovi stanoveným postupom. Podľa súčasného harmonogramu zostávajú body 25–27 a 29–32 nariadenia schváleného uznesením KMU č. 1251 účinné do ich zrušenia 1. mája 2027. Uznesenie č. 1756 posúva dátum straty účinnosti týchto ustanovení, samo však neurčuje osobitný konečný termín vrátenia známok. Spotrebnú daň zaplatenú pri prevzatí známok možno na žiadosť kupujúceho započítať pri tvorbe elektronických známok alebo vrátiť. Výnimkou sú sumy zaplatené podľa článku 225 Daňového kódexu: nevracajú sa, možno ich však použiť pri tvorbe elektronických známok.
Po nadobudnutí účinnosti zákona vychádzajúceho z návrhu č. 15532 treba uplatňovať nové dátumy a príslušné zmeny vykonávacích predpisov.
Pre maloobchodnú predajňu je najdôležitejšie mať doklady o pôvode výrobkov, kontrolovať zásoby a oddeľovať tovar s papierovými známkami od tovaru, na ktorý sa už bude vzťahovať elektronická vysledovateľnosť.
Zdroje: zákon č. 3817-IX, oddiel XIII, bod 17, uznesenie KMU č. 1756.
Sú na prácu so systémom eAkcíz potrebné nové licencie
Registrácia v elektronickom systéme nenahrádza licencie na výrobu, veľkoobchodný alebo maloobchodný predaj alkoholických nápojov, tabakových výrobkov a tekutín do elektronických cigariet.
Licencie upravuje zákon č. 3817-IX.
Článok 41 stanovuje samostatné licencie pre príslušné druhy podnikateľskej činnosti. Maloobchodné licencie sa udeľujú osobitne pre príslušné miesta predaja.
Vlastníkovi siete predajní preto nestačí jedna licencia na maloobchodný predaj alkoholu pre všetky prevádzky.
Požiadavky na priestory a sklady
Podľa bodu 51 časti prvej článku 1 zákona č. 3817-IX musí predajná plocha miesta maloobchodného predaja alkoholických nápojov vo všeobecnosti dosahovať najmenej 20 m².
Zákon však stanovuje výnimky pre predaj piva, cideru a perry bez pridaného alkoholu a niektorých kvasených nápojov, ktoré spĺňajú určené podmienky.
Článok 39 zákona č. 3817-IX upravuje aj vedenie Jednotného registra skladovacích miest. Držiteľ licencie na maloobchodný predaj doň zapisuje skladovacie miesta príslušných výrobkov, ktoré sa nachádzajú na inej adrese než miesto maloobchodného predaja.
Pri príprave na systém eAkcíz preto treba skontrolovať nielen pokladnicu, ale aj doklady týkajúce sa miest, kde sa tovar skutočne skladuje.
Zamestnanci a mzdové požiadavky
Článok 42 zákona č. 3817-IX stanovuje aj požiadavky na priemernú mesačnú mzdu zamestnancov držiteľov licencie na maloobchodný predaj príslušných výrobkov.
Všeobecný ukazovateľ priemernej mesačnej zúčtovanej mzdy je najmenej dvojnásobok minimálnej mzdy stanovenej k 1. januáru vykazovaného roka. Ukazovateľ vo výške 1,5-násobku minimálnej mzdy sa uplatňuje len vtedy, ak sú súčasne splnené tieto podmienky: všetky maloobchodné predajne držiteľa licencie sa nachádzajú mimo sídel, ktoré sú administratívnymi centrami oblastí, Kyjeva a Sevastopoľa, vo vzdialenosti najmenej 50 kilometrov od nich, a majú predajné miestnosti s plochou do 500 m². Ukazovateľ sa vzťahuje na podnikateľský subjekt, nie na samostatnú predajňu. Vypočítava sa z údajov daňového výkazu: suma zúčtovaných miezd a zákonom určených dávok v súvislosti s dočasnou pracovnou neschopnosťou sa vydelí počtom poistených osôb, ktorým bola zúčtovaná mzda, okrem osôb, ktorým boli zúčtované peňažné náležitosti.
Pri FOP bez zamestnancov musí celkový mesačný zdaniteľný príjem dosahovať najmenej dvojnásobok minimálnej mzdy alebo 1,5-násobok minimálnej mzdy za rovnakých podmienok, ktoré sa týkajú všetkých predajných miest.
Tieto požiadavky nie sú dôsledkom zavedenia systému eAkcíz, ovplyvňujú však dodržiavanie licenčných podmienok.
Zdroj: zákon č. 3817-IX, články 1, 39, 41 a 42.
Predaj cez internet, doručenie a vrátenie tovaru
Zákon č. 3817-IX umožňuje maloobchodný predaj určených alkoholických nápojov cez internet, ak predajca má príslušnú licenciu.
Predaj na diaľku nezbavuje predajcu povinností týkajúcich sa licencie, evidencie platieb, preukázania pôvodu výrobkov a zákazu predaja maloletým.
Pre internetový obchod je dôležité správne určiť miesto maloobchodného predaja, z ktorého sa tovar odosiela konečnému spotrebiteľovi.
Po začatí povinného používania systému eAkcíz bude potrebné zaznamenávať operácie s označenými výrobkami podľa stanoveného postupu.
Vrátenie tovaru sa musí riadne zaznamenať v skladovej evidencii, pokladničných dokladoch a, ak sa to vyžaduje, aj v štátnom systéme elektronickej vysledovateľnosti.
Zdroje: zákon č. 3817-IX, články 16 a 17, zákon č. 265/95-VR.
Ako systém eAkcíz ovplyvní spotrebnú daň
Spustenie elektronického systému neruší spotrebnú daň ani nezavádza jednotnú sadzbu pre všetky tovary.
Daňový režim upravuje Daňový kódex Ukrajiny, najmä články 212–226.
Pre výrobcov a dovozcov systém eAkcíz predpokladá používanie elektronických mechanizmov súvisiacich s tvorbou jedinečných identifikátorov a plnením daňových povinností.
Uznesenie KMU č. 1137 zo 4. októbra 2024 určuje postup výpočtu súm spotrebnej dane, ktoré musia hospodárske subjekty — výrobcovia a dovozcovia — zaplatiť za vytvorené jedinečné identifikátory.
Pre maloobchodných predajcov naďalej platia príslušné pravidlá zdaňovania spotrebnou daňou.
Treba rozlišovať najmä medzi maloobchodnou spotrebnou daňou z alkoholických nápojov a pravidlami zdaňovania tabakových výrobkov. Nie každý predajca tovaru podliehajúceho spotrebnej dani ju platí rovnakým spôsobom.
Nové daňové priznanie k spotrebnej dani
Od 1. marca 2026 platí aktualizovaný formulár daňového priznania k spotrebnej dani.
Zmeny stanovuje nariadenie Ministerstva financií č. 567 zo 7. novembra 2024.
Konkrétne:
- zrušila sa bývalá príloha č. 5 o stratených kontrolných známkach spotrebnej dane;
- bývalá príloha č. 6 sa stala prílohou č. 5;
- zmenilo sa číslovanie nasledujúcich príloh.
Štátna daňová služba (ДПС — DPS) oznámila, že aktualizovaný formulár priznania sa používa s identifikátorom F/J0209514.
Podnikatelia, ktorí pripravujú výkazy pomocou evidenčných programov, musia overiť, či súbory XML zodpovedajú aktuálnym formulárom a elektronickým identifikátorom.
Samotné vytvorenie súboru XML nepotvrdzuje, že priznanie zodpovedá platnému formuláru a daňový orgán ho prijal.
Zdroje: nariadenie Ministerstva financií č. 14 z 23. 1. 2015, oficiálne vysvetlenie DPS k priznaniu z 23. 2. 2026.
Pokuty za porušenie pravidiel systému eAkcíz, označovania a maloobchodného predaja
Porušenie právnych predpisov o tovare podliehajúcom spotrebnej dani môže viesť k finančným sankciám stanoveným Daňovým kódexom, zákonom č. 3817-IX a zákonom č. 265/95-VR.
Zodpovednosť závisí od konkrétneho porušenia, jeho okolností a príslušnej právnej normy.
Osobitné pokuty počas prechodu na systém eAkcíz
Návrh zákona č. 15532 predpokladá dočasné zníženie len pokút podľa bodov 9, 10 a 39 časti druhej článku 73 zákona č. 3817-IX. Plná výška týchto pokút je: za príslušné operácie bez registrácie ako hospodársky subjekt v systéme eAkcíz — 100 % hodnoty výrobkov vymedzených v bode 9; za odoslanie bez riadneho AED — 10 % hodnoty príslušných výrobkov; za prevzatie a skladovanie bez riadneho AED — 10 % ich hodnoty, s výnimkami stanovenými v bode 39. Zníženie sa nevzťahuje na bod 38 týkajúci sa výrobkov, ktoré sa považujú za neoznačené elektronickými známkami.
Kým zmeny nenadobudnú účinnosť, súčasný harmonogram stanovuje pokutu vo výške 10 % určenej sumy za porušenia podľa bodov 9, 10 a 39 spáchané od 1. novembra 2026 do 30. apríla 2027 vrátane, a 30 % za porušenia spáchané od 1. mája do 31. októbra 2027 vrátane. V oboch harmonogramoch sa výška určuje podľa dátumu spáchania porušenia bez ohľadu na dátum jeho zistenia alebo rozhodnutia o pokute.
Obdobie, v ktorom došlo k porušeniu | Predpokladaná výška sankcie |
|---|---|
1. júl — 31. december 2027 | 10 % stanovenej výšky pokuty |
1. január — 30. jún 2028 | 30 % stanovenej výšky pokuty |
Zníženie sa vzťahuje na príslušné porušenia, na ktoré sa vzťahujú osobitné ustanovenia, nie na všetky porušenia právnych predpisov o alkohole, tabaku alebo pokladničnej disciplíne.
Tieto ustanovenia napríklad nezavádzajú všeobecné zníženie pokuty za predaj bez potrebnej licencie alebo za nezaevidovanie platby cez RRO.
Nové obdobia zníženia pokút sa uplatnia až po nadobudnutí účinnosti príslušného zákona.
Pokuty za porušenie pravidiel RRO/PRRO
Podľa bodu 1 článku 17 zákona č. 265/95-VR sa za nezaevidovanie platby cez RRO/PRRO, za jej zaevidovanie v nižšej sume alebo za nevydanie riadneho dokladu o platbe stanovuje:
- 100 % hodnoty tovaru predaného v rozpore s pravidlami — za prvé porušenie;
- 150 % hodnoty tovaru predaného v rozpore s pravidlami — za každé ďalšie porušenie.
Plnú výšku uvedených sankcií stanovuje bod 1 článku 17 zákona č. 265/95-VR.
Zodpovednosť za porušenie licenčných požiadaviek
Zákon č. 3817-IX stanovuje samostatné finančné sankcie za určené porušenia týkajúce sa výroby, skladovania, označovania a obehu tovaru podliehajúceho spotrebnej dani.
Zodpovednosť môže vzniknúť napríklad za činnosť bez potrebnej licencie, porušenie pravidiel obehu výrobkov a ďalšie konania výslovne uvedené v článku 73.
Technická chyba skenera alebo programu na evidenciu tovaru sama osebe neznamená automatické uloženie akejkoľvek pokuty. Najprv musí byť zistené porušenie konkrétnej právnej normy.
Zdroje: zákon č. 3817-IX, článok 73 a oddiel XIII, zákon č. 265/95-VR, článok 17.
Za akých podmienok možno ukončiť platnosť licencie
Článok 46 zákona č. 3817-IX stanovuje postup a dôvody ukončenia platnosti licencií na príslušné podnikateľské činnosti.
Medzi zákonné dôvody podľa konkrétnej situácie patria:
- žiadosť držiteľa licencie o ukončenie jej platnosti;
- nesúlad údajov v registroch alebo predložených dokladoch so skutočnosťou, ktorý zistil kontrolný orgán;
- ďalšie okolnosti uvedené v článku 46, potvrdené spôsobom stanoveným zákonom.
DPS vysvetľuje uplatňovanie článku 46 aj v prípadoch, keď sa pri kontrole zistia nezrovnalosti. Zákon pritom stanovuje výnimky pre niektoré zmeny administratívno-územných názvov a kódov.
Vlastník predajne by mal včas aktualizovať údaje v registroch, udržiavať licencie v platnosti a dodržiavať príslušné požiadavky na predajné miesta.
Samotné používanie určitého evidenčného programu nie je samostatným dôvodom na ukončenie platnosti licencie.
Zdroj: zákon č. 3817-IX, článok 46.
Evidencia kontrolných známok, predajov a priznaní v programe Торгсофт (Torgsoft)
Program Торгсофт (Torgsoft) obsahuje funkcie na prácu s tovarom podliehajúcim spotrebnej dani, jeho kontrolnými známkami a pokladničnými dokladmi. Pri príslušných druhoch tovaru možno napríklad nastaviť dynamickú vlastnosť „Сканувати акцизну марку“ („Skenovať kontrolnú známku“). Pri predaji alebo vrátení program vyžiada zadanie kódu známky. Podporuje skenovanie známok jednotlivých kusov výrobkov aj postupné skenovanie viacerých známok. Tieto funkcie opisuje pomocník Torgsoftu pre súčasné papierové označovanie kontrolnými známkami. Pomocník tiež upozorňuje, že program nepodporuje súčasné zadanie označovacieho kódu a kontrolnej známky pri jednom výrobku; môže to viesť k nepredvídaným chybám.
Na obmedzenie chýb program Torgsoft umožňuje kontrolovať jedinečnosť kontrolných známok. Kontrolu možno nastaviť v rámci dokladu, tovaru alebo obchodnej siete. Ak sa známka už použila, program môže upozorniť na opakované zadanie a zobraziť príslušnú operáciu. K dispozícii je aj nastavenie správania programu pri pokuse predať tovar bez zadanej kontrolnej známky. Tlač kódov známok na pokladničných dokladoch je podporovaná pri modeloch fiškálnych zariadení a PRRO, ktoré program určuje. Treba naskenovať každý kus tovaru; počet kusov s kontrolnými známkami musí byť celé číslo. Pri zariadení Datecs s ovládačom Atlas možno v jednej položke tovaru uviesť najviac šesť známok, pri zariadení Екселліо (Exellio) osem. Ak množstvo tovaru v doklade prevyšuje počet zadaných známok, podľa opisu v pomocníkovi sa na pokladničnom doklade uvedie množstvo zodpovedajúce počtu známok. Pred fiškalizáciou preto treba skontrolovať množstvo tovaru a počet zadaných známok. Nastavenie predaja bez známky nefunguje pri pridávaní tovaru do faktúry; pri expedícii tovaru na základe faktúry bez zadaných známok pomocník opisuje upozornenie, po ktorom sa výdajný dodací list aj tak vytvorí.
Na evidenciu predaja tovaru podliehajúceho spotrebnej dani je k dispozícii doplnková platená funkcia „Декларація акцизного податку“ („Priznanie k spotrebnej dani“). Umožňuje získať údaje o výrobkoch predaných vo vybranom období a exportovať výkaz do formátu XML. Na jej používanie treba nastaviť kategórie tovaru. Dokumentácia funkcie však opisuje export všeobecnej časti priznania a bývalej prílohy č. 6. Pred podaním výkazov treba potvrdiť kompatibilitu príslušnej verzie Torgsoftu s aktuálnym formulárom priznania vrátane prílohy č. 5 pre maloobchodný predaj piva a alkoholických nápojov.
Existujúce funkcie na prácu s papierovými kontrolnými známkami nepotvrdzujú, že Torgsoft už má plnú integráciu so štátnym systémom eAkcíz. Podporu nových elektronických známok, AED, prenosu údajov cez API a elektronického zneplatňovania známok treba overiť osobitne pre príslušnú verziu programu a pokladničné riešenie.
Ako pripraviť predajňu na systém eAkcíz
Prechod na elektronickú vysledovateľnosť si vyžaduje koordináciu skladovej evidencie, pokladnice, skladu a zamestnancov.
Kontrola pripravenosti podnikania
Oblasť | Čo treba urobiť |
|---|---|
Licencie | Skontrolovať platnosť licencií a súlad s druhmi vykonávanej činnosti |
Prevádzky | Skontrolovať údaje o predajniach, skladoch a skladovacích miestach |
Registrácia | Pripraviť doklady a elektronické podpisy na registráciu v systéme eAkcíz |
Skenery | Overiť podporu formátu DataMatrix |
RRO/PRRO | Skontrolovať tvorbu pokladničných dokladov a technickú pripravenosť na nové náležitosti |
Program na evidenciu tovaru | Potvrdiť podporu potrebných operácií so systémom eAkcíz |
Zásoby tovaru | Skontrolovať zásoby podľa názvov, šarží a dokladov |
Dodávky | Nastaviť príjem a kontrolu výrobkov a AED |
Zamestnanci | Zaškoliť pokladníkov, pracovníkov evidencie tovaru a osoby zodpovedné za elektronické doklady |
Chyby | Určiť postup pri poškodenom označení, nezrovnalostiach alebo výpadku spojenia |
Osobitnú pozornosť treba venovať tovaru s papierovými kontrolnými známkami. Počas prechodného obdobia sa v predajni môžu súčasne nachádzať výrobky, na ktorých obeh sa vzťahujú rôzne pravidlá označovania.
Podnikateľ musí vedieť preukázať zákonný pôvod každej šarže výrobkov a správne zaznamenať jej predaj.
Pre obchodné siete je dôležité aj nastavenie interných presunov medzi prevádzkami a určenie zamestnancov zodpovedných za vyhotovovanie elektronických dokladov.
Ako budú môcť kupujúci kontrolovať elektronické kontrolné známky
Elektronická vysledovateľnosť umožňuje získať informácie o označených výrobkoch.
Predpokladá sa, že spotrebitelia budú môcť na kontrolu informácií o tovare používať príslušné štátne digitálne služby vrátane funkcií aplikácie „Дія“ („Dija“).
Naskenovaním grafického kódu bude možné získať údaje dostupné v štátnom elektronickom systéme.
Elektronická známka však nie je univerzálnym certifikátom kvality ani bezpečnosti výrobku. Slúži predovšetkým na jeho identifikáciu a kontrolu zákonného obehu.
Požiadavky na kvalitu, zloženie a bezpečnosť alkoholických nápojov a tabakových výrobkov upravujú samostatné ustanovenia právnych predpisov.
Čo sa po zavedení systému eAkcíz zmení pre ukrajinské podniky
Systém eAkcíz predpokladá prechod na elektronickú evidenciu označených výrobkov v rôznych fázach ich obehu.
Pre výrobcov a dovozcov budú hlavnými zmenami elektronické známky, požiadavky na umiestňovanie kódov DataMatrix a operácie s jedinečnými identifikátormi.
Dodávatelia budú vyhotovovať elektronické doklady k spotrebnej dani a zaznamenávať pohyb výrobkov.
Maloobchodné predajne sa pripravia na prácu s elektronickými známkami pri príjme, evidencii a predaji tovaru cez RRO/PRRO.
Podnikatelia budú naďalej plniť platné požiadavky na licencie, dokladovanie pôvodu tovaru, dane a fiškalizáciu platieb.
Hlavnou úlohou podnikov je zabezpečiť správnu evidenciu každej šarže označených výrobkov, riadne zdokumentovať ich presun a správne zaevidovať predaj. Ak príslušný zákon nadobudne účinnosť, posunutie termínov podľa návrhu zákona č. 15532 poskytne podnikom viac času na prípravu softvéru, zariadení a zamestnancov. Dovtedy treba dodržiavať platný harmonogram zavádzania.
Oficiálne právne zdroje
- Zákon Ukrajiny č. 3173-IX z 29. 6. 2023 „O zmene Daňového kódexu Ukrajiny a ďalších zákonov Ukrajiny v súvislosti so zavedením elektronickej vysledovateľnosti obehu alkoholických nápojov, tabakových výrobkov a tekutín používaných v elektronických cigaretách“. Oddiel II — termíny a prechodné ustanovenia. Text zákona.
- Zákon Ukrajiny č. 3817-IX z 18. 6. 2024 „O štátnej regulácii výroby a obehu etylalkoholu, liehových destilátov, bioetanolu, alkoholických nápojov, tabakových výrobkov, tabakovej suroviny, tekutín používaných v elektronických cigaretách a palív“. Články 1, 16, 39, 41–46, 59–60 a 73, oddiel XIII. Text zákona.
- Zákon Ukrajiny č. 4698-IX z 3. 12. 2025 o zmene Daňového kódexu a ďalších zákonov, najmä o posunutí termínov uvedenia do prevádzky elektronického systému obehu tovaru podliehajúceho spotrebnej dani. Oddiely I–II. Text zákona.
- Návrh zákona č. 15532 z 21. 8. 2026 o posunutí termínov zavedenia elektronickej vysledovateľnosti. Oficiálny záznam a text návrhu zákona.
- Daňový kódex Ukrajiny č. 2755-VI z 2. 12. 2010. Články 212–226 — spotrebná daň, platitelia, sadzby, postup platby, elektronické známky a označovanie výrobkov. Text kódexu.
- Uznesenie KMU č. 1142 zo 4. 10. 2024 „Niektoré otázky vytvorenia a fungovania Elektronického systému obehu alkoholických nápojov, tabakových výrobkov a tekutín používaných v elektronických cigaretách“. Text uznesenia.
- Uznesenie KMU č. 1144 zo 4. 10. 2024 „O schválení postupu vyhotovenia elektronického dokladu k spotrebnej dani a jeho formulára“. Body 3–5, 9, 13, 16, 25–28, 31 a 42–46. Text uznesenia.
- Uznesenie KMU č. 1137 zo 4. 10. 2024 „O schválení postupu výpočtu súm spotrebnej dane, ktoré musia hospodárske subjekty — výrobcovia/dovozcovia — zaplatiť za vytvorené jedinečné identifikátory“. Text uznesenia.
- Uznesenie KMU č. 890 zo 16. 7. 2025 „O schválení postupu označovania alkoholických nápojov, tabakových výrobkov a tekutín používaných v elektronických cigaretách a o zrušení niektorých uznesení Kabinetu ministrov Ukrajiny“. Bod 11 postupu. Text uznesenia.
- Uznesenie KMU č. 1752 z 26. 12. 2025 o posunutí termínov uvedenia elektronického systému do prevádzky. Text uznesenia.
- Uznesenie KMU č. 1756 z 26. 12. 2025 o zmene pravidiel elektronického označovania a prechodných ustanovení. Text uznesenia.
- Zákon Ukrajiny č. 265/95-VR zo 6. 7. 1995 „O používaní registračných pokladníc v oblasti obchodu, verejného stravovania a služieb“. Články 3, 17 a 20. Text zákona.
- Nariadenie Ministerstva financií Ukrajiny č. 13 z 21. 1. 2016 — predpis o forme a obsahu dokladov o platbe. Text nariadenia.
- Nariadenie Ministerstva financií Ukrajiny č. 14 z 23. 1. 2015 „O schválení formulára daňového priznania k spotrebnej dani, postupu jeho vyplnenia a podania“, v znení neskorších zmien vrátane zmien podľa nariadenia č. 567 zo 7. 11. 2024. Text nariadenia a aktuálny formulár priznania.
- Zákon Ukrajiny č. 996-XIV zo 16. 7. 1999 „O účtovníctve a finančnom výkazníctve na Ukrajine“. Článok 9 — prvotné doklady. Text zákona.
- Zákon Ukrajiny č. 851-IV z 22. 5. 2003 „O elektronických dokumentoch a elektronickom obehu dokumentov“. Články 5–8 a 13 — elektronické dokumenty, právna sila a uchovávanie. Text zákona.
Overte prepojenie tovaru, dokladov a platieb
V demo verzii Torgsoft môžete vykonať bežné operácie predajne a skontrolovať údaje, s ktorými pracuje účtovník.
- Pohyb tovaru Zaúčtujte príjem, predaj, vrátenie, odpis, presun a inventúru.
- Doklady, platby a fiškálne bločky Porovnajte skladové doklady, spôsoby platby, zostatky a súvisiace fiškálne bločky.
- Viacero podnikov Overte oddelenie dokladov, fiškálnych pokladníc, účtov a výkazov medzi živnostníkmi a právnickými osobami.
Overiť na vlastnom príklade
Demo verzia je dostupná 30 dní. Počas konzultácie si môžete overiť, či Torgsoft vyhovuje vášmu spôsobu evidencie.
 Vráťte sa na predchádzajúci krok