



e-Cec oferă clientului acces la bonul fiscal în aplicația bancară după plata cu cardul. Participarea magazinului este voluntară. Dacă vânzătorul are obligația de a utiliza un registrator al operațiunilor de decontare (RRO) sau un registrator software al operațiunilor de decontare (PRRO), acesta efectuează vânzarea printr-o casă de marcat înregistrată și furnizează clientului un document de decontare. Chitanța terminalului de plată nu îndeplinește această obligație. Aceste cerințe se aplică comerțului din Ucraina.
Pentru a activa e-Cec, proprietarul depune o cerere, coordonează setările cu banca și furnizorul programului de casă de marcat, organizează o achiziție de test și instruirea casierilor. Separat, trebuie stabilit când magazinul este obligat să asigure plăți fără numerar: termenul depinde de categoria comerciantului și de teritoriul pe care își desfășoară activitatea. Această obligație nu înseamnă că fiecare întreprinzător trebuie să cumpere un terminal fizic separat.
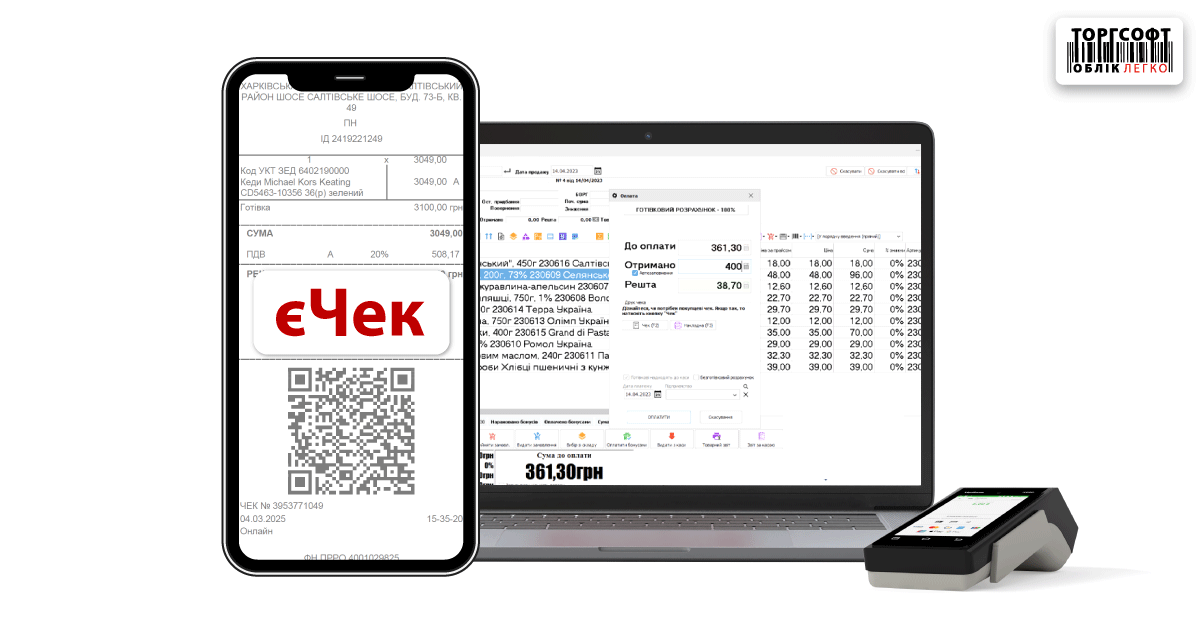
Bon fiscal electronic și echipamente de casă
- Care este diferența dintre e-Cec, bonul fiscal electronic și chitanța terminalului
- Cum poate magazinul să activeze e-Cec
- Cum furnizează casierul bonul pe hârtie sau în format electronic
- Cine trebuie să asigure plăți fără numerar
- Când este necesar un RRO sau PRRO și ce trebuie verificat pe bon
- Cum se procesează retururile cu bon electronic
- Cum se trimit bonurile și se protejează datele de contact ale clienților
- Ce răspundere există pentru nefurnizarea bonului fiscal
- Documente oficiale pentru configurarea activității magazinului
Care este diferența dintre e-Cec, bonul fiscal electronic și chitanța terminalului
Banca procesează plata cu cardul, iar RRO sau PRRO înregistrează operațiunea de decontare și generează bonul fiscal. Casierul trebuie să verifice ambele rezultate, astfel încât clientul să achite produsul și să primească documentul corespunzător.
| Document sau serviciu | Ce primește clientul | Ce verifică magazinul |
|---|---|---|
| Bon fiscal electronic | Document de decontare în format electronic, cu elementele obligatorii. Acesta poate fi furnizat, de exemplu, printr-un cod QR — cod bidimensional care poate fi scanat cu un smartphone — ori trimis la un număr de telefon sau la o adresă de e-mail. | Vânzarea a fost efectuată prin RRO sau PRRO, iar clientului i-a fost furnizat documentul pentru suma integrală a operațiunii. |
| e-Cec | Descrierea cumpărăturii în aplicația bancară și un link către bonul fiscal din sistemul Serviciului Fiscal de Stat al Ucrainei (SFS). | Casa de marcat a generat bonul fiscal, iar serviciul l-a asociat cu plata cu cardul corespunzătoare. |
| Chitanța terminalului de plată | Confirmarea operațiunii cu cardul. | Plata a fost efectuată cu succes. Dacă bonul fiscal este obligatoriu pentru vânzare, acesta trebuie întocmit separat și furnizat clientului. |
Potrivit articolelor 2 și 3 din Legea nr. 265/95-VR, documentul de decontare poate fi pe hârtie și/sau în format electronic. Magazinul poate emite bonuri fiscale electronice fără participarea la e-Cec, inclusiv după plata în numerar.
Cum poate magazinul să activeze e-Cec
Proiectul-pilot e-Cec a început la 20 februarie 2026. Pot participa voluntar vânzătorii care lucrează cu RRO sau PRRO și acceptă plăți fără numerar. Serviciul oferă acces la bonuri după plata cu cardul în magazin sau online. Afișarea unei anumite cumpărături depinde de participarea vânzătorului și a băncii, precum și de setări.
Înainte de activare, găsiți banca dorită în secțiunea „Хто вже з нами” („Cine ni s-a alăturat deja”) de pe site-ul e-Cec. Întrebați banca și furnizorul programului de casă de marcat dacă participarea este disponibilă pentru metoda dumneavoastră de acceptare a plăților.
- Depuneți cererea. Proprietarul sau un angajat împuternicit completează formularul de pe pagina e-Cec pentru vânzători. Acolo se pot obține și instrucțiuni pentru configurarea caselor de marcat și materiale pentru personal.
- Coordonați setările terminalului și ale programului de casă de marcat. Comunicați băncii care deservește acceptarea plăților cu cardul și furnizorului programului de casă de marcat modelul terminalului și denumirea software-ului. Banca trebuie să configureze terminalul pentru e-Cec prin protocolul extins de schimb de date. Prin acest protocol, programul de casă de marcat primește numărul intern unic al operațiunii cu cardul, atribuit de banca emitentă a cardului clientului. Furnizorul programului de casă de marcat trebuie să confirme că programul primește acest număr și îl transmite împreună cu datele bonului corespunzător. Transmiterea automată a valorii cumpărăturii către terminal nu confirmă, de una singură, că sistemul este pregătit pentru e-Cec.
- Solicitați unui specialist să configureze schimbul de date. Acesta trebuie să asigure transmiterea indicatorului că bonul participă la e-Cec, a identificatorului bancar al operațiunii cu cardul, a numărului intern unic al bonului și a codului de înregistrare corect al vânzătorului, conform cerințelor serviciului. Aceste date permit asocierea plății cu un anumit bon.
- Efectuați o achiziție de test. Un angajat achită produsul cu un card emis de o bancă participantă la serviciu. Persoana responsabilă de lansare compară produsul, suma, vânzătorul și data din bonul fiscal cu cele afișate în aplicația bancară și deschide linkul către documentul fiscal.
- Instruiți casierii. Angajații trebuie să poată explica clientului modalitățile de primire a bonului, să furnizeze documentul pe hârtie sau în format electronic și să informeze specialistul responsabil despre o cumpărătură care nu a apărut în aplicația bancară.
Înainte de recepționarea lucrării, cereți specialistului să vă arate numărul intern al bonului și numărul său fiscal: acestea pot fi diferite. Numărul intern ajută la găsirea documentului în sistemul de casă de marcat al magazinului, iar cel fiscal îl identifică după înregistrarea operațiunii de decontare. Transmiteți specialistului instrucțiunile tehnice e-Cec, pentru ca setările să corespundă modului de funcționare al RRO sau PRRO.
Cum furnizează casierul bonul pe hârtie sau în format electronic
Punctul 2 al articolului 3 din Legea nr. 265/95-VR permite furnizarea unui document de decontare electronic, inclusiv printr-un cod QR afișat pe ecranul casei de marcat sau al dispozitivului cu PRRO, la numărul de telefon sau adresa de e-mail comunicate de client. Codul trebuie să permită identificarea unui anumit bon. Un link către pagina principală a magazinului nu este potrivit în acest scop.
Pentru activitatea zilnică, proprietarul ar trebui să stabilească următoarea procedură:
- Înainte de finalizarea vânzării, casierul întreabă ce format preferă clientul: „Надрукувати чек чи надати електронний?” („Să tipăresc bonul sau să vi-l ofer în format electronic?”).
- Casierul înregistrează suma integrală a cumpărăturii prin RRO sau PRRO. Pentru plata cu cardul, verifică și dacă plata a fost efectuată cu succes.
- Angajatul furnizează bonul pe hârtie sau documentul electronic prin metoda aleasă, atunci când clientul primește produsul. Dacă îl trimite pe telefon sau e-mail, confirmă datele de contact; dacă folosește codul QR, îi acordă clientului timp să îl scaneze.
- Dacă magazinul folosește e-Cec, casierul informează clientul că poate vedea cumpărăturile în aplicația bancară. Dacă această metodă nu este disponibilă, angajatul furnizează documentul printr-o altă metodă disponibilă.
În perioada proiectului-pilot e-Cec, clienții au la dispoziție formatul pe hârtie și cel digital. Dacă clientul alege bonul digital, serviciul permite să nu se tipărească unul pe hârtie. Pentru organizarea activității casei de marcat, este recomandabil să se păstreze opțiunea de tipărire și să se stabilească împreună cu personalul cum va fi furnizat documentul dacă clientul nu poate folosi metoda digitală.
Ce trebuie făcut dacă e-Cec nu apare în aplicația băncii
Dacă banca clientului nu acceptă serviciul sau cumpărătura nu este afișată, casierul furnizează bonul fiscal al operațiunii pe hârtie, prin cod QR, telefon sau e-mail. Dacă plata a fost acceptată cu succes și bonul a fost deja generat, nu este nevoie să încasați din nou banii sau să înregistrați o nouă vânzare pentru a furniza documentul.
Exemplu ipotetic. Clientul a plătit un produs în valoare de 840 UAH. Plata a fost efectuată cu succes și bonul fiscal a fost generat, dar aplicația bancară afișează doar debitarea. Casierul îi oferă acces la bonul deja generat, în valoare de 840 UAH, iar angajatul responsabil verifică separat de ce e-Cec nu apare. Înregistrarea din nou a vânzării ar crea o operațiune suplimentară.
Cine trebuie să asigure plăți fără numerar
Hotărârea Cabinetului de Miniștri al Ucrainei din 29.07.2022 nr. 894 stabilește termenele de la care comercianții trebuie să asigure posibilitatea plății fără numerar, inclusiv pentru vânzările la distanță. Aceasta prevede utilizarea instrumentelor electronice de plată, a aplicațiilor de plată sau a dispozitivelor de plată. Proprietarul trebuie să convină cu furnizorul de servicii de plată asupra unei soluții pe care clientul o poate folosi efectiv în formatul de comerț respectiv.
| Categoria comercianților | Data de la care apare obligația |
|---|---|
| În localități cu o populație de peste 25.000 de persoane | De la 1 ianuarie 2023, cu excepția categoriilor speciale de mai jos. |
| În localități cu o populație între 5.000 și 25.000 de persoane | De la 1 ianuarie 2024, cu excepția categoriilor speciale de mai jos. |
| În localități cu o populație mai mică de 5.000 de persoane | De la 1 ianuarie 2025, cu excepția categoriilor speciale de mai jos. |
| Persoane fizice întreprinzătoare (PFI) care sunt plătitoare ale impozitului unic din grupa întâi; comercianți prin automate comerciale; comerț itinerant (виїзна торгівля) și comerț de la tarabe sau standuri mobile (виносна торгівля); vânzarea producției proprii obținute prin cultivare sau îngrășarea animalelor | La trei luni de la data încetării sau anulării legii marțiale. |
Termenul special se aplică întregii liste de la subpunctul 4 al punctului 1 din Hotărârea nr. 894. Proprietarul unui magazin obișnuit, cu sediu fix, într-un sat mic trebuie să țină cont de termenul general pentru localitate, iar un comerciant ambulant — de condiția specială pentru acest tip de activitate.
Cum se aplică excepția teritorială
Punctul 2 al Hotărârii nr. 894 prevede o excepție pentru comercianții de pe teritoriile comunităților aflate în zona acțiunilor militare sau de luptă, sub ocupație temporară, încercuite ori blocate. Excepția se aplică și timp de trei luni după încetarea împrejurărilor respective.
Pentru a stabili statutul teritoriului, consultați Lista teritoriilor cu acțiuni de luptă și ocupație temporară, aprobată prin Ordinul Ministerului Dezvoltării Comunităților și Teritoriilor Ucrainei din 28.02.2025 nr. 376. Prin acest ordin, Ordinul anterior nr. 309 a fost declarat caduc. Proprietarul sau contabilul trebuie să găsească înregistrarea care include adresa magazinului și să compare denumirea și codul teritoriului, categoria acestuia și datele de început și de încheiere ale perioadei respective.
Potrivit punctului 1-1 din Hotărârea Cabinetului de Miniștri al Ucrainei din 06.12.2022 nr. 1364 privind întocmirea listei teritoriilor, dacă nu a fost stabilită data încheierii acțiunilor de luptă, a încetării posibilității desfășurării acestora sau a încheierii ocupației temporare, statutul corespunzător al teritoriului continuă. Includerea unui teritoriu în listă trebuie evaluată împreună cu categoria sa și condițiile excepției concrete.
- Stabiliți locul activității. Pentru fiecare magazin, identificați separat localitatea și comunitatea de care aparține adresa sa.
- Comparați perioada de activitate cu statutul teritoriului. Țineți cont de datele din înregistrarea relevantă, precum și de perioadele succesive care pot avea statute diferite.
- Calculați termenul de după încetarea împrejurărilor. Pentru excepția privind plățile fără numerar, punctul 2 al Hotărârii nr. 894 prevede încă trei luni după încetarea acțiunilor de luptă, dezocuparea teritoriului sau eliberarea acestuia din încercuire ori blocadă.
- Păstrați justificarea aplicării excepției. Este recomandabil să înregistrați datele ordinului, înregistrarea relevantă din listă și calculul termenului pentru adresa respectivă. Dacă statutul teritoriului se schimbă, contabilul trebuie să stabilească din nou data de la care apare obligația.
Când este necesar un RRO sau PRRO și ce trebuie verificat pe bon
Acceptarea plăților fără numerar și utilizarea RRO sau PRRO sunt reglementate de cerințe separate. Existența unui terminal nu scutește de înregistrarea operațiunii de decontare prin casa de marcat, iar amânarea prevăzută de Hotărârea nr. 894 nu scutește, de la sine, de obligația de a utiliza RRO. Regula generală de la punctele 1 și 2 ale articolului 3 din Legea nr. 265/95-VR obligă comerciantul să înregistreze suma integrală a operațiunii printr-un RRO sau PRRO înregistrat corespunzător și să furnizeze documentul clientului.
Excepțiile trebuie raportate la activitatea și metoda de plată concrete. Punctul 6 al articolului 9 din această lege face trimitere la normele Codului Fiscal al Ucrainei pentru PFI plătitoare ale impozitului unic. Punctul 14 al articolului 9 se referă la decontările pentru servicii, efectuate exclusiv prin sisteme bancare de deservire la distanță și/sau servicii de transfer de fonduri. Nu trebuie extinsă această regulă la orice vânzare de produse pe internet.
Pentru verificarea casei de marcat, proprietarul sau contabilul ar trebui să ia bonul unei cumpărături reale și să compare următoarele cu vânzarea:
- vânzătorul și punctul comercial de la care clientul a cumpărat produsul;
- denumirea produselor, cantitatea, prețurile, reducerile și suma totală;
- forma de plată și suma încasată efectiv;
- data, ora și numerele fiscale ale documentului și casei de marcat;
- accesibilitatea documentului necesar prin linkul sau codul QR primit de client.
O astfel de procedură ajută la compararea cumpărăturii cu documentul. La configurarea casei de marcat trebuie luate în calcul forma completă a bonului și elementele aplicabile, în conformitate cu cerințele stabilite în temeiul articolului 8 din Legea nr. 265/95-VR.
Numărul fiscal al bonului și numărul fiscal al casei de marcat identifică obiecte diferite: primul identifică documentul, iar al doilea — RRO sau PRRO. În timpul cumpărăturii de test, deschideți documentul fiscal prin linkul din sistemul SFS și comparați conținutul acestuia cu vânzarea. Mesajul băncii privind efectuarea cu succes a plății confirmă rezultatul acesteia.
Cum se procesează retururile cu bon electronic
Articolele 8 și 9 din Legea Ucrainei „Privind protecția drepturilor consumatorilor” nr. 1023-XII prevăd folosirea documentului de decontare electronic. Angajatul magazinului trebuie să deschidă bonul din aplicația bancară, mesaj sau e-mail și să găsească vânzarea corespunzătoare.
- Identificați cumpărătura. Comparați vânzătorul, data, produsul, cantitatea și suma din bonul fiscal. Dacă clientul arată numai debitarea de pe card, folosiți data și suma pentru a găsi vânzarea, apoi stabiliți documentul de decontare corespunzător.
- Stabiliți motivul solicitării. Produsele de calitate corespunzătoare și cele cu defecte sunt supuse unor condiții diferite. Bonul confirmă cumpărarea, iar motivul solicitării determină drepturile care pot fi exercitate de client.
- Verificați solicitarea în raport cu legea. Pentru schimbul unui produs nealimentar de calitate corespunzătoare, luați în considerare termenul, starea produsului și lista produselor care nu pot fi schimbate în aceste condiții. Pentru un produs cu defecte, stabiliți natura defectului și condițiile de garanție aplicabile.
- Înregistrați rezultatul. Dacă există temei pentru restituirea banilor, efectuați operațiunea corespunzătoare și furnizați documentul de decontare. Pentru o cumpărătură plătită cu cardul, respectați procedura de retur a băncii și a programului de casă de marcat.
Cum se procedează cu un produs de calitate corespunzătoare
Clientul poate schimba un produs nealimentar de calitate corespunzătoare dacă nu i s-a potrivit forma, dimensiunea, modelul, culoarea sau gabaritul ori dacă, din alte motive, nu îl poate folosi conform destinației. Termenul general este de 14 zile, fără a include ziua cumpărării, dacă vânzătorul nu a anunțat un termen mai lung. Produsul trebuie să nu fi fost utilizat și să își păstreze proprietățile de consum, aspectul comercial, sigiliile și etichetele. Este necesar și documentul de decontare, iar lista stabilită de guvern cu produsele care nu pot fi schimbate din aceste motive trebuie luată în considerare.
Dacă produsul echivalent nu este disponibil la vânzare, clientul poate alege un alt produs, cu recalcularea prețului, poate rezilia contractul și primi banii sau poate aștepta reaprovizionarea cu un produs echivalent. În ultimul caz, vânzătorul trebuie să informeze clientul în ziua în care produsul ajunge.
La rezilierea contractului, suma de restituit se stabilește în funcție de valoarea produsului la momentul cumpărării. Banii se restituie în ziua rezilierii contractului, iar dacă acest lucru nu este posibil — într-un alt termen convenit, care nu poate depăși șapte zile.
Cum se procedează cu un produs la care au fost constatate defecte
Dacă, în perioada de garanție, clientul constată defecte, articolul 8 prevede reducerea proporțională a prețului, remedierea gratuită a defectelor sau rambursarea costurilor de remediere. Clientul poate solicita restituirea banilor sau înlocuirea produsului în cazul unor defecte semnificative, apărute din vina producătorului, vânzătorului ori prestatorului, sau al falsificării produsului; dacă este necesar, aceste împrejurări se confirmă printr-o expertiză.
Pentru un produs alimentar necorespunzător consumului, vânzătorul trebuie să îl înlocuiască cu unul potrivit pentru consum sau să restituie banii. Pentru produsele nealimentare deja folosite și vândute printr-o unitate de comerț cu amănuntul în regim de consignație, cererile prevăzute la partea întâi a articolului 8 se admit cu acordul vânzătorului, dacă termenul de garanție nu a expirat.
La rezilierea contractului din cauza defectelor, suma de restituit se stabilește la valoarea produsului din momentul solicitării dacă prețul a crescut sau la valoarea din momentul cumpărării dacă a scăzut. Banii se restituie în ziua rezilierii contractului, iar dacă acest lucru nu este posibil — într-un termen convenit de cel mult șapte zile. Pentru un produs aflat în garanție, clientul prezintă și pașaportul tehnic sau documentul care îl înlocuiește, cu mențiunea datei vânzării.
Vânzătorul poate respinge cererile formulate în temeiul articolului 8 dacă dovedește că defectele au apărut din cauza nerespectării de către client a regulilor de utilizare sau păstrare a produsului. Clientul are dreptul să participe personal sau printr-un reprezentant la verificarea calității.
Cum se trimit bonurile și se protejează datele de contact ale clienților
Dacă clientul furnizează un număr de telefon sau o adresă de e-mail pentru primirea bonului, magazinul trebuie să stabilească temeiul legal și scopul prelucrării acestor date. Articolele 6 și 11 din Legea Ucrainei „Privind protecția datelor cu caracter personal” nr. 2297-VI impun ca datele să corespundă scopului prelucrării și stabilesc temeiurile pentru utilizarea lor.
Pentru organizarea activității casei de marcat, este recomandabil să se colecteze doar datele de contact necesare metodei de livrare alese, să se explice clientului scopul utilizării lor și să se limiteze accesul angajaților. Proprietarul trebuie să stabilească perioada de păstrare a datelor de contact în funcție de necesitatea legală: datele cu caracter personal nu pot fi păstrate mai mult decât este necesar pentru scopurile legale ale prelucrării.
Furnizarea numărului pentru primirea bonului nu înseamnă, de la sine, consimțământ pentru mesaje publicitare. Dacă magazinul schimbă scopul prelucrării cu unul nou, incompatibil cu cel inițial, trebuie să obțină consimțământul clientului pentru utilizarea respectivă, dacă legea nu prevede altfel.
Ce răspundere există pentru nefurnizarea bonului fiscal
Potrivit punctului 1 al articolului 17 din Legea nr. 265/95-VR, înregistrarea unei operațiuni pentru o sumă mai mică decât cea reală, neînregistrarea acesteia prin RRO sau PRRO în regim fiscal ori nefurnizarea documentului de decontare corespunzător atrage o sancțiune financiară: 100% din suma vânzării efectuate cu încălcarea regulilor pentru prima abatere și 150% pentru fiecare abatere ulterioară. Utilizarea formatului electronic al bonului nu constituie, de la sine, temei pentru această sancțiune.
Cotele reduse de 25% și 50% prevăzute la punctul 15 din secțiunea II a Legii se aplicau anumitor operațiuni în perioada 1 august 2023–31 iulie 2025, dar nu mai târziu de încetarea sau anularea legii marțiale. Acestea nu pot fi aplicate vânzărilor ulterioare.
Cum se stabilește exonerarea teritorială de răspundere
Punctul 14 din secțiunea II a Legii nr. 265/95-VR prevede exonerarea de răspundere pentru încălcările comise la vânzarea de produse sau prestarea de servicii începând cu 1 octombrie 2023. Fac excepție încălcările regulilor de decontare la vânzarea produselor accizabile.
| Categoria teritoriului | Data până la care se aplică exonerarea |
|---|---|
| Teritoriu aflat temporar sub ocupație | Până la data încheierii ocupației temporare, inclusiv. |
| Teritoriu cu acțiuni de luptă active | Până la data încheierii acțiunilor de luptă, inclusiv. |
| Teritoriu cu posibilitatea desfășurării de acțiuni de luptă | Până la data încetării posibilității desfășurării acțiunilor de luptă, inclusiv. |
Proprietarul sau contabilul trebuie să găsească teritoriul magazinului în lista prevăzută de Ordinul nr. 376 și să compare data încălcării cu perioada statutului relevant. Trebuie luate în considerare data de început și data de încheiere a perioadei care include operațiunea.
Perioada de trei luni de după încetarea împrejurărilor respective este prevăzută pentru excepția privind plățile fără numerar din Hotărârea nr. 894. Punctul 14 din secțiunea II a Legii nr. 265/95-VR stabilește datele finale ale exonerării de răspundere indicate în tabel. Contabilul trebuie să calculeze separat aceste termene. Exonerarea de răspundere nu elimină obligația de a utiliza RRO sau PRRO dacă aceasta se aplică operațiunii.
Documente oficiale pentru configurarea activității magazinului
- Legea Ucrainei „Privind utilizarea registratoarelor operațiunilor de decontare în comerț, alimentație publică și servicii” din 06.07.1995 nr. 265/95-VR — articolele 2, 3, 8, 9 și 17; punctele 14 și 15 din secțiunea II privind formatul bonului, înregistrarea decontărilor, excepțiile și răspunderea.
- Hotărârea Cabinetului de Miniștri al Ucrainei „Privind stabilirea termenelor până la care comercianții trebuie să asigure posibilitatea efectuării plăților fără numerar…” din 29.07.2022 nr. 894 — punctele 1 și 2 privind termenele, categoriile speciale și excepția teritorială.
- Ordinul Ministerului Dezvoltării Comunităților și Teritoriilor Ucrainei din 28.02.2025 nr. 376 privind aprobarea Listei teritoriilor cu acțiuni de luptă și ocupație temporară, înregistrat la Ministerul Justiției al Ucrainei la 11.03.2025 cu nr. 380/43786 — punctele 1 și 2 și lista aprobată, pentru stabilirea teritoriului, statutului și perioadei relevante.
- Hotărârea Cabinetului de Miniștri al Ucrainei din 06.12.2022 nr. 1364 „Unele chestiuni privind întocmirea listei teritoriilor…” — punctele 1, 1-1, 1-6 și 1-7 privind întocmirea listei, datele, identificarea teritoriilor și actualizarea informațiilor.
- Legea Ucrainei „Privind protecția drepturilor consumatorilor” din 12.05.1991 nr. 1023-XII — articolele 8 și 9 privind documentele de decontare, schimbul, cererile în cazul defectelor și restituirea banilor.
- Legea Ucrainei „Privind protecția datelor cu caracter personal” din 01.06.2010 nr. 2297-VI — articolele 6 și 11 privind scopul, volumul, durata și temeiurile prelucrării datelor de contact ale clienților.
- Anunțul Ministerului Economiei, Mediului și Agriculturii al Ucrainei privind lansarea proiectului-pilot e-Cec la 20.02.2026 — participarea voluntară și procedura de aderare.
- Pagina oficială e-Cec pentru vânzători — cererea, configurarea caselor de marcat și instruirea personalului; site-ul e-Cec — căutarea băncilor și vânzătorilor participanți la serviciu.
- Instrucțiuni de configurare pentru programul e-Cec — cerințe privind datele RRO și PRRO pentru asocierea operațiunii cu cardul cu bonul fiscal.
Verificați legătura dintre marfă, documente și plăți
În versiunea demonstrativă Torgsoft puteți reproduce operațiunile obișnuite ale unui magazin și verifica datele folosite de contabil.
- Mișcarea mărfurilor Înregistrați recepții, vânzări, retururi, casări, transferuri și inventarieri.
- Documente, plăți și bonuri fiscale Confruntați documentele de stoc, formele de plată, soldurile și bonurile fiscale asociate.
- Mai multe întreprinderi Verificați separarea documentelor, caselor fiscale, conturilor și rapoartelor între întreprinzători individuali și persoane juridice.
Verificați pe propriul exemplu
Versiunea demo este disponibilă timp de 30 de zile. În cadrul consultației puteți verifica dacă Torgsoft corespunde modului dumneavoastră de evidență.
 Reveniți la pasul anterior
Все гарно працює але є недолік який трапляється кожну неділю. Коли йде оплата по терміналу (клієнт вже приклав картку) продавець сканує новий товар і сканер натискає скасувать. У мене 4 відділа, один раз на тиждень хтось робе таку помилку. Зробіть так чтоб сканер не тиснув кнопку скасувать.