



Для оцінки закупівлі зіставте продану кількість, фактичні суми продажів і вартість залишку. Розгляньте кожну товарну позицію окремо. Перед повторним замовленням перевірте, що вже продано, за якою ціною та скільки одиниць ще є в магазині.
Результат проданого товару й повернення всього грошового вкладення оцінюйте окремо. У наведеному нижче прикладі продажі дали додатну різницю між отриманими коштами та собівартістю проданих одиниць, але надходження ще не покрили початкову закупівлю.
Визначте межі закупівлі та дату оцінки
Виберіть одну прихідну накладну та дату, на яку оцінюватимете результат. Підготуйте закуплену кількість, закупівельну вартість, відомості про продажі й фактичні знижки. Не об’єднуйте кілька закупівель, якщо ваше завдання — вирішити, що повторно замовити саме з цієї поставки.
- Звірте кількість і закупівельні ціни з документом постачальника.
- Перевірте, чи всі продажі до обраної дати внесено в облік.
- Зіставте обліковий залишок із фактичною кількістю товару.
- Перегляньте ціни завершених продажів і надані знижки.
- Визначте, чи були інші поставки цього товару, повернення або списання. Якщо були, не застосовуйте до закупівлі спрощені умови прикладу нижче.
Запишіть дату оцінки поруч із результатами. Для наступного перегляду використайте ту саму накладну й нову дату. Порівняйте, які позиції продалися за цей проміжок і як змінився залишок.
Аналіз прибутковості прихідної накладної в Торгсофт
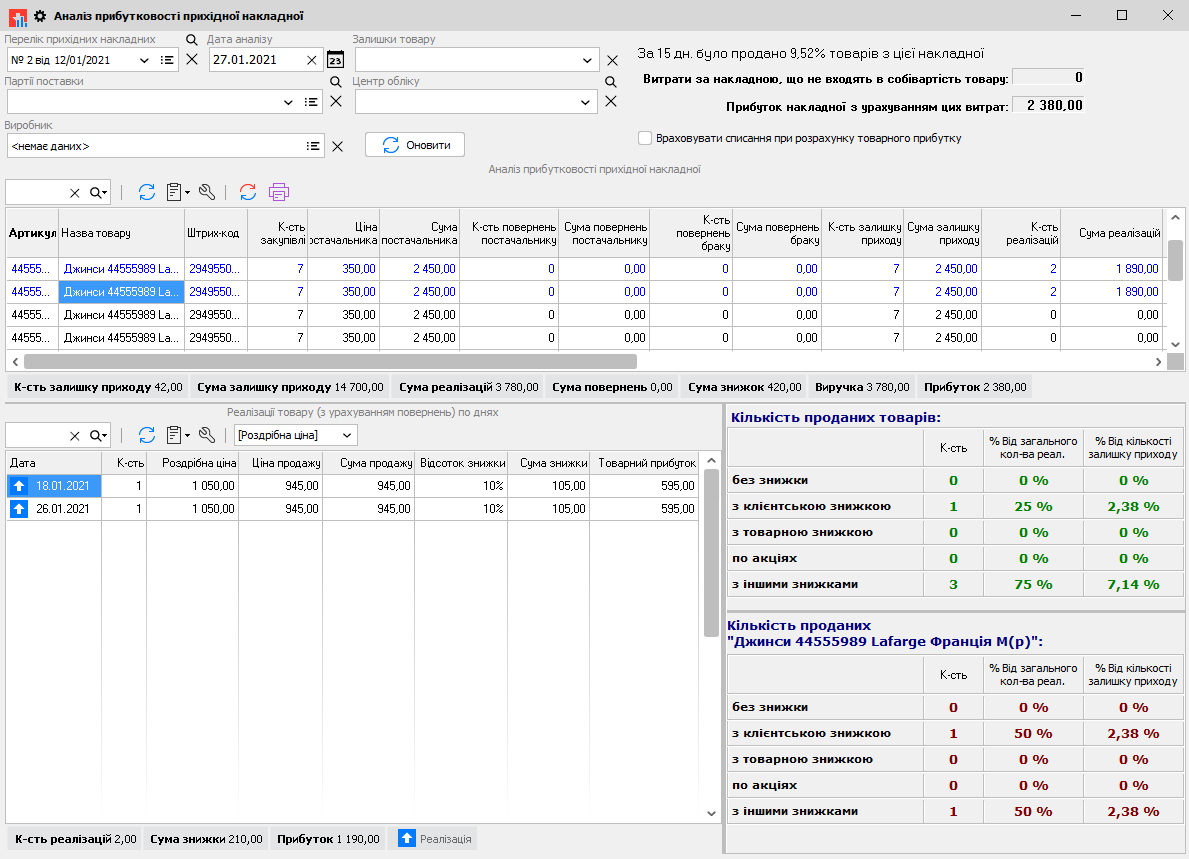
Для оцінки конкретної закупівлі в Торгсофт є звіт «Аналіз прибутковості прихідної накладної». Він показує продажі товару обраної накладної від дати її створення до зазначеного моменту. За кожною позицією доступні продана кількість, залишок і його вартість у закупівельних цінах. Призначення звіту описано в матеріалі про аналіз конкретної закупівлі.
Звіт також показує суму та відсоток наданих знижок за кожним товаром і отриманий від нього прибуток з урахуванням собівартості. У нижній частині вікна можна переглянути розшифровку реалізованих товарів: дату, кількість і ціну продажу. Використайте ці дані, щоб зіставити продажі окремих позицій і перевірити фактичні ціни. Порядок роботи наведено в інструкції до звіту.
Виберіть документ у полі «Перелік прихідних накладних». У його списку відображаються накладні, створені на зазначеному центрі обліку. Після застосування фільтрів натисніть «Оновити». Для оцінки одного документа перевірте саме його вибір: за вибраною партією поставки звіт охоплює товари всіх накладних цієї партії. Рішення про повторне замовлення приймайте після перевірки залишку й умов наступної закупівлі.
Умовний приклад: продано 60 зі 100 одиниць
Припустімо, магазин придбав одну поставку: 100 одиниць по 200 грн. До дати оцінки продано 60 одиниць по 300 грн, залишилося 40. Початкового залишку, інших поставок, знижок, повернень і списань немає. Закупівлю оплачено повністю, усі продажі також оплачені. Додаткові витрати, податки й операційні витрати в цьому прикладі не моделюємо.
Націнка показує різницю між ціною продажу та собівартістю у відсотках до собівартості. За умовами прикладу вона дорівнює (300 − 200) ÷ 200 × 100% = 50%. Для проданих 60 одиниць прибуток до врахування виключених із прикладу витрат становить 6 000 грн. Ще 40 одиниць залишаються непроданим запасом закупівельною вартістю 8 000 грн.
| Що оцінюємо | Розрахунок | Сума |
|---|---|---|
| Початкове вкладення в закупівлю | 100 × 200 грн | 20 000 грн |
| Надходження від оплачених продажів | 60 × 300 грн | 18 000 грн |
| Собівартість проданих одиниць | 60 × 200 грн | 12 000 грн |
| Результат проданого товару за умовами прикладу | 18 000 − 12 000 грн | 6 000 грн |
| Непроданий запас за закупівельною вартістю | 40 × 200 грн | 8 000 грн |
| Різниця між вкладенням і надходженнями | 20 000 − 18 000 грн | 2 000 грн |
Для проданих 60 одиниць різниця між сумою продажів і собівартістю становить 6 000 грн. Водночас магазин витратив на всю закупівлю 20 000 грн, а отримав від продажів 18 000 грн. Отже, на обрану дату надходження ще на 2 000 грн менші за початкове вкладення.
Окремо залишаються 40 одиниць вартістю 8 000 грн за закупівельними цінами. Не додавайте цю суму до отриманих коштів: у прикладі ці одиниці ще не продані. Для їх оцінки використовуйте закупівельну вартість, а майбутні продажі розглядайте окремо.
Перевірте вплив фактичної знижки
Візьмімо окремий умовний продаж однієї одиниці з тією самою собівартістю 200 грн. За ціни 300 грн без знижки результат становить 300 − 200 = 100 грн. Якщо надати знижку 5%, покупець заплатить 285 грн: 300 − 300 × 5%.
За таких умов результат одиниці дорівнює 285 − 200 = 85 грн. Знижка зменшила його на 15 грн. Цей продаж не входить до попередньої таблиці.
Перед знижкою на залишок порахуйте результат за запропонованою ціною. Для оцінки завершених продажів беріть фактичні ціни. Не підставляйте початкову ціну 300 грн у розрахунок продажу, який відбувся за 285 грн.
Складіть рішення для кожної позиції
- Плануєте доповнити запас. Перегляньте дати й кількість продажів, перевірте наявний залишок і строк наступного постачання. Запишіть кількість до замовлення та підставу для неї.
- Товар продано частково. Зіставте залишок із продажами за обраний проміжок. Перед замовленням такої самої кількості визначте, навіщо потрібен додатковий запас.
- Продажів немає. Перевірте наявність товару в продажу, викладку та ціну. Після перевірки визначте наступну дію: залишити поточні умови, змінити ціну або відкласти повторне замовлення.
- Плануєте знижку. Запишіть нову ціну й розрахуйте результат одиниці за умовами свого розрахунку до запуску пропозиції.
Завершіть аналіз робочим списком: товар, продана кількість, залишок, фактична ціна продажу, запланована дія та дата наступного перегляду. Призначте відповідального за замовлення або зміну ціни. На наступну дату зіставте нові продажі й залишок із попереднім записом.


 Повернутися до попереднього кроку