


Щоб оцінити окупність автоматизації магазину, порахуйте всі витрати на запуск і подальшу роботу, а потім порівняйте їх із додатковими грошовими надходженнями та фактичним скороченням виплат. Зростання виторгу, вивільнені години власника й зменшення запасів потрібно оцінювати окремо: кожен із цих результатів по-різному впливає на гроші магазину.
Перед придбанням програми зафіксуйте показники обліку, погодьте комплектацію та перевірте потрібні операції на власних товарах. Після запуску порівняйте результати за зіставні періоди. Такий порядок допоможе визначити прийнятний бюджет і побачити, які зміни справді дають економічний ефект.
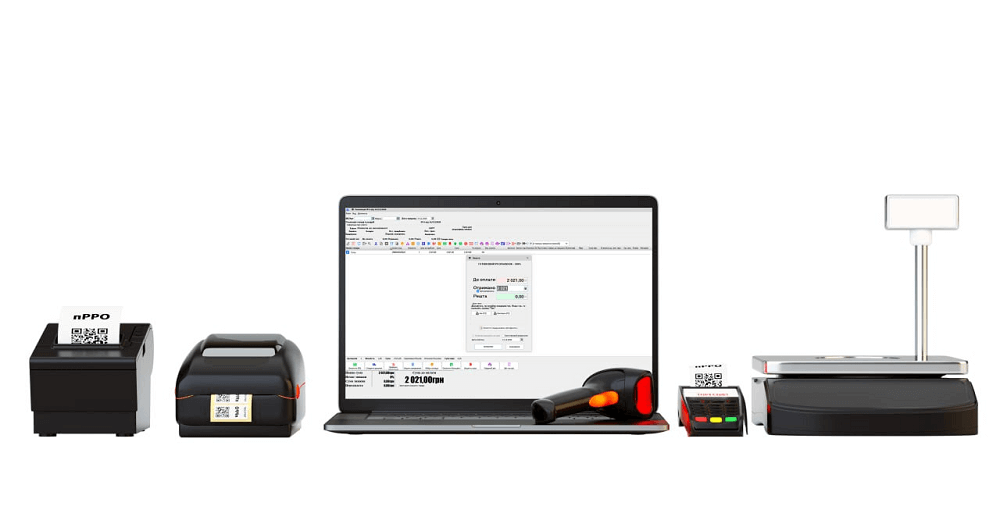
Приклад обладнання для магазину. Потрібний склад комплекту визначають за процесами торгівлі.
Визначте, які витрати й помилки потрібно скоротити
Почніть із конкретного завдання, за яке відповідає певна людина. Наприклад, товарознавець довго перевіряє надходження, продавець помиляється зі знижками, а власник повторно замовляє товари, які вже лежать на складі. Для кожної проблеми запишіть її частоту, грошові наслідки та дію, яку має змінити автоматизація.
Практично зручно вести журнал протягом чотирьох звичайних торгових тижнів. Якщо магазин має виражену сезонність або рідкісні великі поставки, розширте спостереження, щоб охопити характерні операції. Сам факт розбіжності ще не показує її причину: недостача може виникнути через неправильний початковий залишок, невнесене повернення чи помилку під час приймання.
| Що виміряти | Що записувати до запуску | Як перевірити результат |
|---|---|---|
| Приймання товару | Кількість позицій у поставці, витрачений час, виправлення кількості та закупівельної ціни | Порівняти час на однакову кількість подібних позицій і число підтверджених помилок |
| Інвентаризація | Тривалість перевірки, склад команди, розбіжності за кількістю та собівартістю | Повторно перевірити ті самі групи товарів і встановити причини розбіжностей |
| Продажі та повернення | Помилкові ціни, необґрунтовані знижки, скасування й витрати на виправлення | Зіставити підтверджені втрати на однакову кількість операцій |
| Робота персоналу | Звичайні години, оплачені понаднормові години, залучення підрядників | Перевірити, які виплати фактично зменшилися після зміни процесу |
| Запаси | Залишки за закупівельною вартістю, продажі, повторні замовлення та списання | Зіставити потребу в закупівлях із продажами й доступністю потрібного асортименту |
Для кожного показника збережіть джерело: накладну, результат перерахунку, табель, виписку або перелік виправлень. Якщо підтвердження немає, позначте суму як припущення й перевірте її під час випробування. Це допоможе не перетворити приблизну оцінку працівника на очікувану щомісячну економію.
Складіть повний бюджет автоматизації
Розділіть кошторис на одноразові витрати, регулярні платежі та платежі за потреби. Для кожного рядка вкажіть кількість, строк використання, дату оплати й відповідального. Окремо позначте вже наявні ресурси: якщо придатний комп’ютер залишається в роботі, його повторна купівля не потрібна.
- Ліцензії та робочі місця. Порахуйте комп’ютери касирів, товарознавця й керівника, яким потрібна робота в програмі. Перевірте, чи відповідає обраний формат локальній або віддаленій роботі.
- Платні опції та інтеграції. Уточніть потребу в обміні з інтернет-магазином, підключенні обладнання, розсилках та інших функціях. Для кожної опції перевірте сумісність, кількість ліцензій і строк дії.
- Обладнання. Додайте потрібні комп’ютери, сканери, принтери, мережеві пристрої та початковий запас витратних матеріалів. Перевірте сумісність наявних моделей до замовлення робіт.
- Підготовка даних. Врахуйте очищення назв, розділення розмірів і кольорів, усунення дублів, перевірку цін, перенесення довідників і початкових залишків.
- Налаштування та навчання. Порахуйте оплачену роботу фахівців, додаткові зміни працівників і тимчасову допомогу, якщо вони справді знадобляться.
- Резервне копіювання та відновлення. Передбачте носій або сховище для копій, налаштування, перевірку відновлення, резервне живлення чи зв’язок відповідно до потреб магазину.
- Подальша робота. Запишіть оплату підтримки, строкових опцій, підписок, додаткового зв’язку, ремонту й витратних матеріалів. З’ясуйте умови оновлень окремо від умов консультацій.
У запиті на кошторис опишіть реальні операції: скільки кас працює одночасно, хто приймає товар, чи є окремий склад, як оформлюються повернення та звідки керівник переглядає дані. Попросіть постачальника показати, які завдання покриває базова ліцензія, а які потребують додаткової оплати.
Для оцінки інвестиції враховуйте лише витрати, що виникають через проєкт. Водночас для планування грошей складіть і повний календар платежів магазину. Наприклад, незмінна оплата вже використовуваного сервісу залишається в загальному бюджеті, але не збільшує додаткову вартість автоматизації. Якщо нове рішення замінює цей сервіс, врахуйте різницю платежів і можливий період одночасної оплати.
Яку ліцензію Торгсофт закласти в кошторис магазину
За офіційною сторінкою цін, безстрокова ліцензія Торгсофт-Старт коштує 8 850 грн для одного робочого місця, Торгсофт-Ультра — 17 990 грн для одного робочого місця. Для кожного комп’ютера потрібна відповідна ліцензія; бюджет кількох місць слід рахувати за умовами обраної комплектації. Старт містить прихід, продаж, повернення, списання, інвентаризацію, контроль залишків і основні звіти для одного центру обліку. Ультра додає, зокрема, кілька центрів обліку, переміщення, замовлення постачальникам, гуртову торгівлю, бонусну систему та розширену аналітику. Для віддаленої роботи через інтернет з єдиною серверною базою передбачені інші формати — Термінал або Онлайн. Обмеження наведені в порівнянні ліцензій; підтримка сумісної опції не означає, що її придбання входить у базову ціну.
Для практичної перевірки залишків можна використати форму «Склад — Стан складу»: вона показує кількість, розмір, ціну, собівартість і знижку, дає змогу переглянути рух вибраного товару. Налаштуйте потрібні стовпці та перевірте товари з нульовою або від’ємною кількістю й ціною зі знижкою нижче собівартості. Економічну користь рахуйте після виправлення причин розбіжностей і зміни закупівель або продажів. Для оцінки акцій у документації описаний порівняльний аналіз виторгу за видами товару з вибором періодів і центру обліку. Потрібний режим перевірте у вибраній конфігурації: розрахунок за минулими продажами потребує оцінки сезонності, доступності товарів і витрат на акцію.
Безстрокова ліцензія не має абонплати, оновлення програми безкоштовні. Для нового клієнта зі Старт або Ультра на одне місце передбачені дві години віддаленої технічної підтримки на 30 днів. Подальші консультації та роботи фахівців оплачуються окремо за договором сервісного обслуговування: наприклад, три години на 30 днів коштують 2 990 грн. Пакет закінчується після використання годин або завершення строку. Частина опцій має річну ліцензію, а оренда й Онлайн діють протягом оплаченого періоду. Ці умови викладені в матеріалі про підтримку та вартість володіння. Перед купівлею скористайтеся 30-денною демоверсією, але врахуйте: доступні під час випробування додаткові опції можуть потребувати окремої оплати для подальшої роботи.
Відокремте грошову вигоду від інших результатів
Економія часу стає грошовою економією, коли магазин справді зменшує виплати. Якщо приймання товару забирає менше годин, а зарплата працівника залишається незмінною, щомісячні витрати на оплату праці не скоротилися. Запишіть вивільнені години окремо й визначте, на які завдання працівник їх використає.
Якщо завдяки зміні процесу магазин перестає оплачувати понаднормові години або відмовляється від частини послуг підрядника, різницю можна включити до грошового ефекту. Враховуйте повне скорочення виплат за відповідними документами та перевіряйте, чи не з’явилися натомість інші оплачувані роботи.
Час власника також має практичну цінність. Власник може приділити його закупівлям, роботі з асортиментом або відпочинку. Проте множення вивільнених годин на бажану погодинну ставку саме по собі не створює надходження на рахунок. Якщо цей час дав додаткові продажі, врахуйте підтверджений грошовий результат продажів, уникаючи повторного додавання вартості тих самих годин.
Додатковий виторг враховуйте після пов’язаних витрат. Спочатку визначте додатковий виторг після знижок і повернень. Якщо вихідна сума вже їх враховує, повторно нічого не віднімайте. Від отриманого виторгу відніміть собівартість проданих товарів, платіжні комісії, пакування, доставку за кошт магазину, рекламу та інші пов’язані змінні виплати. Також врахуйте зміну податкових платежів відповідно до системи оподаткування конкретного підприємця в Україні. Цей розрахунок оцінює управлінський грошовий ефект і потребує узгодження з фактичними строками оплат.
Скорочення запасів окремо показує вивільнення оборотних коштів. Якщо магазин продає надлишок і тимчасово менше закуповує, гроші можуть залишитися на рахунку. Проте зниження вартості залишків саме по собі не є прибутком. Перевірте, чи товари продані й оплачені, чи зменшилися платежі постачальникам і чи не утворився дефіцит ходових позицій.
Уникайте повторного врахування одного результату. Якщо виправлена знижка вже збільшила результат продажів, її не слід ще раз додавати як «усунену помилку». Якщо менші списання дали змогу скоротити закупівлі, обидва показники можуть описувати ту саму вигоду. Прив’яжіть кожну суму до конкретної операції та зарахуйте її один раз.
Умовний приклад: повна інвестиція в одне робоче місце
Наведений нижче приклад є гіпотетичним і не описує результатів реального магазину. Власниця невеликої торговельної точки обрала одне робоче місце зі Старт. Наявний комп’ютер придатний для роботи. Магазин зберігає чинне рішення для фіскалізації без зміни його оплати; нові платні опції та інтеграції в цьому прикладі не потрібні. Для іншої комплектації їхню вартість потрібно додати.
У кошторисі використані офіційні ціни ліцензії та одного пакета сервісного обслуговування. Решта сум — умовні бюджетні припущення, які в реальному проєкті слід замінити пропозиціями виконавців і постачальників. Власниця планує використати початкові безкоштовні години підтримки та окремо придбати пакет для додаткових робіт, обсяг яких попередньо погоджений.
| Одноразова стаття | Сума, грн | Що передбачено |
|---|---|---|
| Старт, одне робоче місце | 8 850 | Безстрокова базова ліцензія |
| Торговельне обладнання | 9 000 | Умовна сума на сканер, принтер етикеток і початкові матеріали |
| Додаткове налаштування | 2 990 | Пакет сервісного обслуговування: три години на 30 днів |
| Підготовка й перенесення даних | 3 000 | Умовна окрема оплата виконавцю за погоджений обсяг |
| Резервне копіювання та живлення | 4 000 | Умовний бюджет обладнання для копій і безперервності роботи |
| Додаткова оплачена робота під час запуску | 2 160 | Умовна виплата за підготовку залишків і навчальні зміни |
| Нові платні опції та інтеграції | 0 | У вибраній комплектації не замовляються |
| Разом | 30 000 | 8 850 + 9 000 + 2 990 + 3 000 + 4 000 + 2 160 |
Роботи з даними, налаштування й додаткові зміни в цьому кошторисі мають різний склад. Під час замовлення потрібно перевірити, щоб двоє виконавців не виставили оплату за ту саму дію. Якщо перенесення даних уже входить у погоджений пакет, окремий рядок на нього слід прибрати або зменшити.
Щомісячні додаткові витрати
Для прикладу власниця також погодила наведені нижче щомісячні платежі. Усі суми в цій таблиці умовні. Підтримку надає незалежний виконавець за окремою щомісячною домовленістю; це не тариф технічної підтримки Торгсофт. Якщо потрібні саме послуги фахівців Торгсофт, бюджет слід перебудувати під фактично придбані пакети та строки їх використання.
| Додаткова щомісячна виплата | Сума, грн |
|---|---|
| Сховище для резервних копій | 150 |
| Обслуговування обладнання й додаткові витратні матеріали | 250 |
| Послуги незалежного виконавця | 400 |
| Додатковий зв’язок | 200 |
| Разом | 1 000 |
Для простоти прикладу всі ці платежі здійснюються щомісяця, а ціни залишаються незмінними. За перші 12 місяців загальні додаткові витрати становлять 30 000 + 1 000 × 12 = 42 000 грн. Якщо обрані опції або підтримку потрібно оплачувати наперед за рік, повну суму внесіть у відповідний місяць календаря платежів. Середньомісячна оцінка допомагає порівняти варіанти, але не показує потребу в грошах на дату оплати.
Порахуйте базовий і консервативний сценарії
Усі вигоди в наступній таблиці також гіпотетичні. Базовий сценарій передбачає, що магазин підтвердив скорочення помилок і відповідних виплат, скасував частину оплачуваних понаднормових робіт та отримав додаткові продажі. Консервативний сценарій враховує меншу вигоду й збереження попереднього обсягу оплати праці.
| Щомісячний показник | Базовий сценарій, грн | Консервативний сценарій, грн |
|---|---|---|
| Скорочення грошових втрат через підтверджені помилки | 1 800 | 600 |
| Скасовані виплати за понаднормові роботи | 1 200 | 0 |
| Результат додаткових продажів після всіх пов’язаних змінних виплат | 3 000 | 1 400 |
| Грошова вигода до витрат на подальшу роботу | 6 000 | 2 000 |
| Додаткові щомісячні витрати | 1 000 | 1 000 |
| Чистий додатковий грошовий ефект | 5 000 | 1 000 |
У базовому сценарії умовні додаткові продажі становлять 10 000 грн на місяць. Після 6 000 грн собівартості та 1 000 грн інших пов’язаних змінних виплат залишається 10 000 − 6 000 − 1 000 = 3 000 грн. У консервативному сценарії відповідні суми становлять 5 000 − 3 000 − 600 = 1 400 грн. Приклад передбачає оплату покупцями та відповідні виплати в тому самому місяці.
Скорочення втрат у цьому розрахунку охоплює інші операції, ніж додаткові продажі. Його можна зарахувати лише після перевірки, що магазин справді менше витратив або отримав більше грошей унаслідок виправлення помилок. Зменшення облікової недостачі без підтвердженого грошового наслідку до цієї суми не входить.
Припустімо також, що власниця вивільнила 20 годин на місяць і оцінила їх по 200 грн: 20 × 200 = 4 000 грн. Цю оцінку не додаємо до 5 000 грн базового ефекту, оскільки виплати за її роботу не змінилися. Окремо магазин одноразово вивільнив 12 000 грн через скорочення закупівель надлишкових запасів. Ця сума може поліпшити залишок грошей, але її не можна щомісяця повторювати як прибуток.
Розрахуйте строк окупності й перевірте календар грошей
Для стабільного додатного щомісячного ефекту застосуйте просту формулу: строк окупності в місяцях = одноразові інвестиції ÷ чистий додатковий грошовий ефект за місяць. У нашому умовному прикладі базовий строк дорівнює 30 000 ÷ 5 000 = 6 місяців, консервативний — 30 000 ÷ 1 000 = 30 місяців.
Ці результати передбачають, що ефект виникає відразу й надалі не змінюється. Якщо першого місяця вигода до поточних витрат становить лише 2 000 грн, другого — 4 000 грн, а з третього — 6 000 грн, чисті надходження дорівнюють 1 000, 3 000 і далі 5 000 грн на місяць. До кінця сьомого місяця накопичиться 1 000 + 3 000 + 5 000 × 5 = 29 000 грн, до кінця восьмого — 34 000 грн. За таким помісячним планом початкові витрати покриваються протягом восьмого місяця.
За нульового або від’ємного чистого ефекту скінченного строку окупності немає. Наприклад, якщо вигода становить 600 грн, а додаткові витрати — 1 000 грн на місяць, результат дорівнює 600 − 1 000 = −400 грн. За незмінних умов щомісячні витрати збільшуватимуть непокриту суму інвестиції.
Для точнішої оцінки складіть помісячну таблицю надходжень і виплат. Унесіть запуск, щорічні продовження опцій, платежі за підтримку та строки розрахунків із постачальниками. Одноразове вивільнення запасів покажіть окремим рядком із фактичною датою. Така таблиця дозволить окремо оцінити покриття інвестиції регулярним результатом і зміну доступних грошей з урахуванням оборотних коштів.
Запустіть облік поетапно й перевірте результат
- Підготуйте контрольні дані. Оберіть невелику різноманітну групу товарів, перевірте назви, штрихкоди, розміри, ціни й фактичну кількість. Зафіксуйте момент, на який сформовані початкові залишки.
- Перевірте повний цикл операцій. Проведіть тестове надходження, продаж, знижку, повернення та інвентаризацію. Переконайтеся, що працівники розуміють порядок виправлення помилок і мають погоджені права доступу.
- Організуйте відновлення. Призначте відповідального за резервні копії, місце їх зберігання й перевірку відновлення. Узгодьте дії працівників у разі недоступності обладнання або зв’язку відповідно до конфігурації магазину.
- Почніть із погодженого обсягу. Не додавайте одночасно неперевірені інтеграції та маркетингові зміни. Після стабілізації основних операцій буде простіше оцінити витрати й результат кожного наступного кроку.
- Порівняйте зіставні періоди. Врахуйте кількість робочих днів, години роботи, поставки, акції, ціни та сезонний попит. За різного навантаження порівнюйте також час і помилки на 100 операцій.
- Оновіть розрахунок. Замініть припущення фактичними платежами й підтвердженими вигодами. Перевірте окремо період навчання та місяці звичайної роботи.
Якщо одночасно з автоматизацією магазин запустив рекламу, змінив асортимент або подовжив години роботи, весь приріст продажів не можна обґрунтовано віднести до програми. Позначте ці зміни в таблиці спостережень і за можливості порівняйте з подібною групою товарів або точкою, де процес залишився попереднім.
За підсумками перевірки ухваліть конкретне рішення: залишити конфігурацію, скоригувати процес, змінити пакет підтримки або відкласти додаткову опцію. Підставою мають бути повний кошторис, перевірені операції та фактичний додатковий грошовий ефект. Якщо частина вигод ще не підтверджена, продовжуйте вимірювання й плануйте витрати за консервативним сценарієм.


 Повернутися до попереднього кроку