


Щоб аналіз даних про клієнтів допомагав керувати магазином, спочатку визначте конкретне питання: чому зменшилися повторні покупки, чи виправдана знижка, які товари варто дозамовити. Потім установіть період, перелік торгових точок і правило ідентифікації покупця. Перед розрахунками звірте продажі, повернення та клієнтські картки: помилки в цих даних змінюють висновки.
Працюйте з показниками, для яких зрозумілі формула, джерело та обмеження. Частку повторних покупців рахуйте серед визначених клієнтів, середній чек — за чеками, а прибутковість оцінюйте лише за наявності достовірної собівартості. Для кожного висновку призначте конкретну дію, відповідального працівника та дату перевірки результату.
Визначте, яке рішення має підтримати аналіз
Почніть із питання, на яке власник або керівник магазину може вплинути. Поділ клієнтів на групи може допомогти відбору даних, але управлінське завдання потребує перевірки цифр і визначення наступної дії.
| Питання керівника | Що потрібно перевірити | Наступна дія |
|---|---|---|
| Чому поменшало повторних покупців? | Кількість визначених клієнтів, частку чеків із клієнтським кодом, дублікати, наявність товарів і зіставність періодів | Виправити облік або перевірити причину зниження покупок у конкретній категорії |
| Чи варто продовжувати знижку? | Виторг після знижок і повернень, кількість чеків, собівартість та валовий прибуток | Переглянути розмір знижки, перелік товарів або умови акції |
| Що дозамовити? | Кількість проданих і повернутих одиниць, кількість покупців товару, залишки та дні відсутності товару | Скоригувати замовлення з урахуванням доступності товару |
| Де перевірити якість сервісу? | Повернення, причини звернень і повторні покупки за зіставними точками та категоріями | Перевірити конкретні операції, опис товару або роботу продавців |
Практичний підхід — сформулювати завдання одним реченням: «Перевірити, чому в магазині А зменшилася частка клієнтів із двома й більше покупками за місяць». Таке формулювання одразу визначає потрібні дані та межі перевірки.
Підготуйте дані з продажів, повернень і клієнтської бази
Основу розрахунку доцільно брати з обліку завершених продажів і повернень. Дані інтернет-магазину допомагають перевірити статус замовлення, клієнтська база — зв’язати операції одного покупця, а облік залишків і звернень — дослідити можливі причини змін. Не додавайте замовлення із сайту до його ж продажу в обліковій системі як другу покупку.
Для робочої таблиці підготуйте такі поля:
- Операція: унікальний номер документа, дата й час, тип операції, статус та номер первинного продажу для повернення.
- Місце продажу: код торгової точки або центру обліку, за потреби — канал продажу.
- Клієнт: стабільний внутрішній код і ознака особистої, спільної або анонімної картки.
- Товар: код товару, категорія та кількість одиниць. Якщо документ містить кілька рядків, збережіть також ідентифікатор рядка.
- Суми: вартість до знижки, сума знижки, сума продажу після знижки, сума повернення та, якщо вона достовірна, собівартість.
- Оплата: оплачено, частково оплачено або продано з відстроченням платежу, якщо такі операції є в магазині.
Прізвище, телефон і адреса зазвичай не потрібні в таблиці для розрахунку повторних покупок. Для зв’язування операцій використовуйте внутрішній код клієнта. Контактні дані залишайте доступними працівникам, яким вони потрібні для конкретного завдання.
Зафіксуйте період, торгові точки та одиницю підрахунку
Перед розрахунком запишіть початок і кінець періоду, перелік точок, статуси документів і правила врахування повернень. Для порівняння оберіть періоди зі схожою кількістю робочих днів та врахуйте сезонність, акції, закриття магазину й відсутність товарів.
Окремо визначте, що означає одна покупка: завершений чек чи окремий візит. Якщо один візит оформлено двома чеками, підрахунок чеків покаже дві операції. Без надійних даних про візити називайте показник відповідно: «клієнти з двома й більше чеками».
Для мережі визначте, чи аналізуєте повторну покупку в конкретному магазині, чи в будь-якій точці. Покупець, який придбав товар у двох магазинах мережі, може бути повторним клієнтом мережі та одноразовим покупцем кожної точки.
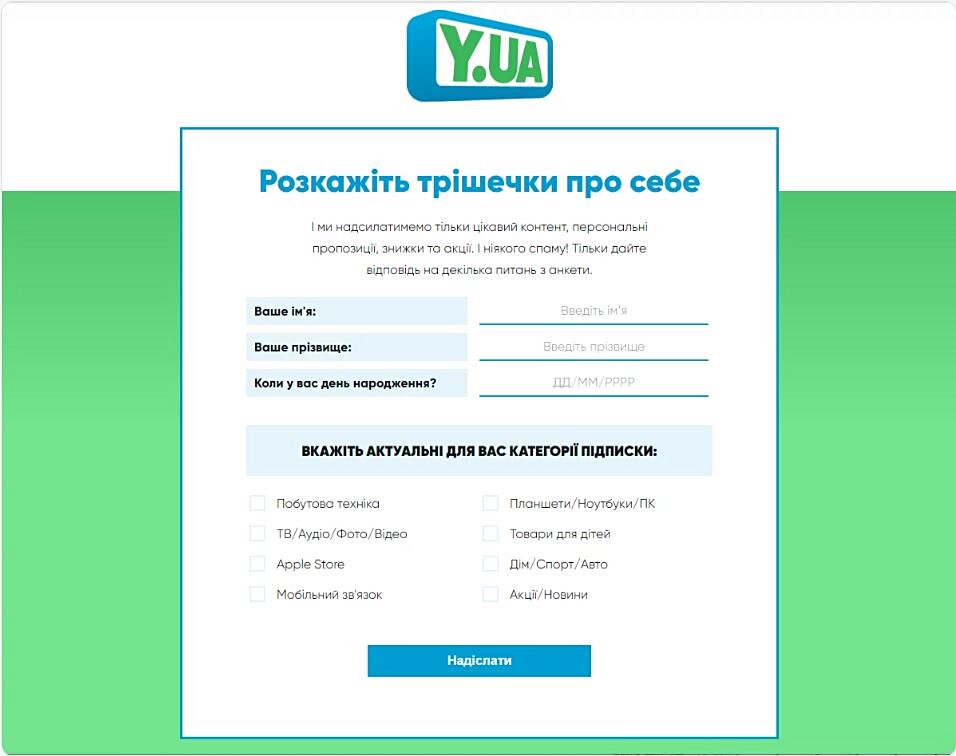
До анкети варто включати лише дані, потрібні для визначеної законної мети.
Очистіть дані до розрахунку показників
- Приберіть повторно завантажені операції. Перевіряйте номер документа разом із кодом точки, а для товарних рядків — ще й номер рядка. Однакові суми та дати самі по собі не доводять дублювання.
- Знайдіть можливі дублікати клієнтів. Приведіть телефони до єдиного формату та перевірте збіги. Спільний сімейний номер може належати кільком людям, тому об’єднуйте записи лише після підтвердження.
- Відокремте спільні картки. Якщо карткою користується сім’я, працівники підприємства або кілька покупців, результат характеризує активність картки. Кількість окремих людей за нею визначити не можна.
- Виділіть анонімні продажі. Загальну картку для продажів без ідентифікації не враховуйте як одного покупця з великою кількістю повторних покупок. Вільні й тестові картки також не включайте до кількості клієнтів.
- Перевірте заміну й повторну видачу карток. Один покупець має зберігати зв’язок з історією після заміни картки. Якщо її код видали іншій людині, розділіть історію за фактичними користувачами та періодами використання.
- Узгодьте повернення. Перевірте знак суми, кількість одиниць і зв’язок із продажем. Скасований документ не повинен одночасно залишатися завершеним продажем.
Для показника повторних покупок рекомендуємо враховувати чеки, за якими після пов’язаних повернень залишився придбаний товар. Повністю повернений чек виключайте з такого підрахунку. Зафіксуйте дату перевірки: пізніше повернення може змінити результат попереднього періоду.
Для виторгу за період застосовуйте окреме правило: від продажів періоду віднімайте повернення, проведені в цьому періоді. Серед них можуть бути повернення давніших покупок. Якщо потрібно оцінити якість саме продажів певного місяця, відберіть його продажі та пов’язані з ними повернення за однаковий строк спостереження.
Розрахуйте показники з правильними знаменниками
Нижче наведено робочі визначення для управлінського аналізу магазину. Застосовуйте однакові правила до всіх порівнюваних періодів. Якщо знаменник дорівнює нулю, позначте показник як такий, що не розраховується.
| Показник | Формула та межі розрахунку | Як використати |
|---|---|---|
| Частка чеків із визначеним клієнтом | Кількість завершених чеків, пов’язаних з особистим кодом клієнта ÷ кількість усіх завершених чеків продажу × 100%. Повернення не рахують як чеки продажу | Перевірити, яку частину продажів охоплює клієнтський аналіз. Падіння показника може пояснювати зменшення кількості відомих покупців |
| Частка повторних покупців за період | Кількість унікальних визначених клієнтів із двома й більше покупками ÷ кількість унікальних визначених клієнтів із хоча б однією покупкою за той самий період × 100% | Зіставити періоди після перевірки дублікатів, спільних карток і повернень |
| Частота покупок | Кількість покупок визначених клієнтів ÷ кількість унікальних визначених клієнтів, які купували. Правило однієї покупки має бути однаковим у чисельнику й знаменнику | Перевірити, чи змінилася кількість операцій на одного активного покупця |
| Середній чек продажу після знижок | Сума завершених продажів після знижок, до віднімання повернень ÷ кількість відповідних чеків продажу | Перевірити склад кошика, кількість одиниць і вплив знижок. Повернення аналізувати окремо |
| Виторг після знижок і повернень | Сума продажів після знижок за період − сума повернень за період. Податкову основу сум потрібно застосовувати послідовно | Оцінити результат товарних операцій і звірити його з обліком. Надходження оплати перевіряти окремо |
| Частка повернених одиниць певних продажів | Кількість повернених одиниць із вибраних продажів ÷ кількість одиниць у цих продажах × 100%. Строк спостереження за поверненнями має бути однаковим | Перевірити товари, розміри, опис, якість або консультації продавців |
| Частка знижки | Сума знижок у вибраних продажах ÷ вартість тих самих продажів до знижок × 100% | Перевірити фактичну глибину знижок. Для частки серед усіх продажів беріть усі продажі; для акції — лише її операції |
Умовний приклад. За місяць у магазині купували 100 визначених клієнтів, із них 30 здійснили щонайменше дві покупки за встановленими правилами. Частка повторних покупців становить 30 ÷ 100 × 100% = 30%. Знаменник тут — визначені клієнти, які купували протягом місяця. Відвідувачі та чеки до нього не входять. Цей результат описує повторні покупки в межах місяця й сам по собі не доводить майбутню лояльність.
Перевірте повернення клієнтів між періодами
Щоб з’ясувати, скільки покупців попереднього місяця купили знову, зафіксуйте їхній список і знайдіть перетин із покупцями наступного місяця. Формула: кількість клієнтів із початкового списку, які купили в наступному періоді, ÷ кількість клієнтів у початковому списку × 100%. Нові покупці наступного місяця не збільшують чисельник.
Якщо порівнюєте групи за першою покупкою, перевірте достатню глибину історії: перша покупка в доступній таблиці могла бути не першою для клієнта. Кожній групі надайте однаковий час для повторної покупки. Відсутність покупки протягом місяця потребує оцінки з урахуванням звичайного циклу придбання товару.
Розрізняйте виторг, валовий прибуток і вплив знижок
Виторг після повернень показує суму товарних операцій за обраними правилами. Гроші, що надійшли від покупців, можуть відрізнятися через передоплати, відстрочення платежу та погашення попередніх боргів. Для оцінки продажів і для контролю оплат підготуйте окремі підсумки.
Валовий прибуток розраховуйте як виторг після знижок і повернень мінус собівартість відповідного проданого товару з урахуванням повернень. Показники мають бути на зіставній податковій основі. Якщо собівартість неповна або її неможливо зв’язати з операціями, зафіксуйте цю прогалину й обмежте висновок аналізом виторгу. Оренду, зарплату та інші витрати потрібно врахувати окремо для оцінки подальшого фінансового результату.
Умовний приклад розрахунку знижки. Вартість вибраних продажів до знижок становить 20 000 грн, знижки — 2 000 грн, повернення за фактичною ціною продажу — 1 000 грн. Виторг після знижок і повернень дорівнює 20 000 − 2 000 − 1 000 = 17 000 грн. Частка знижки в початкових продажах — 2 000 ÷ 20 000 × 100% = 10%. Собівартість у прикладі не задана, тому валовий прибуток визначити неможливо.
Якщо сума продажів уже враховує знижку, повторно віднімати її не потрібно. Для оцінки акції порівняйте виторг, одиниці товару, повернення та валовий прибуток зі зіставним періодом. Врахуйте зміну цін, асортименту й наявності товару. Саме зростання продажів під час акції не визначає, яку його частину спричинила знижка.
Як перевірити покупки й активність клієнтів у Торгсофт
У меню «Аналіз → Аналіз покупок клієнтів» задайте «Період аналізу»: звіт відображає клієнтів із покупками на всіх центрах обліку мережі, а поле «Центр обліку» дозволяє вибрати одну точку. Для клієнта можна відкрити «Розшифровку покупок у вигляді графіка» за тижнями або місяцями та переглянути суму покупок, кількість товарів, число покупок і кількість чеків. Важливе обмеження: «Число покупок» тут означає кількість товарних рядків. Три різні товари в одному чеку дадуть три такі покупки, а три одиниці одного товару в одному рядку — одну. Для аналізу повторних операцій перевіряйте саме кількість чеків. Після зміни періоду або центру обліку на графіку натисніть «Оновити», як зазначено в описі аналізу покупок клієнтів.
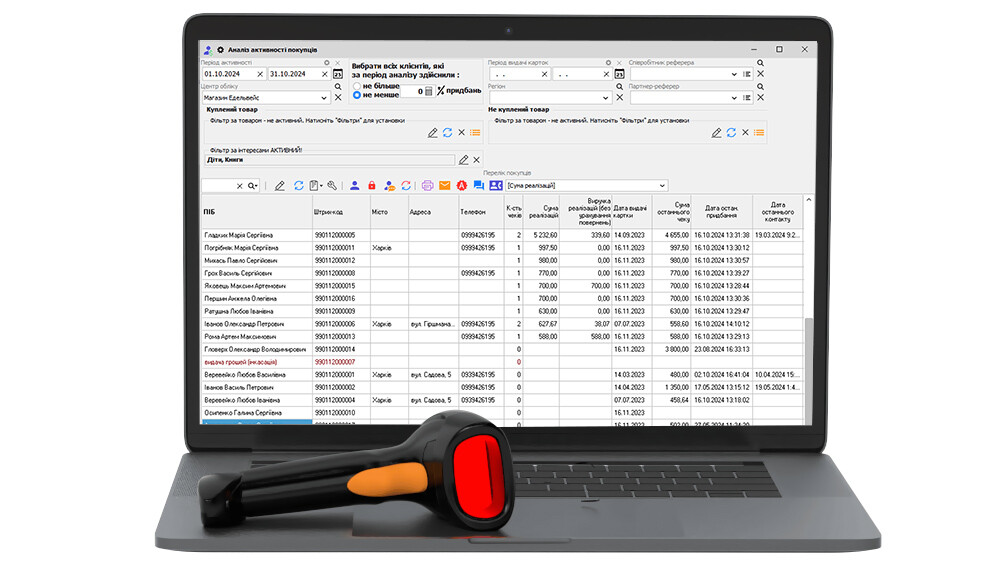
У меню «Аналіз → Аналіз активності покупців» установіть «Період активності» та «Центр обліку». Порожні поля означають увесь період ведення обліку та всю мережу. Можна задати кількість покупок «не більше» або «не менш», період видачі карток, регіон, партнера-реферера та співробітника-реферера. Фільтри «Куплений товар» і «Не куплений товар» містять сезон, постачальника, виробника, вид товару та штрих-код; фільтр інтересів потребує активованої додаткової опції «Профіль клієнта та дзвінки Binotel». Для перевірки використовуйте колонки кількості чеків, суми реалізацій, дати останньої покупки та суми останнього чека. «Виручка реалізацій» і її відсоткова частка наведені без урахування повернень, тому для підсумку після повернень потрібна окрема звірка. Ці умови наведено в описі аналізу активності покупців.
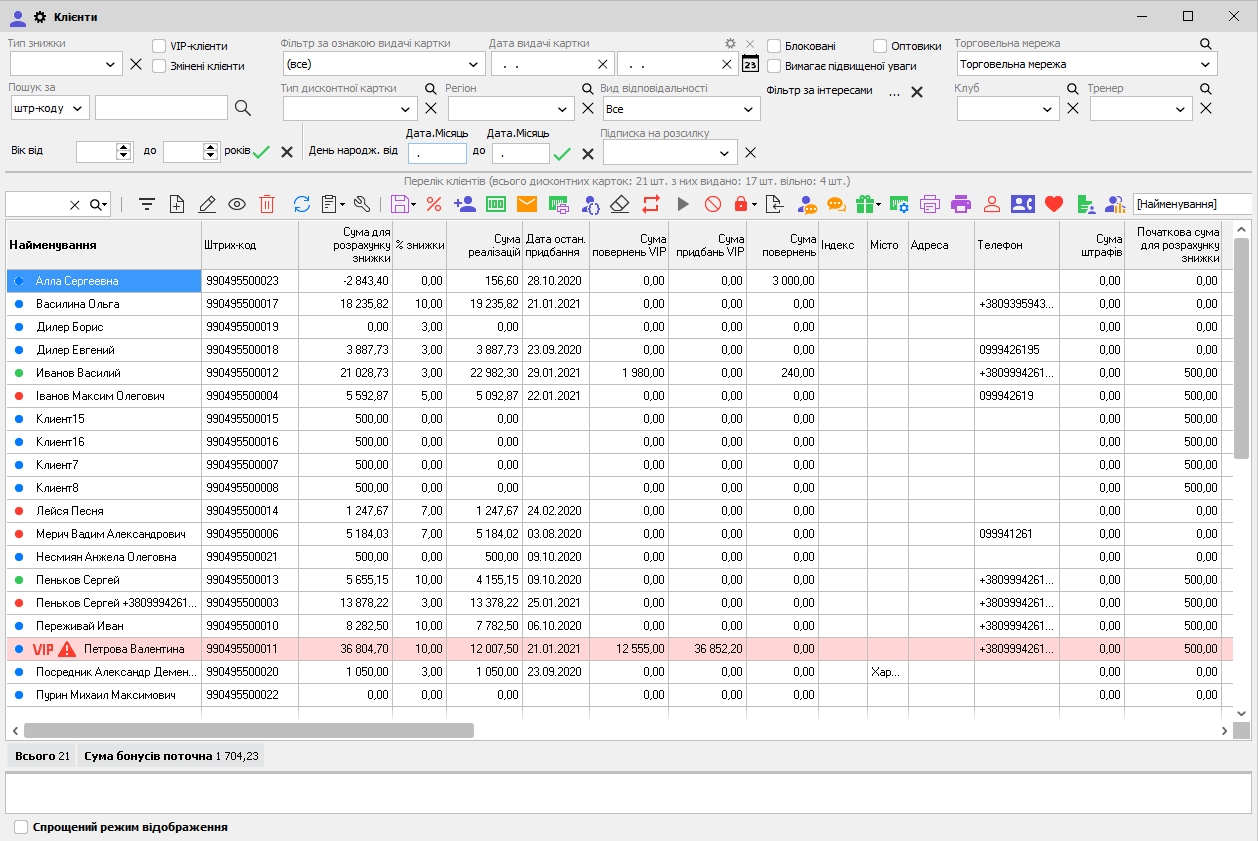
Перед розрахунком перевірте картки в «Маркетинг → Клієнти». За документацією клієнтської бази, об’єднання карток і видалення клієнтської інформації під час очищення картки незворотні. Очищення видаляє інформацію про покупки й повернення; виконане на центральному комп’ютері, воно поширюється на всі точки мережі. Об’єднання на центральному комп’ютері також поширюється на всі точки. Об’єднання на периферійній точці передається лише на центральний комп’ютер, де діє для цієї точки, і не поширюється на інші магазини.
Програма об’єднує записи за штрих-кодами незалежно від імен, тому перед дією перевірте, чи однакові коди позначають тих самих клієнтів у всій мережі. «Сума для розрахунку знижки» містить початкові суми, коригування, аванси, бонуси й окремі складові за продажами клієнтам зі статусом VIP (Very Important Person — особливо важлива особа), тому для виторгу за період беріть відповідні операції. Описи двох аналітичних звітів не уточнюють усіх правил включення кредитних і VIP-операцій: перед використанням підсумків звірте контрольний продаж, оплату та повернення з первинними документами.
Для комплекту обліку клієнтів сторінка рішення Торгсофт зазначає ліцензію «Ультра» або «Термінальна версія» та опцію «CRM. Взаємодія з клієнтом», тобто керування взаємовідносинами з клієнтами. Наведені звіти використовуйте як джерело перевірених даних; формули повторних покупок і зіставлення груп застосовуйте за визначеними вами правилами.
Організуйте законну й безпечну роботу з клієнтськими даними
Для магазину, який обробляє персональні дані в Україні, застосовуються вимоги Закону України «Про захист персональних даних» від 01.06.2010 № 2297-VI. Стаття 6 вимагає конкретної законної мети, точності даних, відповідного й ненадмірного складу відомостей. Зберігати дані у формі, яка дозволяє ідентифікувати людину, можна не довше, ніж потрібно для законних цілей обробки.
Стаття 11 визначає підстави обробки, серед яких згода, укладення та виконання правочину, виконання передбаченого законом обов’язку й захист законних інтересів із застереженням щодо переваги основоположних прав і свобод людини. Для кожного завдання визначте відповідну підставу. Дані, потрібні для виконання замовлення, не слід автоматично використовувати для будь-якої іншої мети. За статтею 6, перехід до нової мети, несумісної з попередньою, потребує згоди, якщо інше не передбачено законом.
Щоб застосувати ці вимоги до аналітики, рекомендуємо:
- Описати мету й потрібні поля. Для оцінки повторних покупок залиште код клієнта, дати та операції. Відомості про освіту, сімейний стан або повну адресу не додавайте без потреби, пов’язаної з визначеною метою.
- Розмежувати доступ. Аналітику надайте коди й суми, працівнику для зв’язку — потрібні контакти, керівнику — підсумки. Використовуйте окремі облікові записи та скасовуйте доступ після зміни обов’язків або звільнення.
- Контролювати копії. Обмежте право експорту, зберігайте робочі файли в захищеному місці, установіть строки їх перегляду й видалення та перевіряйте можливість відновлення з резервної копії.
- Передбачити звернення клієнтів. Визначте, хто приймає запити, знаходить дані та опрацьовує вимоги щодо їх виправлення, знищення або відкликання згоди.
- Використовувати зовнішній штучний інтелект лише для безпечних зведень. Не завантажуйте іменні клієнтські списки, телефони, адреси та пов’язані з людьми історії покупок. Для підказок щодо формул підготуйте вигадані приклади або агреговані таблиці, які не дозволяють визначити покупця. Заміна імені кодом сама по собі не усуває можливість ідентифікації.
Обов’язок захищати дані від випадкової втрати, знищення, незаконної обробки та доступу встановлює стаття 24 цього Закону. Фізична особа — підприємець особисто забезпечує захист даних, якими володіє. Стаття 8 передбачає права клієнта знати мету й умови обробки, отримувати доступ до даних, відкликати згоду та вимагати зміни або знищення даних, які обробляються незаконно чи є недостовірними. Відповідь про факт обробки та зміст даних надають не пізніше ніж за 30 календарних днів від надходження запиту, крім установлених законом випадків.
Перетворіть результат на дію та перевірте її
Після розрахунків звірте суму продажів за клієнтами із загальним звітом за тим самим періодом і точками. Окремо покажіть анонімні продажі та повернення. Якщо підсумки не збігаються, перевірте фільтри, статуси документів, одиниці підрахунку та правила включення операцій.
Далі запишіть висновок разом із перевіркою можливої причини. Наприклад: «Частка повторних покупців зменшилася; частка ідентифікованих чеків стабільна; у категорії, яку вони купували раніше, товар був відсутній». Це дає підставу перевірити запас і замовлення. Причину потрібно підтвердити даними про залишки та продажі.
- Оберіть одну дію. Наприклад, скоригуйте запас конкретних товарів, уточніть їх опис або змініть умови знижки.
- Призначте відповідального та строк. Працівник має знати, що саме він змінює і коли керівник перевірить виконання.
- Заздалегідь визначте показник результату. Для запасу це можуть бути дні наявності й продажі, для опису — частка пов’язаних повернень, для знижки — валовий прибуток за достовірної собівартості.
- Залиште час для спостереження. Повторні покупки перевіряйте з урахуванням звичного циклу придбання товару та однакових умов порівняння.
- Зафіксуйте рішення після перевірки. Продовжте дію, скоригуйте її або припиніть, указавши показники й обставини, на яких ґрунтується рішення.
У робочому звіті збережіть формули, період, точки, правила повернень та відомі обмеження. Наступного разу це дозволить відтворити розрахунок і перевірити, чи змінилася поведінка покупців після управлінської дії.


 Повернутися до попереднього кроку