


Щоб планувати розрахунки магазину, власнику потрібно знати, скільки грошей доступно зараз, коли надійдуть наступні оплати та які платежі доведеться здійснити до цього моменту. Рекомендуємо вести прогноз руху коштів на 13 тижнів і щотижня оновлювати його за фактичними операціями. Він допоможе побачити майбутню нестачу грошей і завчасно переглянути закупівлі, домовитися про строки розрахунків або визначити потребу у фінансуванні.
Почніть зі звірки готівки та банківських залишків. Окремо запишіть очікувані зарахування за картковими продажами, борги покупців, платежі постачальникам, податки, зарплату та виплати за кредитами. Для управлінських рішень зіставляйте цей календар із прибутком і товарними залишками: кожен із цих показників відповідає на своє запитання.
Як розрізняти рух грошей, виручку та прибуток
Для внутрішнього управлінського обліку доцільно окремо вести продажі, їхню собівартість і фактичні оплати. Так ви зможете пояснити, чому прибуток за період не збігається зі зміною залишку грошей.
- Виручка від продажів показує вартість реалізованих товарів з урахуванням знижок і повернень. Якщо покупець отримав відстрочення оплати, частина виручки ще залишається його боргом.
- Валовий прибуток розраховують як виручку мінус собівартість проданого товару. Собівартість залишків, які ще лежать на складі, потрібно відстежувати окремо.
- Чистий прибуток визначають після врахування інших витрат відповідного періоду, зокрема оренди, оплати праці, процентів, комісій та податків, які належать до витрат у застосованій моделі обліку.
- Рух коштів показує фактичні надходження й виплати. Він охоплює також позики, внески власника, повернення основної суми боргу та вилучення грошей власником.
Це схема для аналізу роботи магазину. Податковий дохід і базу оподаткування потрібно визначати окремо за правилами, що застосовуються до вашого бізнесу в Україні.
Коли закупівля впливає на гроші та собівартість
Умовний приклад. Магазин сплатив постачальнику 60 000 грн за 100 одиниць товару з однаковою собівартістю 600 грн. Протягом тижня він продав 30 одиниць за 900 грн кожна й одразу отримав оплату. Виручка становить 27 000 грн, собівартість проданих товарів — 18 000 грн, валовий прибуток — 9 000 грн. Водночас рух грошей за цими операціями становить 27 000 − 60 000 = −33 000 грн. На складі залишилося 70 одиниць собівартістю 42 000 грн. Приклад спрощений, без інших витрат і податкових розрахунків.
Якщо постачальник надав відстрочення, дату надходження товару та дату його оплати потрібно записати окремо. У прогнозі грошей поставте виплату на погоджену дату розрахунку, а в аналізі прибутку врахуйте собівартість тієї частини товару, яку продали.
Як враховувати позики та гроші власника
Отриману позику або внесок власника показуйте окремим джерелом надходжень. Це дозволить побачити, скільки коштів магазин отримує від покупців і скільки залучає для фінансування роботи. Повернення основної суми позики зменшує гроші та борг; проценти й комісії записуйте окремо, щоб оцінити вартість фінансування. Вилучення власником коштів на особисті потреби також виділіть в окремий рядок прогнозу, а спосіб оформлення операції погодьте з бухгалтером.
Звірте доступні гроші до складання прогнозу
Оберіть однаковий момент для звірки, наприклад після завершення останнього робочого дня тижня. Перерахуйте готівку в кожній касі, перевірте залишки на рахунках за банківськими виписками та поясніть розбіжності з обліком. Гроші з обмеженим доступом позначте окремо, щоб не запланувати їх на звичайні платежі.
Під час звірки розділяйте три суми: фактичну готівку, доступні кошти на банківських рахунках та очікувані зарахування від еквайра — установи, яка обслуговує приймання карткових платежів. Картковий продаж включайте до прогнозу надходжень на очікувану дату зарахування за умовами вашого договору. Для цього перевіряйте строки розрахунків, вихідні дні, утримання комісій і можливі затримки.
За кожною заборгованістю покупця запишіть суму, погоджену дату оплати та відповідального за нагадування. Прострочений платіж включайте в основний прогноз лише з обґрунтованою датою отримання; непідтверджену оплату перевіряйте в окремому сценарії. Так план менше залежатиме від грошей, строк надходження яких невідомий.
Як уникнути подвійного обліку
- Переказ між власними рахунками або касами. У загальному прогнозі магазину такий переказ не змінює суму грошей. У деталізації він зменшує залишок одного місця зберігання та збільшує залишок іншого. Якщо гроші ще перебувають у дорозі, позначте, коли вони стануть доступними.
- Картковий продаж і зарахування від еквайра. Запис продажу потрібний для аналізу виручки, а банківське зарахування — для руху коштів. Не додавайте обидві суми як два надходження грошей.
- Комісія еквайра. Якщо прогнозуєте зарахування вже за вирахуванням утриманої комісії, повторно її з цього залишку не віднімайте. Для аналізу прибутку комісію все одно потрібно бачити окремо. Інший варіант — показувати повну суму та комісію окремими рядками з перевіркою чистого зарахування.
- Повернення покупцю. Заплануйте фактичне списання або утримання із зарахування. Якщо повернення вже зменшило прогнозовану виплату еквайра, не дублюйте його окремою виплатою.
- Передоплата й остаточний розрахунок. На дату остаточної оплати включайте тільки доплату. Раніше отриманий аванс уже має бути врахований у фактичному залишку або надходженнях попереднього періоду.
Як скласти прогноз руху коштів на 13 тижнів
Рекомендуємо створити електронну таблицю з 13 тижневими колонками. У найближчих тижнях додатково розпишіть великі платежі за днями: позитивний залишок наприкінці тижня може приховувати нестачу грошей перед надходженням виручки.
- Внесіть початковий залишок. Поставте звірену суму доступних грошей на початок першого тижня. Ведіть деталізацію за касами й рахунками, щоб розуміти, звідки здійснювати кожний платіж.
- Розпишіть надходження. Окремо покажіть готівкові продажі, очікувані зарахування за картками, прямі перекази покупців, погашення старих боргів, позики та внески власника. Врахуйте сезонність і фактичні строки оплати.
- Розпишіть виплати. Додайте закупівлі, оренду, зарплату, податки та внески, доставку, комунальні послуги, повернення покупцям, проценти, комісії, погашення основної суми позик, обладнання й вилучення власника. Для кожної виплати зазначте дату та підставу.
- Розрахуйте кінцевий залишок. Використовуйте формулу: залишок на початок + надходження − виплати = залишок на кінець. Кінцевий залишок одного тижня переносіть на початок наступного.
- Визначте мінімальний резерв. Оберіть суму з урахуванням найближчих обов’язкових платежів, коливань надходжень і можливості швидко залучити кошти. Порівнюйте прогнозований залишок із цим резервом.
- Щотижня оновлюйте горизонт. Замініть завершений тиждень фактичними сумами, поясніть відхилення, уточніть майбутні платежі та додайте новий тринадцятий тиждень.
Для кожного платежу корисно мати коротку примітку: підтверджений рахунок, договірний строк, попередня оцінка або очікувана оплата покупця. На основі цих даних складіть також обережний сценарій із нижчими надходженнями чи затримками. Суми зниження визначайте за досвідом свого магазину.
Резерв залишається частиною грошей бізнесу. Якщо ви перевели його на окремий власний рахунок, загальна сума коштів від цього не зменшується. Щоб бачити запас понад резерв, використовуйте окремий розрахунок: кінцевий залишок мінус мінімальний резерв.
Приклад: магазин має прибуток, але грошей на платежі бракує
Умовний приклад прогнозу. Усі суми в таблиці наведено в тисячах гривень. Це чотиритижневий фрагмент плану на 13 тижнів. Зарахування за продажами показані до комісій, а комісії включені до окремого рядка виплат. Податки та внески тут є умовними сумами платежів, без прив’язки до конкретної системи оподаткування.
| Показник | Тиждень 1 | Тиждень 2 | Тиждень 3 | Тиждень 4 |
|---|---|---|---|---|
| Залишок на початок | 40 | 15 | −15 | 20 |
| Надходження за поточними продажами | 70 | 65 | 100 | 85 |
| Погашення боргів за попередні продажі | 20 | 15 | 25 | 15 |
| Разом надходження | 90 | 80 | 125 | 100 |
| Платежі постачальникам | 70 | 65 | 50 | 55 |
| Виплата зарплати | 20 | 20 | 20 | 20 |
| Податки та внески | 10 | 10 | 10 | 10 |
| Оренда й інші поточні платежі | 7 | 7 | 3 | 3 |
| Проценти, комісії та повернення покупцям | 3 | 3 | 2 | 2 |
| Повернення основної суми позики | 5 | 5 | 5 | 5 |
| Разом виплати | 115 | 110 | 90 | 95 |
| Розрахунковий залишок на кінець | 15 | −15 | 20 | 25 |
За другий тиждень розрахунок становить 15 + 80 − 110 = −15 тис. грн. Від’ємне значення показує незакриту потребу у фінансуванні: магазин не зможе виконати весь план виплат без змін. Його перенесено в наступний тиждень лише для продовження розрахунку. Якщо власник хоче зберегти резерв 10 тис. грн, на кінець другого тижня потрібно поліпшити план на 25 тис. грн. Перевірка за днями може виявити ще більшу тимчасову потребу.
Припустімо, у другому тижні виручка магазину становить 100 тис. грн, собівартість проданих товарів — 60 тис. грн, усі інші витрати цього періоду — 27 тис. грн. Умовний чистий прибуток дорівнює 100 − 60 − 27 = 13 тис. грн. Із поточних продажів покупці сплатили лише 65 тис. грн, а ще 35 тис. грн залишилися їхнім боргом. Надходження доповнили 15 тис. грн оплат за попередні продажі. Водночас виплати включають закупівлі та зобов’язання різних періодів, а також основну суму позики, тому вони відрізняються від витрат у розрахунку прибутку.
Що змінити, якщо прогноз показує нестачу коштів
Починайте з тижня, у якому залишок уперше опускається нижче резерву. Для кожного рішення запишіть суму, дату, відповідального та умову виконання. У головний прогноз переносьте зміни після підтвердження домовленостей.
- Перегляньте нові закупівлі. Скоротіть або перенесіть замовлення товарів, запасу яких достатньо до наступного постачання. Перед рішенням перевірте продажі, строк доставки та мінімальну партію, щоб не створити дефіцит ходових позицій.
- Уточніть оплати покупців. Надішліть нагадування, звірте суму боргу й отримайте конкретну дату платежу. Знижку за дострокову оплату оцінюйте через її вартість: вона зменшить прибуток і допоможе лише за умови своєчасного надходження грошей.
- Погодьте інші умови з постачальниками. Запропонуйте часткову оплату, менші партії або інший графік. Перевірте вплив на ціну та подальші постачання. Самостійне перенесення дати в таблиці не змінює зобов’язання перед контрагентом.
- Перегляньте запаси, які повільно продаються. Виберіть конкретні товари для знижки та розрахуйте очікуване надходження після витрат на продаж. Оцініть, чи виправдовує швидша оплата зменшення прибутку; майбутній продаж залишається припущенням до отримання грошей.
- Перенесіть необов’язкові витрати й вилучення власника. Перед новим обладнанням або особистим вилученням перевірте всі 13 тижнів і найближчі платежі за днями.
- Розрахуйте потребу в позиці. Включіть дату отримання, усі комісії, проценти та погашення. Перевірте джерело повернення також в обережному сценарії.
Продовження умовного прикладу. Якщо постачальник погодив перенесення 15 тис. грн із другого тижня на четвертий, а покупець підтвердив дострокову оплату 10 тис. грн із суми третього тижня, кінцеві залишки становитимуть 15, 10, 35 і 25 тис. грн відповідно. У третьому тижні надходження зменшаться до 115 тис. грн, у четвертому виплати зростуть до 110 тис. грн. Ці домовленості змінюють строки руху грошей; підсумковий залишок четвертого тижня зберігається. Перед виконанням оновленого плану потрібно перевірити дати всередині тижнів.
Як планувати податки та зарплату в Україні
Для магазину, який працює в Україні, податковий і зарплатний календар потрібно складати з урахуванням його організаційної форми, системи оподаткування, статусу платника податку на додану вартість, працівників та особливостей операцій. Попросіть бухгалтера підготувати перелік належних платежів із сумами, граничними датами й посиланнями на відповідні норми українського законодавства. У прогнозі окремо покажіть виплату зарплати працівникам і пов’язані з нею платежі, щоб не порахувати одну суму двічі.
Разом із бухгалтером перевірте застосовні ставки, строки сплати та право на пільги, перш ніж вносити податки й внески до прогнозу. Плануйте ці платежі за підтвердженими зобов’язаннями та датами сплати: довільний відсоток від продажів не дає достатніх даних для такого планування.
Облік коштів і товарних залишків у Торгсофт для планування платежів
Для підготовки фактичних даних у Торгсофт можна використовувати «Оплата → Фінансовий документ»: документація описує облік касових операцій і операцій на розрахункових рахунках, відбір за періодом, касою, контрагентом та статтею фінансового аналізу. Перелік кас створюють у «Налаштування → Каса» з прив’язкою до центру обліку та вибором валюти. Для звірки конкретної каси задайте її та межі періоду; для відповідних підсумків у звіті також важливий відбір за валютою. Документація передбачає створення документа Excel зі списку касових документів — ці дані можна використати для ручного оновлення прогнозу.
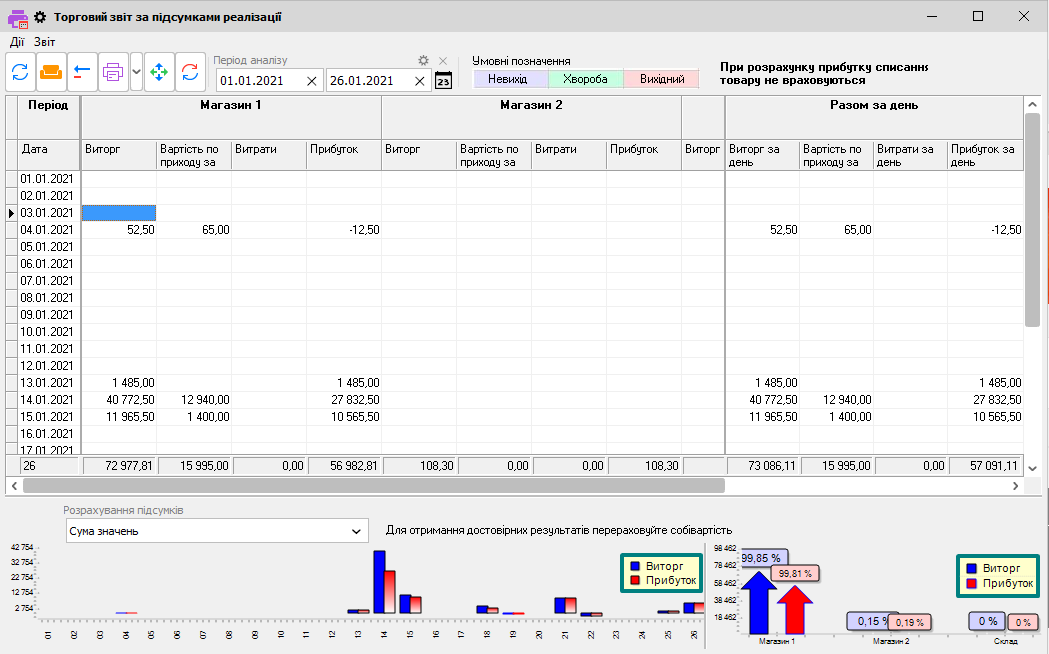
У звіті за день із форми «Реалізація» передбачено суми готівкових і безготівкових продажів, повернень, інших надходжень та витрат. Порівнюйте їх із касовою перевіркою й банківською випискою, особливо коли зарахування за картковими продажами відбувається пізніше. У фінансових документах операція переказу з каси на розрахунковий рахунок автоматично створює пов’язаний документ банку: під час підготовки загального руху коштів врахуйте обидві сторони як внутрішнє переміщення. Якщо у платіжному документі введена комісія банку, програма створює для неї додатковий пов’язаний фінансовий документ, тому перевірте, чи не продубльована ця сума у вашій таблиці.
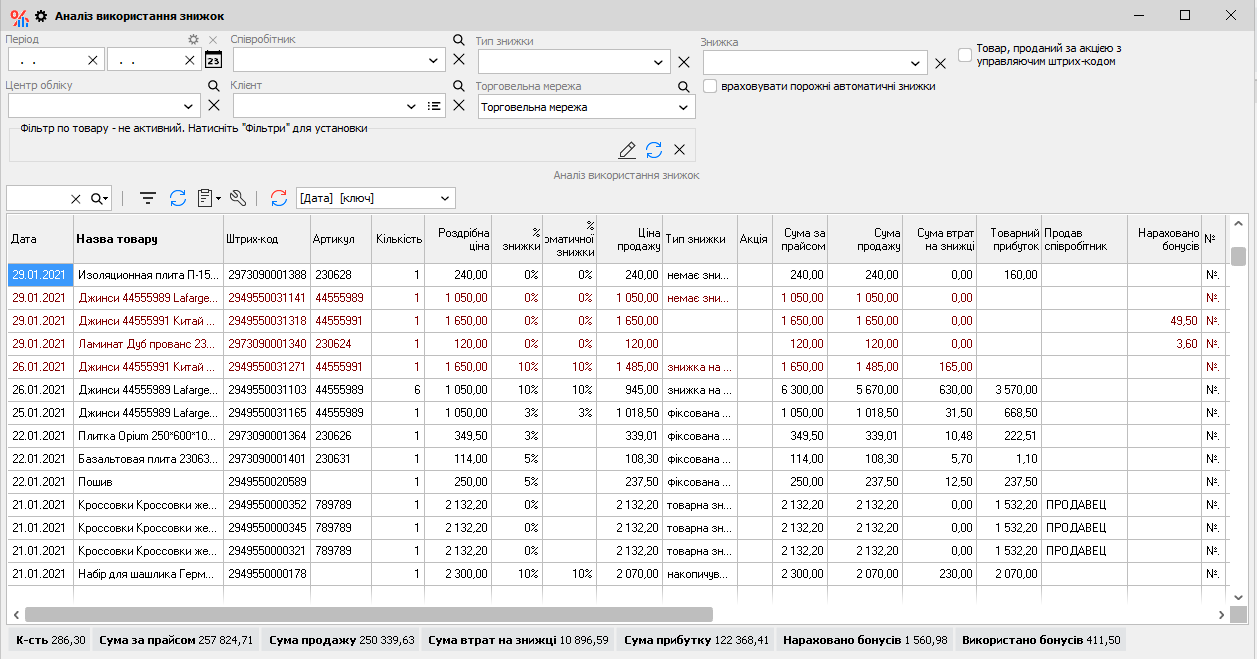
Для перегляду закупівель використовуйте «Склад → Стан складу»: форма показує кількість, ціну продажу та собівартість товару, дозволяє встановлювати мінімальний залишок і відкривати аналіз інтенсивності продажів. На основі цих даних рекомендуємо обирати позиції для поповнення або скорочення закупівель, а строки й суми платежів переносити до окремого прогнозу на 13 тижнів. Наявність товару та його облікова вартість самі по собі не визначають дату надходження грошей від продажу.
Щотижнева перевірка для власника магазину
- Звірте залишки. Підтвердьте готівку й доступні банківські кошти, окремо перевірте очікувані зарахування та незавершені внутрішні перекази.
- Поясніть відхилення. Порівняйте план і факт за минулий тиждень: що змінилося через продажі, строки оплат, повернення або нові виплати.
- Перевірте найближчі платежі. Переконайтеся, що для зарплати, податків, постачальників і кредитів зазначені суми, дати та джерело грошей.
- Оновіть борги й закупівлі. Уточніть прострочені оплати покупців, уже погоджені замовлення та обсяг запасів перед новими закупівлями.
- Перераховуйте всі 13 тижнів. Знайдіть найменший залишок у звичайному й обережному сценаріях та перевірте його щодо обраного резерву.
- Зафіксуйте рішення. Для кожного очікуваного дефіциту визначте дію, відповідального, суму й строк підтвердження. Після підтвердження змініть відповідні тижні прогнозу.


 Повернутися до попереднього кроку