



Бізнес-план магазину допомагає визначити, скільки грошей потрібно для відкриття, який обсяг продажів покриє витрати та чи вистачить коштів до виходу на беззбитковість. Рішення про запуск варто ухвалювати після перевірки попиту, розрахунку кількох сценаріїв і складання календаря платежів.
Для щоденної роботи власнику потрібні опис покупця й асортименту, бюджет, прогноз продажів та перелік дій із відповідальними й строками. Кожне припущення бажано підкріпити результатом тесту, пропозицією постачальника або розрахунком.
Перевірте попит до підписання договору оренди
Опишіть покупця через його потребу: що він купує, як часто, скільки готовий витрачати та де шукає товар. Визначте формат магазину: торгова точка, інтернет-магазин або їх поєднання. Для приміщення оцініть доступність, потік потенційних покупців, видимість входу, місце для приймання товару й зберігання запасів.
Порівняйте конкурентів за однаковими параметрами: цінами на зіставні товари, наявністю, доставкою, консультацією та зручністю покупки. Сформулюйте конкретну причину вибору вашого магазину: потрібні розміри в наявності, добір товарів під певне завдання або зручне отримання замовлення.
Перед довгостроковою орендою можна перевірити пропозицію через невелику тестову партію, тимчасову точку продажу чи сторінку з реальними товарами та цінами. Заздалегідь визначте бюджет тесту й критерії продовження: кількість покупок, середній чек, витрати на залучення покупця та внесок замовлення після цих витрат. Фіксуйте також причини відмов.
Сплануйте асортимент і постачання
Для кожної товарної групи запишіть закупівельну ціну, ціну продажу, початкову кількість, строк постачання та очікувану частоту поповнення. Перевірте мінімальну партію, вартість доставки, порядок роботи з браком і умови оплати. Для ключових позицій бажано мати альтернативного постачальника.
Окремо оцініть сезонність і строк продажу запасів: за скільки днів або тижнів плануєте продати закуплену партію. Повільний продаж збільшує суму грошей, вкладених у залишки. Відстрочка оплати постачальнику змінює календар платежів; її строк має відповідати реалістичному строку продажу партії.
Розділіть стартовий бюджет і поточні витрати
Зручно скласти бюджет із чотирьох частин:
- Разові вкладення: облаштування приміщення, обладнання, підготовка сайту та інші роботи для запуску.
- Початковий товарний запас: закупівля асортименту й доставка першої партії.
- Щомісячні постійні витрати: оренда, оплата праці, облік, зв’язок, програмне забезпечення та інші регулярні витрати.
- Змінні витрати: собівартість проданих товарів, пакування, платіжні комісії, доставка коштом магазину та обробка повернень.
Класифікуйте витрати за їхньою поведінкою. Рекламний бюджет на місяць може бути постійним у межах плану, а оплата за залучене замовлення — змінною. Винагороду власника за роботу також варто передбачити окремим рядком.
Умовний приклад. Обладнання й облаштування потребують 200 000 грн, товар — 150 000 грн, забезпечувальні платежі за договорами — 20 000 грн. Резерв на три місяці постійних витрат по 54 000 грн становить 162 000 грн. Початкова потреба в коштах: 200 000 + 150 000 + 20 000 + 162 000 = 532 000 грн.
Це бюджет фінансування запуску. Кожна сума має свій порядок відображення у витратах: запас стає собівартістю в міру продажу, обладнання може потребувати амортизації, забезпечувальний платіж може повертатися. Три місяці резерву — припущення для цього прикладу; потрібний запас визначайте за прогнозом платежів.
Розрахуйте точку беззбитковості магазину
Внесок на покриття — виручка від замовлення після віднімання собівартості проданого товару та інших змінних витрат. Ця сума покриває постійні витрати й формує подальший фінансовий результат.
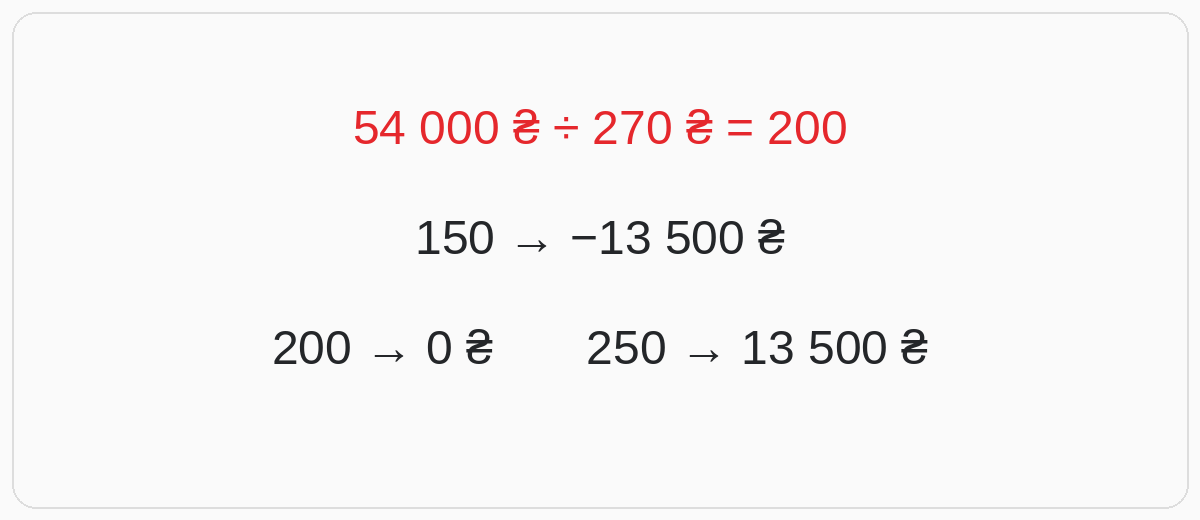
Умовний приклад. Середній чек — 800 грн, закупівельна собівартість проданих товарів — 500 грн, пакування, платіжні комісії та очікувані витрати на обробку повернень — 30 грн. Внесок одного виконаного замовлення: 800 − 500 − 30 = 270 грн. За постійних витрат 54 000 грн точка беззбитковості: 54 000 ÷ 270 = 200 виконаних замовлень на місяць.
Для різного асортименту розрахуйте середньозважений внесок за типами замовлень із визначеним складом кошика: внесок кожного типу помножте на його частку в загальній кількості замовлень і складіть результати. Типи замовлень мають бути взаємовиключними, а їхні частки — разом становити 100%. Розрахунок через середній чек працює за стабільного складу покупок. Зміни товарних часток, знижок або повернень потребують перерахунку. Дробову кількість замовлень округлюйте вгору.
Умовний приклад: три сценарії за внеску 270 грн і постійних витрат 54 000 грн:
- 150 замовлень: виручка 120 000 грн, внесок 40 500 грн, результат −13 500 грн.
- 200 замовлень: виручка 160 000 грн, внесок 54 000 грн, результат 0 грн.
- 250 замовлень: виручка 200 000 грн, внесок 67 500 грн, результат +13 500 грн.
Для цього прикладу припускаємо, що 800 грн виручки та 500 грн собівартості на виконане замовлення вже враховують вплив повернення товарів. Сума 30 грн охоплює пакування, платіжні комісії та обробку повернень. Інші змінні витрати, зокрема доставка коштом магазину й оплата за залучене замовлення, у прикладі не враховані; якщо вони є, додайте їх до змінних витрат і перерахуйте внесок, беззбитковість та сценарії. Наведені результати також розраховані до податків, витрат на фінансування, амортизації та винагороди власника, якщо її не включено в бюджет. Для визначення чистого прибутку врахуйте всі відповідні витрати й податки. Їхній склад і строки сплати узгодьте з бухгалтером.
Складіть тижневий план руху грошей
Для кожного тижня запишіть початковий залишок коштів, очікувані надходження, платежі та кінцевий залишок. Врахуйте дати розрахунків із постачальниками, оренди, зарплати, податків, повернень покупцям і погашення позик. Продаж із відкладеною оплатою включайте в надходження того тижня, коли очікуєте гроші.
Касовий розрив виникає, коли доступних коштів недостатньо для платежів у потрібний строк. Для такого тижня визначте джерело фінансування або погодьте перенесення платежу. Перевірте сценарій повільніших продажів і затримки надходжень. Закупівлю запасу відображайте як платіж у грошовому плані, а собівартість проданого товару — у розрахунку результату, без повторного списання всієї закупівлі.
Контроль руху коштів магазину в Торгсофт
У Торгсофт фінансові операції розподіляються за статтями фінансового аналізу. Можна переглядати надходження, витрати та баланс за статтями за вибраний період і торгову точку, а також деталізацію операцій. Можливості описані в довідці з фінансового аналізу.
Для перевірки плану зіставляйте фактичний рух коштів за відповідними статтями з бюджетом. Деталізація допоможе з’ясувати причину відхилення. Такий аналіз показує рух грошей; розрахунок чистого прибутку, прогноз продажів і майбутній календар платежів потребують окремої підготовки.
Призначте відповідальних і перевіряйте план щомісяця
Для кожної дії визначте виконавця, строк, бюджет і критерій приймання: отримана пропозиція постачальника, завершений тест попиту або готове обладнання. Щомісяця порівнюйте план і факт за замовленнями, середнім чеком, внеском, постійними витратами, запасами та залишком коштів. За відхиленнями коригуйте асортимент, закупівлі, ціни й витрати та перераховуйте потребу у фінансуванні.


 Повернутися до попереднього кроку
Получил для себя, полезную информацию. Спасибо!
дуже цікаво