



єЧек дає покупцю доступ до фіскального чека в банківському застосунку після оплати карткою. Участь магазину добровільна. Якщо продавець зобов’язаний застосовувати реєстратор розрахункових операцій (РРО) або програмний реєстратор розрахункових операцій (ПРРО), він проводить продаж через зареєстровану касу та надає покупцю розрахунковий документ. Квитанція платіжного термінала цього обов’язку не виконує. Ці вимоги стосуються торгівлі в Україні.
Для підключення єЧеку власник подає заявку, узгоджує налаштування з банком і постачальником касової програми, організовує контрольну покупку та навчання касирів. Окремо потрібно визначити, коли магазин зобов’язаний забезпечити безготівкові розрахунки: строк залежить від категорії торговця й території роботи. Цей обов’язок не означає, що кожен підприємець повинен придбати окремий фізичний термінал.
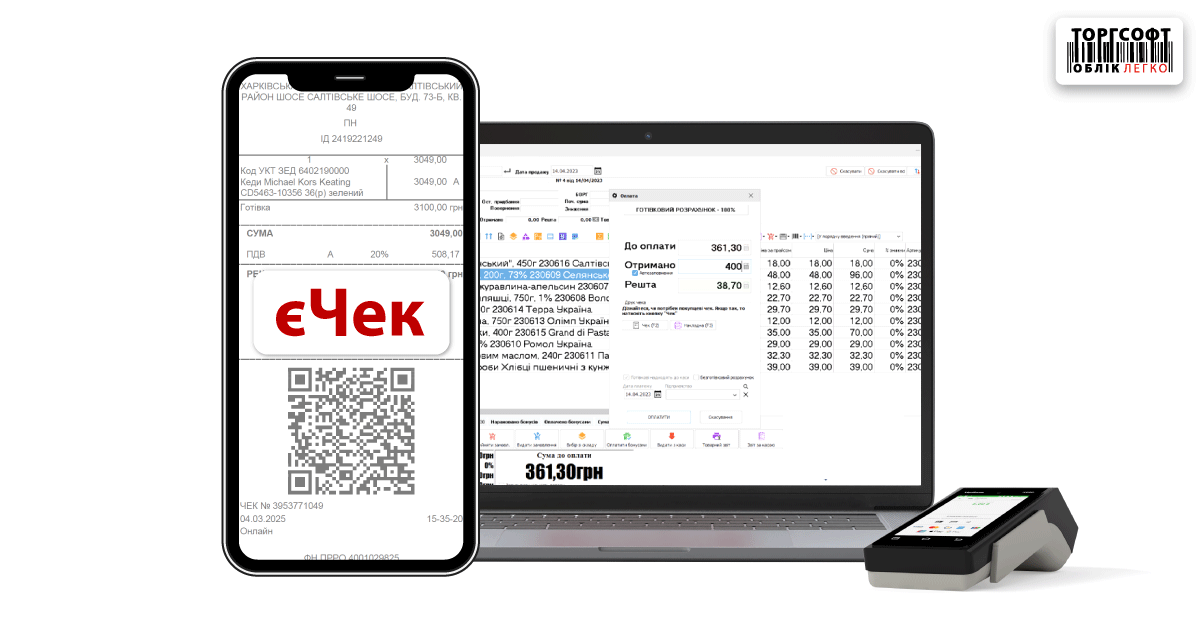
Електронний фіскальний чек і касове обладнання
- Чим відрізняються єЧек, електронний фіскальний чек і квитанція термінала
- Як магазину підключити єЧек
- Як касиру надати паперовий або електронний чек
- Кому потрібно забезпечити безготівкові розрахунки
- Коли потрібен РРО або ПРРО та що контролювати в чеку
- Як приймати повернення з електронним чеком
- Як надсилати чеки та захищати контакти покупців
- Яка відповідальність за ненадання фіскального чека
- Офіційні документи для налаштування роботи магазину
Чим відрізняються єЧек, електронний фіскальний чек і квитанція термінала
Банк обробляє картковий платіж, а РРО або ПРРО реєструє розрахункову операцію та формує фіскальний чек. Касир має контролювати обидва результати, щоб покупець оплатив товар і отримав належний документ.
| Документ або сервіс | Що отримує покупець | Що контролює магазин |
|---|---|---|
| Електронний фіскальний чек | Розрахунковий документ в електронній формі з обов’язковими реквізитами. Його можна надати, зокрема, через QR-код — двовимірний код для сканування смартфоном, на номер телефону або електронну пошту. | Продаж проведено через РРО чи ПРРО, а покупцю надано документ на повну суму операції. |
| єЧек | Опис покупки в банківському застосунку та посилання на фіскальний чек у системі Державної податкової служби України (ДПС). | Каса сформувала фіскальний чек, а сервіс пов’язав його з відповідною картковою оплатою. |
| Квитанція платіжного термінала | Підтвердження карткової операції. | Оплату виконано успішно. Якщо для продажу обов’язковий фіскальний чек, його потрібно окремо оформити та надати покупцю. |
За статтями 2 і 3 Закону № 265/95-ВР, розрахунковий документ може бути паперовим та/або електронним. Магазин може видавати електронні фіскальні чеки без участі в єЧеку, зокрема й після оплати готівкою.
Як магазину підключити єЧек
Пілот єЧеку стартував 20 лютого 2026 року. Добровільно долучитися можуть продавці, які працюють із РРО або ПРРО та приймають безготівкові платежі. Сервіс передбачає доступ до чеків після карткової оплати в магазині або онлайн. Відображення конкретної покупки залежить від участі продавця, банку та налаштувань.
Перед підключенням знайдіть потрібний банк у розділі «Хто вже з нами» на сайті єЧеку. Уточніть у банку та постачальника касової програми, чи доступна участь для вашого способу приймання платежів.
- Подайте заявку. Власник або уповноважений працівник заповнює форму на сторінці єЧеку для продавців. Там також можна отримати інструкцію з налаштування кас і матеріали для персоналу.
- Узгодьте налаштування термінала та касової програми. Повідомте банку, який обслуговує приймання карткових платежів, і постачальнику касової програми модель термінала та назву програмного забезпечення. Банк має забезпечити налаштування термінала для роботи з єЧеком через розширений протокол обміну даними. Через нього касова програма отримує унікальний внутрішній номер карткової операції, наданий банком, який випустив картку покупця. Постачальник касової програми має підтвердити, що програма отримує цей номер і передає його разом із даними відповідного чека. Автоматичне передавання суми покупки на термінал саме собою не підтверджує готовність до єЧеку.
- Доручіть фахівцю налаштувати обмін даними. Він має забезпечити передавання ознаки участі чека в єЧеку, банківського ідентифікатора карткової операції, унікального внутрішнього номера чека та правильного реєстраційного коду продавця відповідно до вимог сервісу. За цими даними оплату пов’язують із конкретним чеком.
- Проведіть контрольну покупку. Працівник оплачує товар карткою банку, який бере участь у сервісі. Відповідальний за запуск зіставляє товар, суму, продавця й дату у фіскальному чеку та банківському застосунку, а також відкриває посилання на фіскальний документ.
- Навчіть касирів. Працівники мають уміти пояснити покупцю способи отримання чека, надати паперовий або електронний документ і повідомити відповідальному фахівцю про покупку, яка не відобразилася в застосунку банку.
Перед прийманням роботи попросіть фахівця показати внутрішній номер чека та його фіскальний номер: вони можуть відрізнятися. Внутрішній номер допомагає знайти документ у касовій системі магазину, а фіскальний ідентифікує його після реєстрації розрахункової операції. Передайте фахівцю технічну інструкцію єЧеку, щоб налаштування відповідали способу роботи вашого РРО чи ПРРО.
Як касиру надати паперовий або електронний чек
Пункт 2 статті 3 Закону № 265/95-ВР дозволяє надати електронний розрахунковий документ, зокрема через QR-код на дисплеї каси чи пристрою з ПРРО, на наданий покупцем номер телефону або адресу електронної пошти. Код має давати змогу ідентифікувати конкретний чек. Посилання на головну сторінку магазину для цього не підходить.
Для щоденної роботи власнику варто встановити такий порядок:
- До завершення продажу касир уточнює зручний формат: «Надрукувати чек чи надати електронний?»
- Касир проводить повну суму покупки через РРО або ПРРО. Для карткової оплати він також контролює успішний результат платежу.
- Працівник передає паперовий чек або надає електронний документ обраним способом при отриманні товару покупцем. При надсиланні на телефон чи пошту він уточнює контакт, а при використанні QR-коду дає покупцю час його зчитати.
- Якщо магазин використовує єЧек, касир повідомляє про можливість побачити покупку в банківському застосунку. Якщо цей спосіб недоступний, працівник надає документ іншим доступним способом.
Під час пілоту єЧеку покупцям доступні паперова й цифрова форми. Якщо клієнт обрав цифровий чек, сервіс передбачає можливість не друкувати паперовий. Для організації роботи каси доцільно зберегти можливість друку та домовитися з персоналом, як надати документ, коли покупець не може скористатися цифровим способом.
Що робити, якщо єЧек не з’явився в банку
Якщо банк покупця не підтримує сервіс або покупка не відобразилася, касир надає фіскальний чек цієї операції на папері, через QR-код, телефон чи електронну пошту. Якщо оплату успішно прийнято, а чек уже сформований, повторно приймати гроші або оформлювати новий продаж для доставки документа не потрібно.
Умовний приклад. Покупець оплатив товар на 840 грн. Платіж успішний, фіскальний чек сформований, але в банківському застосунку видно лише списання. Касир надає доступ до вже сформованого чека на 840 грн, а відповідальний працівник окремо з’ясовує причину відсутності єЧеку. Повторне оформлення продажу створило б зайву операцію.
Кому потрібно забезпечити безготівкові розрахунки
Постанова Кабінету Міністрів України від 29.07.2022 № 894 установлює строки, з яких торговці повинні забезпечити можливість безготівкової оплати, зокрема за дистанційного продажу. Вона передбачає використання електронних платіжних засобів, платіжних застосунків або платіжних пристроїв. Власнику потрібно узгодити з надавачем платіжних послуг рішення, яким покупець зможе фактично скористатися у відповідному форматі торгівлі.
| Категорія торговців | Коли виникає обов’язок |
|---|---|
| У населених пунктах із населенням понад 25 тисяч осіб | З 1 січня 2023 року, крім спеціальних категорій нижче. |
| У населених пунктах із населенням від 5 до 25 тисяч осіб | З 1 січня 2024 року, крім спеціальних категорій нижче. |
| У населених пунктах із населенням менше ніж 5 тисяч осіб | З 1 січня 2025 року, крім спеціальних категорій нижче. |
| Фізичні особи — підприємці (ФОП), які є платниками єдиного податку першої групи; торговці через торгові автомати; виїзна та виносна торгівля; продаж власноручно вирощеної або відгодованої продукції | Через три місяці з дня припинення чи скасування воєнного стану. |
Спеціальний строк поширюється на весь перелік у підпункті 4 пункту 1 постанови № 894. Власник звичайного стаціонарного магазину в невеликому селі має врахувати загальний строк для населеного пункту, а підприємець із виїзною торгівлею — спеціальну умову для цього виду діяльності.
Як врахувати територіальний виняток
Пункт 2 постанови № 894 передбачає виняток для торговців на територіях громад, розташованих у районі воєнних або бойових дій, у тимчасовій окупації, оточенні чи блокуванні. Виняток також діє протягом трьох місяців після припинення відповідних обставин.
Для встановлення статусу території відкрийте Перелік територій бойових дій і тимчасової окупації, затверджений наказом Міністерства розвитку громад та територій України від 28.02.2025 № 376. Цим наказом попередній наказ № 309 визнано таким, що втратив чинність. Власник або бухгалтер має знайти запис, який охоплює адресу магазину, зіставити назву та код території, її категорію, дати початку й завершення відповідного періоду.
За пунктом 1-1 постанови Кабінету Міністрів України від 06.12.2022 № 1364 про формування переліку територій, якщо дату завершення бойових дій, припинення можливості бойових дій або тимчасової окупації не визначено, відповідний стан території триває. Наявність території в переліку потрібно оцінювати разом із її категорією та умовами конкретного винятку.
- Встановіть місце діяльності. Для кожного магазину окремо визначте населений пункт і громаду, до яких належить його адреса.
- Зіставте період роботи зі статусом території. Враховуйте дати відповідного запису, а також можливі послідовні періоди з різними статусами.
- Обчисліть строк після завершення обставин. Для винятку щодо безготівкової оплати пункт 2 постанови № 894 передбачає додаткові три місяці після припинення бойових дій, деокупації або звільнення від оточення чи блокування.
- Збережіть підставу застосування винятку. Доцільно зафіксувати реквізити наказу, потрібний запис переліку та розрахунок строку для конкретної адреси. Якщо статус території зміниться, бухгалтер має повторно визначити дату початку обов’язку.
Коли потрібен РРО або ПРРО та що контролювати в чеку
Приймання безготівкової оплати та застосування РРО або ПРРО регулюються окремими вимогами. Наявність термінала не звільняє від реєстрації розрахункової операції через касу, а відстрочка за постановою № 894 сама собою не звільняє від РРО. Загальне правило пунктів 1 і 2 статті 3 Закону № 265/95-ВР зобов’язує провести повну суму розрахункової операції через належно зареєстрований РРО чи ПРРО та надати документ покупцю.
Винятки потрібно співвідносити з конкретною діяльністю та способом розрахунку. Пункт 6 статті 9 цього Закону відсилає до правил Податкового кодексу України для ФОП — платників єдиного податку. Пункт 14 статті 9 стосується розрахунків за послуги, які здійснюються виключно через банківські системи дистанційного обслуговування та/або сервіси переказу коштів. Поширювати його на будь-який продаж товарів через інтернет не слід.
Для контролю каси власнику або бухгалтеру доцільно взяти чек реальної покупки та зіставити з продажем:
- продавця й торгову точку, в якій покупець придбав товар;
- назви товарів, кількість, ціни, знижки та підсумкову суму;
- форму оплати й фактично отриману суму;
- дату, час і фіскальні номери документа та каси;
- доступність потрібного документа за посиланням або QR-кодом, який отримує покупець.
Такий порядок допомагає звірити покупку з документом. Повну форму чека та застосовні реквізити потрібно врахувати під час налаштування каси відповідно до вимог, установлених на виконання статті 8 Закону № 265/95-ВР.
Фіскальний номер чека і фіскальний номер каси позначають різні об’єкти: перший ідентифікує документ, другий — РРО або ПРРО. Під час контрольної покупки відкрийте фіскальний документ за посиланням у системі ДПС та зіставте його зміст із продажем. Повідомлення банку про успішну оплату підтверджує результат платежу.
Як приймати повернення з електронним чеком
Статті 8 і 9 Закону України «Про захист прав споживачів» № 1023-XII передбачають використання електронного розрахункового документа. Працівнику магазину потрібно відкрити чек із банківського застосунку, повідомлення чи електронної пошти та знайти відповідний продаж.
- Ідентифікуйте покупку. Зіставте у фіскальному чеку продавця, дату, товар, кількість і суму. Якщо покупець показує лише списання з картки, використайте дату й суму для пошуку продажу, після чого встановіть відповідний розрахунковий документ.
- З’ясуйте причину звернення. Для товару належної якості та товару з недоліками діють різні умови. Чек підтверджує покупку, а підстава звернення визначає можливі вимоги покупця.
- Зіставте звернення з умовами закону. Для обміну непродовольчого товару належної якості врахуйте строк, стан товару та перелік товарів, які не підлягають такому обміну. Для товару з недоліками встановіть характер недоліку та застосовні гарантійні умови.
- Оформіть результат. Якщо є підстава для повернення коштів, проведіть відповідну операцію та надайте розрахунковий документ. Для карткової покупки дотримуйтеся процедури повернення у вашому банку та касовій програмі.
Як діяти з товаром належної якості
Покупець може обміняти непродовольчий товар належної якості, якщо той не підійшов за формою, розміром, фасоном, кольором, габаритами або з інших причин не може використовуватися за призначенням. Загальний строк — 14 днів без урахування дня купівлі, якщо продавець не оголосив триваліший. Товар має бути невикористаним, зі збереженими споживчими властивостями, товарним виглядом, пломбами та ярликами. Також потрібен розрахунковий документ і врахування встановленого урядом переліку товарів, які не підлягають обміну з цих підстав.
Якщо аналогічного товару немає у продажу, покупець може обрати інший товар із перерахунком вартості, розірвати договір та отримати гроші або дочекатися надходження аналогічного товару. В останньому випадку продавець має повідомити покупця в день його надходження.
При розірванні договору суму повернення визначають за вартістю товару на час купівлі. Гроші повертають у день розірвання договору, а якщо це неможливо — в інший погоджений строк, який не перевищує семи днів.
Як діяти з товаром, у якому виявлено недоліки
Якщо протягом гарантійного строку покупець виявив недоліки, стаття 8 передбачає пропорційне зменшення ціни, безоплатне усунення недоліків або відшкодування витрат на їх усунення. Повернення грошей або заміну товару покупець може вимагати в разі істотних недоліків, що виникли з вини виробника, продавця чи виконавця, або фальсифікації товару; за потреби це підтверджують експертизою.
Для непридатного харчового продукту продавець має замінити його на придатний або повернути кошти. Для непродовольчих товарів, які вже були у використанні та продані через роздрібне комісійне торговельне підприємство, вимоги за частиною першою статті 8 задовольняються за згодою продавця, якщо гарантійний строк ще не закінчився.
При розірванні договору через недоліки суму повернення визначають за вартістю товару на час звернення, якщо ціна зросла, або на час купівлі, якщо вона знизилася. Гроші повертають у день розірвання договору, а якщо це неможливо — у погоджений строк до семи днів. Для гарантійного товару покупець також пред’являє технічний паспорт або документ, що його замінює, з позначкою про дату продажу.
Продавець може відмовити в задоволенні вимог за статтею 8, якщо доведе, що недоліки виникли через порушення покупцем правил користування чи зберігання товару. Покупець має право брати участь у перевірці якості особисто або через представника.
Як надсилати чеки та захищати контакти покупців
Якщо покупець надає телефон чи електронну адресу для отримання чека, магазин має визначити законну підставу та мету обробки цих даних. Статті 6 і 11 Закону України «Про захист персональних даних» № 2297-VI вимагають відповідності даних меті обробки та встановлюють підстави для їх використання.
Для організації роботи каси доцільно збирати лише контакт, потрібний для обраного способу доставки, пояснювати покупцю мету його використання та обмежувати доступ працівників. Власник має визначити строк зберігання контактів відповідно до законної потреби: персональні дані не можна зберігати довше, ніж потрібно для законних цілей обробки.
Надання номера для чека саме собою не означає згоди на рекламні повідомлення. Якщо магазин змінює мету обробки на нову, несумісну з початковою, він має отримати згоду покупця на таке використання, якщо інше не передбачено законом.
Яка відповідальність за ненадання фіскального чека
За пунктом 1 статті 17 Закону № 265/95-ВР проведення операції на неповну суму, непроведення через РРО або ПРРО у фіскальному режимі чи ненадання відповідного розрахункового документа тягне фінансову санкцію: 100% суми продажу з порушенням за перше порушення та 150% — за кожне наступне. Використання електронної форми чека саме собою не є підставою для цієї санкції.
Пільгові ставки 25% і 50%, передбачені пунктом 15 розділу II Закону, стосувалися визначених операцій у період із 1 серпня 2023 року по 31 липня 2025 року, але не пізніше припинення або скасування воєнного стану. Застосовувати їх до подальших продажів не можна.
Як визначити територіальне звільнення від відповідальності
Пункт 14 розділу II Закону № 265/95-ВР установлює звільнення від відповідальності за порушення під час продажу товарів або надання послуг, учинені починаючи з 1 жовтня 2023 року. Виняток становлять порушення порядку розрахунків під час продажу підакцизних товарів.
| Категорія території | До якої дати діє звільнення |
|---|---|
| Тимчасово окупована територія | По дату завершення тимчасової окупації. |
| Територія активних бойових дій | По дату завершення бойових дій. |
| Територія можливих бойових дій | По дату припинення можливості бойових дій. |
Власник або бухгалтер має знайти територію магазину в переліку за наказом № 376 та зіставити дату порушення з періодом відповідного статусу. Для цього потрібно врахувати дату початку й дату завершення саме того періоду, який охоплює операцію.
Тримісячний строк після завершення відповідних обставин передбачений для винятку щодо безготівкової оплати за постановою № 894. Пункт 14 розділу II Закону № 265/95-ВР установлює наведені в таблиці кінцеві дати звільнення від відповідальності. Бухгалтер має обчислювати ці строки окремо. Саме звільнення від відповідальності не скасовує обов’язку застосовувати РРО або ПРРО, якщо він поширюється на операцію.
Офіційні документи для налаштування роботи магазину
- Закон України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» від 06.07.1995 № 265/95-ВР — статті 2, 3, 8, 9, 17; пункти 14 і 15 розділу II щодо форми чека, проведення розрахунків, винятків і відповідальності.
- Постанова Кабінету Міністрів України «Про встановлення строків, до настання яких торговці повинні забезпечити можливість здійснення безготівкових розрахунків…» від 29.07.2022 № 894 — пункти 1 і 2 щодо строків, спеціальних категорій і територіального винятку.
- Наказ Міністерства розвитку громад та територій України від 28.02.2025 № 376 про затвердження Переліку територій бойових дій і тимчасової окупації, зареєстрований у Міністерстві юстиції України 11.03.2025 за № 380/43786, — пункти 1, 2 і затверджений перелік для визначення території, статусу та відповідного періоду.
- Постанова Кабінету Міністрів України від 06.12.2022 № 1364 «Деякі питання формування переліку територій…» — пункти 1, 1-1, 1-6 і 1-7 щодо формування переліку, дат, ідентифікації територій та оновлення відомостей.
- Закон України «Про захист прав споживачів» від 12.05.1991 № 1023-XII — статті 8 і 9 щодо розрахункових документів, обміну, вимог при недоліках і повернення коштів.
- Закон України «Про захист персональних даних» від 01.06.2010 № 2297-VI — статті 6 і 11 щодо мети, обсягу, строку та підстав обробки контактів покупців.
- Повідомлення Міністерства економіки, довкілля та сільського господарства України про старт пілоту єЧеку 20.02.2026 — добровільна участь і порядок приєднання.
- Офіційна сторінка єЧеку для продавців — заявка, налаштування кас і підготовка персоналу; сайт єЧеку — пошук банків і продавців, які беруть участь у сервісі.
- Інструкція з налаштування для програми єЧек — вимоги до даних РРО та ПРРО для зіставлення карткової операції з фіскальним чеком.
Товарооблікова програма для бухгалтера
Облік і контроль торгівлі в одній системі
Торгсофт збирає та пов’язує дані про рух товару, продажі, оплати й первинні документи, тому кожну суму можна перевірити за конкретною операцією.
- Рух товару Проведіть прихід, продаж, повернення, списання, переміщення та інвентаризацію.
- Форма обліку товарних запасів Формуйте її за наказом Мінфіну № 496 на підставі приходів, реалізацій, повернень і списань.
- Податкові накладні Ведіть накладні з різними ставками ПДВ та експортуйте XML-файли для M.E.Doc або Арт-Звіт.
Перевірити на власних бізнес-процесах
Демоверсія доступна 30 днів. Під час консультації можна уточнити, чи відповідає Торгсофт вашій схемі обліку.
 Повернутися до попереднього кроку
Все гарно працює але є недолік який трапляється кожну неділю. Коли йде оплата по терміналу (клієнт вже приклав картку) продавець сканує новий товар і сканер натискає скасувать. У мене 4 відділа, один раз на тиждень хтось робе таку помилку. Зробіть так чтоб сканер не тиснув кнопку скасувать.