



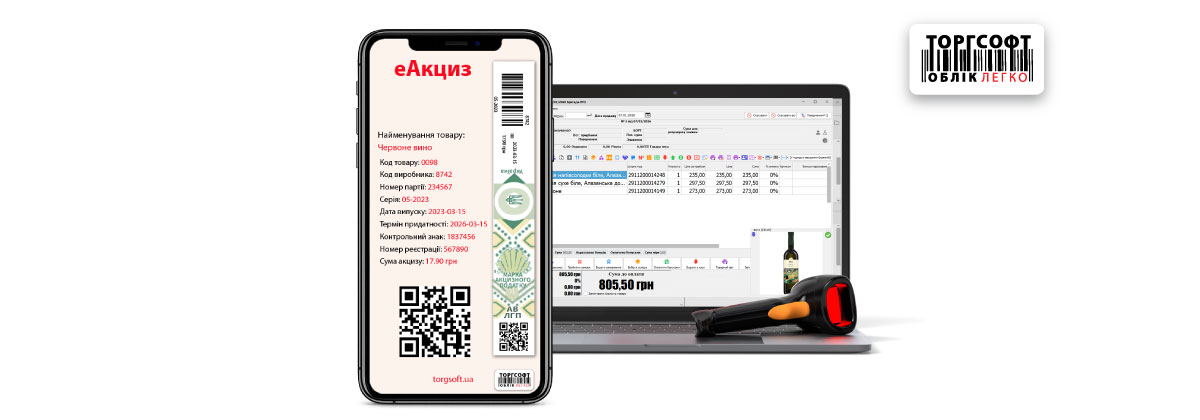
В Україні запроваджують електронну систему контролю обігу алкогольних напоїв, тютюнових виробів і рідин для електронних сигарет — еАкциз. Верховна Рада 13 жовтня 2026 року ухвалила законопроєкт № 15532, який передбачає перенесення обов’язкового запуску системи на 1 липня 2027 року. Підприємці, які мають відповідні ліцензії на 1 січня 2027 року, повинні будуть зареєструватися в еАкцизі до 1 квітня 2027 року. Законопроєкт також передбачає перехідний період для товарів із паперовими акцизними марками до 31 грудня 2028 року та спеціальне зменшення окремих штрафів на початковому етапі. Для набрання чинності ці зміни мають пройти підписання Президентом і офіційне опублікування.
Для виробників, імпортерів, оптовиків і роздрібних магазинів еАкциз означає новий порядок ідентифікації, документування та контролю руху підакцизних товарів. Виробники й імпортери забезпечуватимуть електронне маркування продукції, постачальники оформлюватимуть акцизні електронні документи, а продавці працюватимуть із новими кодами під час приймання товарів і розрахунків через реєстратори розрахункових операцій (РРО) або програмні реєстратори розрахункових операцій (ПРРО). Уже зараз бізнесу необхідно перевірити ліцензії, документи на товар, сканери, касове обладнання, облікові програми та готовність персоналу. До набрання чинності законом про перенесення запуску юридично обов’язковими залишаються строки, передбачені чинним Законом № 4698-IX.
Коли запрацює еАкциз і які строки встановлені для підприємців
Базові правила електронної простежуваності запроваджено Законом України № 3173-IX від 29 червня 2023 року. Згодом Закон № 4698-IX переніс дату повноцінного запуску системи на 1 листопада 2026 року.
Новий законопроєкт № 15532, ухвалений парламентом, передбачає перенесення цього строку ще на вісім місяців.
Новий календар упровадження еАкцизу
Дата або період | Що передбачається |
|---|---|
До 30 червня 2027 року | Продовження функціонування електронної системи в тестовому режимі |
1 січня — 30 червня 2027 року | Промислова експлуатація системи в тестовому режимі |
1 січня — 31 березня 2027 року | Реєстрація економічних операторів, які мають відповідні ліцензії станом на 1 січня 2027 року |
1 липня 2027 року | Обов’язкове повноцінне використання еАкцизу |
1 липня — 31 грудня 2027 року | Застосування спеціального розміру окремих штрафів — 10% від установленої санкції |
1 січня — 30 червня 2028 року | Застосування спеціального розміру окремих штрафів — 30% від установленої санкції |
До 31 грудня 2028 року включно | Передбачений строк обігу продукції з паперовими акцизними марками, виробленої в Україні або ввезеної на митну територію України до 1 липня 2027 року |
Це календар, передбачений законопроєктом № 15532. До набрання ним чинності застосовуються чинні строки, зокрема запуск системи з 1 листопада 2026 року, можливість обігу відповідної продукції з паперовими марками до 1 травня 2028 року та раніше встановлені перехідні правила.
Отже, прийняття законопроєкту Верховною Радою саме по собі ще не переносить юридичні обов’язки підприємців. Для застосування нових строків потрібне набрання чинності законом.
Офіційні документи: законопроєкт № 15532, Закон № 4698-IX.
Що таке еАкциз і як працює електронна акцизна марка
еАкциз — це державна електронна система, яка забезпечуватиме облік і простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет, що підлягають акцизному маркуванню.
Правову основу системи встановлюють Податковий кодекс України та Закон № 3817-IX.
Головна зміна полягає в переході до електронної ідентифікації кожної одиниці відповідної продукції.
Як виглядатиме електронна марка
Електронна марка акцизного податку — це сукупність даних, що містяться в державній електронній системі. Її графічний елемент наноситься на продукцію у вигляді двовимірного коду DataMatrix.
Відповідно до Податкового кодексу, разом із графічним елементом передбачено нанесення перших 12 символів унікального ідентифікатора, придатних для читання людиною.
Слід розрізняти:
- Електронну акцизну марку — інформацію про конкретну одиницю продукції в державній системі.
- DataMatrix-код — графічне відображення унікального ідентифікатора марки на упаковці.
- Унікальний груповий ідентифікатор — код для ідентифікації відповідного групового пакування продукції.
DataMatrix дає змогу ідентифікувати товар протягом його переміщення від виробника або імпортера до кінцевого споживача.
Для графічного маркування діятимуть технічні вимоги, затверджені постановою КМУ № 890 від 16 липня 2025 року. Зокрема, пункт 11 Порядку встановлює мінімально прийнятний рівень якості друку DataMatrix: грейд 2 за стандартом ISO/IEC 15415 або грейд B за стандартом ISO/IEC 29158.
Отже, звичайний штрихкод товару, який використовується магазином для пошуку ціни та назви продукції, не замінює електронну акцизну марку.
Які товари підлягають електронному акцизному маркуванню
еАкциз охоплює три основні групи продукції, для яких законодавством передбачено маркування:
Категорія | Приклади |
|---|---|
Алкогольні напої | Горілка, коньяк, віскі, лікери та інші алкогольні напої, які підлягають акцизному маркуванню |
Тютюнові вироби | Сигарети, сигари, сигарили та інша відповідна тютюнова продукція |
Рідини для електронних сигарет | Рідини, які належать до відповідної підакцизної категорії та підлягають маркуванню |
Водночас не всі алкогольні напої та не всі підакцизні товари потрібно маркувати електронними акцизними марками.
Для чинного паперового маркування пункт 226.6 Податкового кодексу встановлює правило маркування алкогольних напоїв із вмістом етилового спирту понад 8,5% об'ємних одиниць, крім винятків із пункту 226.10. Маркування вироблених в Україні алкогольних напоїв із вмістом етилового спирту до 8,5% включно не здійснюється. Для електронного маркування майбутня редакція пункту 226.10 Податкового кодексу прямо передбачає звільнення від маркування алкогольних напоїв із вмістом етилового спирту до 8,5% об'ємних одиниць незалежно від країни виробництва. Це правило застосовуватиметься після введення відповідних змін у дію; також потрібно враховувати інші винятки цього пункту.
Тому, наприклад, звичайне пиво не потрібно автоматично включати до обліку електронних марок лише через те, що воно є підакцизним товаром. Аналогічно необхідно враховувати законодавчі винятки для окремих видів виноробної продукції.
Окремі правила також застосовуються до продукції, призначеної для магазинів безмитної торгівлі, та інших категорій, визначених Податковим кодексом.
Належність товару до маркованої категорії визначається за його характеристиками, кодом Української класифікації товарів зовнішньоекономічної діяльності (УКТ ЗЕД) та вимогами статті 226 Податкового кодексу в редакції, що застосовується до відповідного порядку маркування.
Джерело: Податковий кодекс України, статті 215, 226.
Хто повинен реєструватися в еАкцизі
За чинним календарем стаття 57 Закону № 3817-IX із 1 листопада 2026 року передбачає реєстрацію суб'єктів господарювання, які виробляють, ввозять, продають оптом або вроздріб товари, що підлягають електронному акцизному маркуванню. Законопроєкт № 15532 передбачає ширше правило: зареєструватися повинні будуть власники хоча б однієї з перелічених у ньому ліцензій на виробництво алкогольних напоїв, тютюнових виробів або рідин для електронних сигарет, на оптову чи роздрібну торгівлю цією продукцією, а також сидром і перрі без додавання спирту. За цим проєктом обов'язок реєстрації залежатиме від наявності відповідної ліцензії, навіть якщо конкретні товари не підлягають маркуванню. Нове правило застосовуватиметься лише після набрання чинності відповідними положеннями закону.
Отже, еАкциз стосується:
- Виробників алкогольних напоїв, тютюнових виробів та відповідних рідин.
- Імпортерів такої продукції.
- Оптових постачальників і дистриб'юторів.
- Роздрібних магазинів.
- Інших суб'єктів господарювання, які беруть участь в обігу товарів, що підлягають електронному маркуванню.
Водночас обсяг обов'язків кожного учасника відрізняється.
Виробники й імпортери забезпечуватимуть формування та використання електронних марок. Оптовики оформлюватимуть переміщення продукції. Роздрібні продавці повинні будуть забезпечувати належне приймання, облік і продаж маркованих товарів.
Реєстрація через електронний кабінет
Постанова Кабінету Міністрів України № 1142 визначає порядок функціонування електронної системи та організацію доступу до неї.
Для участі в електронному обігу економічному оператору необхідно забезпечити реєстрацію, ідентифікацію уповноважених представників та використання передбачених системою засобів електронної взаємодії.
Підприємцю варто заздалегідь підготувати:
- актуальні реєстраційні дані фізичної особи — підприємця (ФОП) або юридичної особи;
- чинні ліцензії на відповідні види діяльності;
- інформацію про торговельні точки, склади та інші об'єкти;
- кваліфіковані електронні підписи уповноважених осіб;
- дані працівників, яким потрібно надати доступ до системи;
- програмне забезпечення, сумісне з передбаченими засобами електронної взаємодії.
Для тестування функціональних можливостей системи використовується електронний кабінет еАкцизу.
Законопроєкт № 15532 передбачає три строки реєстрації для власників перелічених у ньому ліцензій:
- якщо хоча б одна відповідна ліцензія діє на 0 годин 1 січня 2027 року — до 1 квітня 2027 року;
- якщо відповідну ліцензію отримано з 1 січня до 20 березня 2027 року включно — не пізніше 1 квітня 2027 року;
- якщо відповідну ліцензію отримано починаючи з 21 березня 2027 року — до початку діяльності, на яку надано ліцензію.
Оператори, які зареєструються з 1 січня до 30 червня 2027 року, за проєктом не повинні будуть повторно реєструватися з 1 липня 2027 року. Ці правила застосовуватимуться лише після набрання чинності відповідними положеннями закону.
Джерело: постанова КМУ № 1142.
Як відбуватиметься обіг товарів через еАкциз
Електронна простежуваність передбачає фіксацію визначених законом операцій із маркованою продукцією.
- Виробництво або імпорт
Виробник чи імпортер забезпечує формування електронних марок і маркування відповідної продукції. - Передавання постачальнику
Переміщення продукції оформлюється акцизним електронним документом у передбачених випадках. - Приймання магазином
Продавець отримує товар, перевіряє його кількість, маркування та супровідні документи. - Роздрібний продаж
Товар реалізується з виконанням вимог до РРО/ПРРО та електронної марки. - Завершення обігу
В електронній системі відображається інформація про погашення марки відповідно до встановленого порядку.
Що таке акцизний електронний документ
Акцизний електронний документ (АЕД) — це документ, який використовується для електронної простежуваності переміщення маркованої продукції.
Його форму й порядок складення встановлює постанова КМУ № 1144 від 4 жовтня 2024 року.
Зокрема, пункт 4 цього Порядку передбачає складення АЕД під час визначених операцій переміщення продукції між економічними операторами, повернення товару постачальнику та переміщення між власними об'єктами.
Пункт 5 передбачає, що АЕД не складається під час переміщення маркованих товарів між власними об'єктами зберігання або реалізації за однією адресою. Проте пункт 16 вимагає внести інформацію про таке переміщення до еАкцизу окремим повідомленням із кодами об'єктів та переліком електронних марок або унікальних групових ідентифікаторів. Повідомлення складається після отримання товару та сканування відповідних кодів на об'єкті, куди його переміщено.
Наприклад, якщо магазин отримує товар зі складу постачальника, оформлення руху маркованої продукції здійснюється за правилами АЕД. Якщо ж товар переміщується між власними об'єктами того самого підприємця за однією адресою, застосовується наведений виняток.
АЕД складається щодо активованих електронних марок. Постачальник підписує його кваліфікованим електронним підписом; у разі повернення з кодами операцій «4» і «5» документ складає та підписує покупець. На дату отримання товару отримувач перевіряє дані АЕД шляхом сканування графічних елементів електронних марок або групових ідентифікаторів і підтверджує отримання своїм кваліфікованим електронним підписом. Якщо виявлено розбіжності, отримувач повинен не пізніше наступного робочого дня після їх виявлення надіслати через систему повідомлення про невідповідність. Для внутрішніх переміщень між об'єктами одного роздрібного продавця за АЕД із кодом «7» пункт 25 дозволяє зазначати штрихкоди товарів замість переліку електронних марок та групових ідентифікаторів.
Документування руху товарів через еАкциз не скасовує вимог до первинних документів. Підприємець повинен мати належне підтвердження господарської операції відповідно до Закону № 996-XIV та спеціального законодавства.
Джерела: постанова КМУ № 1144, пункти 3–5, 13, 26, Закон № 996-XIV, стаття 9.
Що робити, якщо еАкциз не працює або немає інтернету
Порядок № 1144 передбачає спеціальну процедуру складення АЕД у період відсутності зв'язку із сервером електронної системи.
Згідно з пунктами 42–44 цього Порядку, за встановлених умов економічний оператор може скористатися програмними рішеннями, наданими власником або держателем системи, та оформити візуальне подання електронного документа на папері.
Такий АЕД повинен мати QR-код і позначку про складення в період відсутності зв'язку із сервером із використанням програмних рішень, наданих власником або держателем системи. Постачальник накладає кваліфікований електронний підпис на електронний документ і засвідчує його паперову копію власноручним підписом. Отримувач підтверджує отримання товару кваліфікованим електронним підписом у відповідному програмному рішенні та власноруч підписує паперову копію. Після відновлення зв'язку дані автоматично синхронізуються із сервером системи.
Це не означає, що за відсутності інтернету дозволяється оформлювати довільну паперову накладну замість АЕД.
Потрібно використовувати саме процедуру, визначену постановою № 1144. Також слід розрізняти порядок роботи АЕД без зв'язку та правила офлайн-роботи ПРРО: вони регулюють різні операції.
Джерело: постанова КМУ № 1144, пункти 9, 42–46.
Продаж алкоголю та тютюну через РРО/ПРРО після запуску еАкцизу
Запровадження електронних акцизних марок не скасовує обов'язку застосовувати РРО або ПРРО, якщо такий обов'язок встановлено законодавством.
Стаття 3 Закону № 265/95-ВР передбачає, зокрема, проведення розрахункових операцій на повну суму покупки та надання покупцю належного розрахункового документа.
При продажу підакцизних товарів необхідно забезпечити правильне відображення реквізитів фіскального чека відповідно до встановленої форми, зокрема:
- назви та кількості товару;
- ціни й загальної суми розрахунку;
- коду товарної підкатегорії згідно з УКТ ЗЕД у передбачених законом випадках;
- відповідних податкових реквізитів;
- даних акцизної марки, якщо їх відображення в чеку є обов'язковим.
Для алкогольних напоїв, маркованих паперовими марками, уже діють вимоги щодо відповідного реквізиту акцизної марки у фіскальному чеку.
Після введення в дію відповідних змін пункт 11 статті 3 Закону № 265/95-ВР вимагатиме зазначати під час роздрібного продажу електронно маркованої продукції унікальний ідентифікатор або серійний номер електронної акцизної марки. Для сигар із вмістом тютюну за кодом УКТ ЗЕД 2402 10 00 10 та алкогольних напоїв на розлив ці дані можна зазначати лише під час першого продажу в межах вмісту однієї упаковки сигар або пляшки алкогольного напою. Для законних перехідних залишків із паперовими марками діятиме окреме правило: електронні ідентифікатори не зазначаються, а при продажу алкогольних напоїв зазначаються серія та номер паперової марки.
Чи доведеться купувати нове касове обладнання
Законодавство не встановлює загального правила, за яким кожен магазин зобов'язаний придбати нову касу виключно через запровадження еАкцизу.
Проте підприємець повинен забезпечити виконання технічних вимог до продажу маркованих товарів.
Для цього потрібно перевірити сканери двовимірних кодів, програмне забезпечення обліку, РРО/ПРРО та їхню сумісність.
Звичайного сканера лінійних штрихкодів може бути недостатньо для зчитування DataMatrix.
Необхідно також перевірити, чи підтримує програмне забезпечення всі передбачені операції з електронними марками, включно з продажем, поверненням та обробленням відповідних повідомлень.
Джерела: Закон № 265/95-ВР, статті 3, 17, наказ Мінфіну № 13.
Паперові акцизні марки: що буде із залишками алкоголю та тютюну
Перехід на еАкциз не означає, що в день запуску всі раніше виготовлені товари з паперовими марками автоматично стануть незаконними.
Законодавство передбачає перехідний період для відповідної продукції.
Які строки діють та які зміни передбачені
Питання | Чинний порядок | Передбачено законопроєктом № 15532 |
|---|---|---|
Дата виготовлення або ввезення продукції з паперовими марками | До 1 листопада 2026 року | До 1 липня 2027 року |
Граничний строк перебування такої продукції в обігу | До 1 травня 2028 року | До 31 грудня 2028 року включно |
Початок обов'язкового використання електронних марок | 1 листопада 2026 року | 1 липня 2027 року |
Закон № 3817-IX, пункт 17 розділу XIII, передбачає, що після закінчення чинного перехідного строку продукція з паперовими марками вилучається з обігу власником для нанесення електронного маркування в установленому порядку.
У разі набрання чинності змінами за законопроєктом № 15532 відповідні строки буде перенесено.
Повернення невикористаних паперових марок
Потрібно розрізняти залишки готової продукції з паперовими марками та невикористані паперові марки, що перебувають у виробника або імпортера.
Паперові марки, придбані, але не використані для маркування станом на 1 листопада 2026 року, підлягають поверненню продавцю в установленому порядку. За чинним календарем пункти 25–27, 29–32 Положення, затвердженого постановою КМУ № 1251, зберігають чинність до їх скасування з 1 травня 2027 року. Постанова № 1756 переносить дату втрати чинності цих положень, але сама не встановлює окремого граничного строку повернення марок. Сплачений при отриманні марок акцизний податок за бажанням покупця враховується під час формування електронних марок або відшкодовується. Виняток — суми, сплачені відповідно до статті 225 Податкового кодексу: вони не відшкодовуються, але можуть використовуватися під час формування електронних марок.
Після набрання чинності законом на основі проєкту № 15532 необхідно застосовувати нові дати та відповідні зміни підзаконних актів.
Для роздрібного магазину головне — мати документи про походження продукції, контролювати залишки та відокремлювати товари з паперовими марками від товарів, які вже будуть підлягати електронній простежуваності.
Джерела: Закон № 3817-IX, розділ XIII, пункт 17, постанова КМУ № 1756.
Чи потрібні нові ліцензії для роботи з еАкцизом
Реєстрація в електронній системі не замінює ліцензій на виробництво, оптову або роздрібну торгівлю алкогольними напоями, тютюновими виробами та рідинами для електронних сигарет.
Ліцензування регулюється Законом № 3817-IX.
Стаття 41 передбачає окремі ліцензії для відповідних видів господарської діяльності. Зокрема, роздрібні ліцензії надаються окремо на відповідні місця торгівлі.
Тому власнику мережі магазинів недостатньо мати одну ліцензію на роздрібну торгівлю алкоголем для всіх торговельних точок.
Вимоги до приміщень і складів
Відповідно до пункту 51 частини першої статті 1 Закону № 3817-IX, торговельна площа місця роздрібної торгівлі алкогольними напоями загалом повинна становити не менше 20 м².
Водночас закон передбачає винятки для торгівлі пивом, сидром і перрі без додавання спирту та окремими збродженими напоями, що відповідають установленим характеристикам.
Також стаття 39 Закону № 3817-IX регулює ведення Єдиного реєстру місць зберігання. Зокрема, ліцензіат роздрібної торгівлі вносить до нього місця зберігання відповідної продукції, розташовані за іншою адресою, ніж місце роздрібної торгівлі.
Отже, під час підготовки до еАкцизу потрібно перевірити не лише касу, а й документи щодо місць фактичного зберігання товарів.
Персонал і зарплатні вимоги
Стаття 42 Закону № 3817-IX також установлює вимоги щодо середньої щомісячної заробітної плати працівників ліцензіатів роздрібної торгівлі відповідною продукцією.
Загальний показник середньої щомісячної нарахованої зарплати становить не менше двох мінімальних заробітних плат, установлених на 1 січня звітного року. Показник 1,5 мінімальної зарплати застосовується лише за одночасного виконання умов: усі місця роздрібної торгівлі ліцензіата розташовані за межами населених пунктів — адміністративних центрів областей, Києва та Севастополя на відстані від 50 кілометрів і мають торговельні зали площею до 500 м². Це показник суб'єкта господарювання, а не окремого магазину. Його розраховують за даними податкового розрахунку: суму нарахованої зарплати та визначених законом виплат у зв'язку з тимчасовою непрацездатністю ділять на кількість застрахованих осіб, яким нараховано зарплату, крім осіб, яким нараховано грошове забезпечення.
Для ФОП без найманих працівників загальний місячний оподатковуваний дохід також повинен становити не менше двох мінімальних зарплат або 1,5 мінімальної зарплати за тих самих умов щодо всіх місць торгівлі.
Ці вимоги не є наслідком запровадження еАкцизу, але впливають на дотримання ліцензійних умов.
Джерело: Закон № 3817-IX, статті 1, 39, 41, 42.
Продаж через інтернет, доставлення та повернення товарів
Закон № 3817-IX передбачає можливість роздрібної торгівлі визначеними алкогольними напоями через інтернет за наявності відповідної ліцензії.
При цьому дистанційний спосіб продажу не звільняє від вимог щодо ліцензування, розрахункових операцій, підтвердження походження продукції та заборони продажу неповнолітнім.
Для інтернет-магазину важливо правильно визначати місце роздрібної торгівлі, з якого відвантажується товар для доставлення кінцевому споживачу.
Після початку обов'язкового використання еАкцизу потрібно забезпечувати відображення операцій із маркованою продукцією відповідно до встановленої процедури.
Повернення товару також повинне належно відображатися в товарному обліку, фіскальних документах і, коли це передбачено, у державній системі електронної простежуваності.
Джерела: Закон № 3817-IX, статті 16, 17, Закон № 265/95-ВР.
Як еАкциз вплине на акцизний податок
Запуск електронної системи не скасовує акцизного податку та не встановлює єдиної ставки для всіх товарів.
Порядок оподаткування визначає Податковий кодекс України, зокрема статті 212–226.
Для виробників та імпортерів еАкциз передбачає використання електронних механізмів, пов'язаних із формуванням унікальних ідентифікаторів та виконанням податкових зобов'язань.
Постанова КМУ № 1137 від 4 жовтня 2024 року визначає порядок розрахунку сум акцизного податку, які повинні сплачувати економічні оператори — виробники та імпортери за сформовані унікальні ідентифікатори.
Для роздрібних продавців продовжують діяти відповідні правила акцизного оподаткування.
Зокрема, необхідно розрізняти роздрібний акциз з алкогольних напоїв та порядок оподаткування тютюнових виробів. Не кожний продавець підакцизної продукції сплачує акциз за однаковим механізмом.
Нова декларація з акцизного податку
Із 1 березня 2026 року діє оновлена форма декларації з акцизного податку.
Зміни передбачені наказом Міністерства фінансів № 567 від 7 листопада 2024 року.
Зокрема:
- виключено колишній додаток № 5 щодо втрачених марок акцизного податку;
- колишній додаток № 6 став додатком № 5;
- змінено нумерацію наступних додатків.
ДПС повідомила, що оновлена форма декларації використовується з ідентифікатором F/J0209514.
Підприємцям, які формують звітність за допомогою облікових програм, необхідно перевіряти відповідність XML-файлів актуальним формам і електронним ідентифікаторам.
Формування XML-файлу саме по собі не підтверджує, що декларація відповідає чинній формі та прийнята податковим органом.
Джерела: наказ Мінфіну № 14 від 23.01.2015, офіційне роз'яснення ДПС щодо декларації від 23.02.2026.
Штрафи за порушення правил еАкцизу, маркування та роздрібного продажу
Порушення законодавства щодо підакцизної продукції можуть спричиняти фінансові санкції, передбачені Податковим кодексом, Законом № 3817-IX та Законом № 265/95-ВР.
Водночас відповідальність залежить від конкретного порушення, його обставин і норми законодавства.
Спеціальні штрафи під час переходу на еАкциз
Законопроєкт № 15532 передбачає тимчасове зменшення лише штрафів із пунктів 9, 10 і 39 частини другої статті 73 Закону № 3817-IX. Повні розміри цих штрафів: за відповідні операції без реєстрації економічним оператором — 100% вартості продукції, визначеної пунктом 9; за відвантаження без належного АЕД — 10% вартості відповідної продукції; за отримання та зберігання без належного АЕД — 10% її вартості з урахуванням передбачених пунктом 39 винятків. Зменшення не поширюється на пункт 38 щодо продукції, яка вважається немаркованою електронними марками.
До набрання чинності новими змінами чинний календар передбачає застосування 10% установленого штрафу за порушення з пунктів 9, 10 і 39, вчинені з 1 листопада 2026 року до 30 квітня 2027 року включно, та 30% — за порушення з 1 травня до 31 жовтня 2027 року включно. В обох календарях розмір визначається за датою вчинення порушення незалежно від дати його виявлення та рішення про штраф.
Період вчинення порушення | Передбачений розмір санкції |
|---|---|
1 липня — 31 грудня 2027 року | 10% від установленого розміру штрафу |
1 січня — 30 червня 2028 року | 30% від установленого розміру штрафу |
Зменшення передбачене для відповідних порушень, охоплених спеціальними нормами, а не для всіх порушень законодавства про алкоголь, тютюн або касову дисципліну.
Наприклад, ці положення не встановлюють загального зменшення штрафу за продаж без необхідної ліцензії або непроведення розрахункової операції через РРО.
Нові періоди зменшення штрафів застосовуватимуться лише після набрання чинності відповідним законом.
Штрафи за порушення правил РРО/ПРРО
Відповідно до пункту 1 статті 17 Закону № 265/95-ВР, за непроведення розрахункової операції через РРО/ПРРО, проведення її на неповну суму або ненадання належного розрахункового документа передбачено:
- 100% вартості проданих із порушенням товарів — за перше порушення;
- 150% вартості проданих із порушенням товарів — за кожне наступне порушення.
Повні розміри наведених санкцій установлені пунктом 1 статті 17 Закону № 265/95-ВР.
Відповідальність за порушення ліцензійних вимог
Закон № 3817-IX встановлює окремі фінансові санкції за визначені порушення щодо виробництва, зберігання, маркування та обігу підакцизної продукції.
Зокрема, відповідальність може наставати за діяльність без необхідної ліцензії, порушення правил обігу продукції та інші дії, прямо передбачені статтею 73.
Технічна помилка сканера або облікової програми не означає автоматичного застосування будь-якого штрафу. Для цього має бути встановлено порушення конкретної правової норми.
Джерела: Закон № 3817-IX, стаття 73 та розділ XIII, Закон № 265/95-ВР, стаття 17.
За яких умов можуть припинити дію ліцензії
Стаття 46 Закону № 3817-IX визначає порядок і підстави припинення дії ліцензій на відповідні види господарської діяльності.
Серед передбачених законом підстав, залежно від конкретної ситуації, є:
- заява ліцензіата про припинення дії ліцензії;
- встановлена контролюючим органом невідповідність реєстрових відомостей або поданих документів фактичним даним;
- інші визначені статтею 46 обставини, підтверджені в установленому законом порядку.
Зокрема, ДПС роз'яснює застосування статті 46 у випадках виявлення невідповідностей під час перевірки. При цьому закон передбачає винятки для окремих змін адміністративно-територіальних назв і кодів.
Власнику магазину важливо своєчасно вносити необхідні зміни до реєстрових відомостей, забезпечувати чинність ліцензій і дотримуватися відповідних вимог до місць торгівлі.
Сам факт використання певної облікової програми не є окремою підставою для припинення дії ліцензії.
Джерело: Закон № 3817-IX, стаття 46.
Облік акцизних марок, продажів і декларації в Торгсофт
У програмі Торгсофт передбачені функції для роботи з підакцизними товарами, їхніми акцизними марками та фіскальними документами. Зокрема, програма дозволяє налаштувати динамічну характеристику «Сканувати акцизну марку» для відповідних видів товарів. Під час реалізації або повернення програма запитує введення коду марки. Підтримується сканування марок окремих одиниць продукції, а також послідовне сканування кількох марок. Ці функції описані в довідці Торгсофт для чинного паперового акцизного маркування. Довідка також застерігає, що одночасне введення для одного товару коду маркування та акцизної марки програмою не передбачене й може призвести до непередбачуваних помилок.
Для зменшення помилок у Торгсофт передбачено контроль унікальності акцизних марок. Перевірку можна налаштувати в межах документа, товару або торговельної мережі. Якщо марка вже використовувалася, програма може повідомити про повторне введення та показати відповідну операцію. Також є налаштування поведінки програми під час спроби продажу товару без введеної акцизної марки. Друк кодів марок у фіскальних чеках підтримується для визначених програмою моделей фіскального обладнання та ПРРО. Сканувати потрібно кожну одиницю товару; кількість товару з акцизними марками повинна бути цілою. Для Datecs із драйвером Atlas в одній товарній позиції допускається не більше шести марок, для Екселліо — восьми. Якщо кількість товару в документі перевищує кількість введених марок, за описом довідки у фіскальному чеку буде зазначено кількість, що дорівнює кількості марок. Тому перед фіскалізацією потрібно звіряти кількість товару та введених марок. Налаштування продажу без марки не працює при додаванні товару в рахунок; при відвантаженні рахунка без введених марок довідка описує попередження, після якого видаткова накладна все одно створюється.
Для обліку продажів підакцизних товарів передбачена додаткова платна функція «Декларація акцизного податку». Вона дозволяє отримувати дані про реалізовану за вибраний період продукцію та експортувати звіт в XML. Для її використання необхідно налаштувати категорії товарів. Водночас документація цієї функції описує експорт загальної частини декларації та колишнього додатка № 6. Перед поданням звітності потрібно підтвердити сумісність відповідної версії Торгсофт із чинною формою декларації, включно з додатком № 5 для роздрібного продажу пива й алкогольних напоїв.
Наявні функції роботи з паперовими акцизними марками не підтверджують автоматичну наявність повної інтеграції Торгсофт із державною системою еАкциз. Підтримку нових електронних марок, АЕД, передавання даних через API та електронного погашення марок необхідно перевіряти окремо для відповідної версії програми та касового рішення.
Як підприємцю підготувати магазин до еАкцизу
Для переходу на електронну простежуваність необхідно організувати спільну роботу товарного обліку, каси, складу та працівників.
Перевірка готовності бізнесу
Напрям | Що потрібно зробити |
|---|---|
Ліцензії | Перевірити чинність ліцензій та відповідність видів діяльності |
Господарські об'єкти | Перевірити дані про магазини, склади та місця зберігання |
Реєстрація | Підготувати документи й електронні підписи для реєстрації в еАкцизі |
Сканери | Перевірити підтримку DataMatrix |
РРО/ПРРО | Перевірити формування фіскальних чеків і технічну готовність до нових реквізитів |
Облікова програма | Підтвердити підтримку необхідних операцій із системою еАкциз |
Товарні залишки | Звірити залишки за найменуваннями, партіями та документами |
Постачання | Налаштувати приймання й перевірку продукції та АЕД |
Працівники | Навчити касирів, товарознавців і відповідальних за електронні документи |
Помилки | Визначити порядок дій у разі пошкодження маркування, розбіжностей або відсутності зв'язку |
Окрему увагу потрібно приділити товарам із паперовими акцизними марками. Під час перехідного періоду в магазині можуть одночасно перебувати товари, обіг яких регулюється різними правилами маркування.
Підприємець повинен мати можливість підтвердити законність походження кожної партії продукції та правильно відобразити її продаж.
Для торговельних мереж також важливе налаштування внутрішніх переміщень між об'єктами й визначення працівників, відповідальних за оформлення електронних документів.
Як покупці зможуть перевіряти електронні акцизні марки
Електронна простежуваність передбачає можливість отримання інформації про марковану продукцію.
Передбачається, що споживачі зможуть використовувати відповідні державні цифрові сервіси, зокрема функціональні можливості застосунку «Дія», для перевірки інформації про товар.
За допомогою сканування графічного коду можна буде отримувати відомості, доступні в державній електронній системі.
Водночас електронна марка не є універсальним сертифікатом якості або безпечності продукції. Вона насамперед призначена для ідентифікації та контролю її законного обігу.
Вимоги до якості, складу та безпечності алкогольних напоїв і тютюнових виробів регулюються окремими положеннями законодавства.
Що зміниться для українського бізнесу після впровадження еАкцизу
еАкциз передбачає перехід до електронного обліку маркованої продукції на різних етапах її обігу.
Для виробників та імпортерів основними змінами стануть електронні марки, вимоги до нанесення DataMatrix-кодів та операції з унікальними ідентифікаторами.
Для постачальників — оформлення акцизних електронних документів і відображення переміщення продукції.
Для роздрібних магазинів — підготовка до роботи з електронними марками під час приймання, обліку та продажу товарів через РРО/ПРРО.
Водночас підприємці продовжуватимуть виконувати чинні вимоги щодо ліцензування, документального підтвердження походження товарів, податків і фіскалізації розрахунків.
Ключове завдання бізнесу — забезпечити правильний облік кожної партії маркованої продукції, належне оформлення її переміщення та коректну реєстрацію продажу. Якщо відповідний закон набере чинності, передбачене законопроєктом № 15532 перенесення строків надасть бізнесу додатковий час для підготовки програмного забезпечення, обладнання та працівників. До цього потрібно виконувати чинний календар упровадження.
Офіційні законодавчі джерела
- Закон України № 3173-IX від 29.06.2023 «Про внесення змін до Податкового кодексу України та інших законів України у зв'язку із запровадженням електронної простежуваності обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах». Розділ II — строки та перехідні положення. Текст закону.
- Закон України № 3817-IX від 18.06.2024 «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального». Статті 1, 16, 39, 41–46, 59–60, 73, розділ XIII. Текст закону.
- Закон України № 4698-IX від 03.12.2025 щодо внесення змін до Податкового кодексу та інших законів, зокрема перенесення строків введення в дію електронної системи обігу підакцизних товарів. Розділи I–II. Текст закону.
- Законопроєкт № 15532 від 21.08.2026 щодо перенесення термінів запровадження електронної простежуваності. Офіційна картка та текст законопроєкту.
- Податковий кодекс України № 2755-VI від 02.12.2010. Статті 212–226 — акцизний податок, платники, ставки, порядок сплати, електронні марки та маркування продукції. Текст кодексу.
- Постанова КМУ № 1142 від 04.10.2024 «Деякі питання створення та функціонування Електронної системи обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах». Текст постанови.
- Постанова КМУ № 1144 від 04.10.2024 «Про затвердження Порядку складення акцизного електронного документа та форми такого документа». Пункти 3–5, 9, 13, 16, 25–28, 31, 42–46. Текст постанови.
- Постанова КМУ № 1137 від 04.10.2024 «Про затвердження Порядку розрахунку сум акцизного податку, які повинні бути сплачені економічними операторами — виробниками/імпортерами за сформовані унікальні ідентифікатори». Текст постанови.
- Постанова КМУ № 890 від 16.07.2025 «Про затвердження Порядку маркування алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах, та визнання такими, що втратили чинність, деяких постанов Кабінету Міністрів України». Пункт 11 Порядку. Текст постанови.
- Постанова КМУ № 1752 від 26.12.2025 щодо перенесення строків введення в дію електронної системи. Текст постанови.
- Постанова КМУ № 1756 від 26.12.2025 щодо внесення змін до порядку електронного маркування та перехідних положень. Текст постанови.
- Закон України № 265/95-ВР від 06.07.1995 «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг». Статті 3, 17, 20. Текст закону.
- Наказ Міністерства фінансів України № 13 від 21.01.2016 — Положення про форму та зміст розрахункових документів. Текст наказу.
- Наказ Міністерства фінансів України № 14 від 23.01.2015 «Про затвердження форми декларації з акцизного податку, Порядку заповнення та подання декларації з акцизного податку», зі змінами, зокрема внесеними наказом № 567 від 07.11.2024. Текст наказу та чинна форма декларації.
- Закон України № 996-XIV від 16.07.1999 «Про бухгалтерський облік та фінансову звітність в Україні». Стаття 9 — первинні документи. Текст закону.
- Закон України № 851-IV від 22.05.2003 «Про електронні документи та електронний документообіг». Статті 5–8, 13 — електронні документи, юридична сила й зберігання. Текст закону.
Товарооблікова програма для бухгалтера
Облік і контроль торгівлі в одній системі
Торгсофт збирає та пов’язує дані про рух товару, продажі, оплати й первинні документи, тому кожну суму можна перевірити за конкретною операцією.
- Рух товару Проведіть прихід, продаж, повернення, списання, переміщення та інвентаризацію.
- Форма обліку товарних запасів Формуйте її за наказом Мінфіну № 496 на підставі приходів, реалізацій, повернень і списань.
- Податкові накладні Ведіть накладні з різними ставками ПДВ та експортуйте XML-файли для M.E.Doc або Арт-Звіт.
Перевірити на власних бізнес-процесах
Демоверсія доступна 30 днів. Під час консультації можна уточнити, чи відповідає Торгсофт вашій схемі обліку.
 Повернутися до попереднього кроку