



Магазин може оформити окремий нефіскальний товарний чек із власним логотипом, контактами та повідомленням для покупця. Фіскальний чек також може містити додаткові дані, а взаємне розташування написів у затвердженій формі є рекомендованим. Проте під час налаштування потрібно зберегти всі реквізити, обов’язкові саме для вашої операції, установлені написи та правильні суми. Додатковий товарний чек не замінює фіскального, коли продавець зобов’язаний його надати.
Спочатку визначте, який документ редагуєте, потім доберіть шаблон під принтер і перевірте продажі та повернення з тими способами оплати, які використовує магазин. У Торгсофт налаштування нефіскального шаблону та друку документів програмного реєстратора мають окремі особливості. Перед використанням перевірте макет, паперовий відбиток і фактично сформований фіскальний документ.
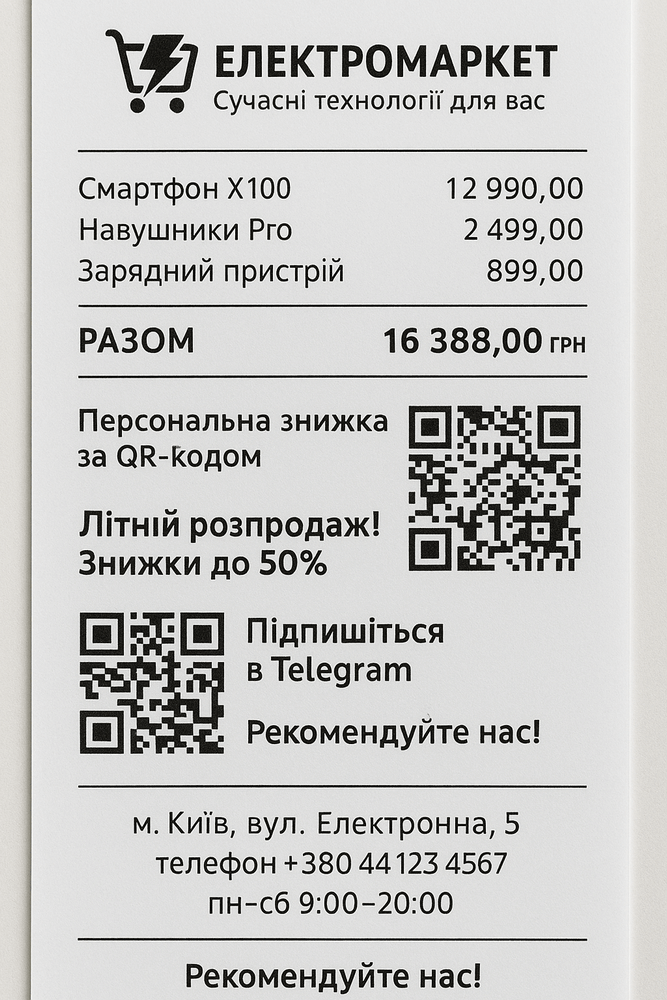
Це приклад рекламного оформлення, який не є зразком повного фіскального чека.
Визначте, який чек потрібно оформити
Для українського магазину правила фіскального чека встановлюють Закон України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» № 265/95-ВР та Положення про форму та зміст розрахункових документів, затверджене наказом Міністерства фінансів України від 21.01.2016 № 13. Наведені нижче вимоги стосуються розрахунків в Україні.
Фіскальний чек створює зареєстрований реєстратор розрахункових операцій (РРО) або програмний реєстратор розрахункових операцій (ПРРО). Для продажу передбачена форма № ФКЧ-1, а для видачі коштів покупцеві під час повернення — форма № ФКЧ-2. Друк фіскального документа на звичайному чековому принтері сам по собі не робить його нефіскальним: значення мають створення та реєстрація документа відповідним реєстратором.
У цій статті нефіскальний товарний чек означає окремий документ із переліком покупки та додатковою інформацією магазину, який не проходить фіскальну реєстрацію. Сам напис «Товарний чек», логотип або схожість із касовою стрічкою не надають йому статусу фіскального документа.
За пунктами 1–2 статті 3 Закону № 265/95-ВР продавець, на якого поширюється відповідний обов’язок, проводить розрахунок на повну суму та надає покупцю розрахунковий документ установленої форми і змісту в паперовій та/або електронній формі. Тому видачу додаткового товарного чека слід налаштовувати разом із належною видачею фіскального. Підстави незастосування РРО чи ПРРО визначаються законодавством, зокрема статтями 9–10 цього Закону; вибір нефіскального режиму в програмі такої підстави не створює. Закон № 265/95-ВР, статті 2–3, 9–10.
Що можна змінити в оформленні чека
Пункти 4–5 розділу I Положення № 13 передбачають рекомендоване взаємне розташування написів і даних та можливість додаткових даних у документах РРО і ПРРО. Отже, загальної заборони на будь-яку додаткову інформацію у фіскальному чеку немає. Водночас ці норми не гарантують, що конкретний реєстратор або його програма підтримують потрібний логотип, шрифт чи довільну вебверстку.
| Елемент | Практичний спосіб оформлення | Що потрібно зберегти |
|---|---|---|
| Логотип і назва бренду | Додайте до нефіскального шаблону. Для фіскального документа спочатку перевірте можливості реєстратора та редактора. | Бренд не замінює найменування продавця, назву й адресу господарської одиниці. Логотип магазину не замінює зображення найменування або логотипу виробника, передбачене формою фіскального чека. |
| Телефон, сайт, графік роботи | Розмістіть короткий контактний блок, щоб покупець міг звернутися до магазину. | Додаткова адреса для звернень чи адреса іншої філії не повинна підміняти обов’язкову адресу місця продажу. |
| Подяка, повідомлення про акцію, купон | Залиште одне зрозуміле повідомлення. Для пропозиції вкажіть строк та істотні умови використання. | Повідомлення про майбутню знижку не повинно змінювати суму поточної покупки або створювати враження, що знижку вже застосовано. |
| Посилання через двовимірний код швидкого відгуку (QR-код) | За технічної можливості додайте окремий код із підписом «Сайт магазину» або «Залишити відгук». | Обов’язковий фіскальний QR-код має вести на перевірку чека. Його не можна замінювати посиланням на магазин. |
| Шрифт, відступи, перенесення рядків | Доберіть оформлення під фактичну ширину друку та довгі назви товарів. | Усі потрібні дані та встановлені написи мають залишатися повними й читабельними. |
Практична рекомендація: передайте виконавцю окремі завдання на додаткову інформацію та на збереження реквізитів. Наприклад: «Додати телефон і повідомлення після основних даних; зберегти всі обов’язкові поля, написи, фіскальний QR-код та зображення виробника». Такий опис допоможе перевірити результат за конкретними умовами. Правова основа — розділ I та пункт 2 розділу II Положення № 13.
Які реквізити фіскального чека перевіряти в макеті
Перелік у пункті 2 розділу II Положення № 13 містить 35 пронумерованих рядків. Це не означає, що всі 35 рядків друкують у кожному чеку. Частина залежить від податкового статусу продавця, товару, способу оплати, підключення термінала та типу реєстратора. Номери нижче відповідають нормативній формі продажу, а не обов’язковій кількості фізичних рядків на стрічці.
| Рядки форми | Що перевірити | Коли застосовується |
|---|---|---|
| 1–3 | Найменування продавця, назва та адреса господарської одиниці. | Назва й адреса одиниці мають відповідати вимогам Положення та даним, повідомленим Державній податковій службі України (ДПС) за формою № 20-ОПП. |
| 4 або 5 | Індивідуальний податковий номер платника податку на додану вартість (ПДВ) із написом «ПН» або податковий номер із написом «ІД». | Залежить від того, чи зареєстрований продавець платником ПДВ. Для передбачених Положенням випадків відмови від податкового номера використовують відповідні паспортні дані. |
| 6–9, 11 | Назва товару, вартість, літерне позначення ставки ПДВ; кількість і ціна одиниці, коди та акцизні реквізити за відповідних умов. | Кількість і ціну одиниці зазначають, якщо кількість не дорівнює одиниці виміру. Код за Українською класифікацією товарів зовнішньоекономічної діяльності (УКТ ЗЕД) та акцизні реквізити потрібні у встановлених законодавством випадках. Штрихкод товару поза обов’язковими випадками можна зазначати за бажанням. |
| 10 і 28 | Спеціальні характеристики тютюнових виробів та алкогольних напоїв; реквізити паспортного документа покупця з написом «РПД». | Ці рядки передбачені для магазинів безмитної торгівлі при продажу відповідних товарів. Для звичайного магазину вони не стають обов’язковими лише через наявність алкоголю чи тютюну. |
| 12–17 | Ідентифікаційні дані еквайра, торгівця і платіжного пристрою, комісія за наявності, вид операції, безпечно відображені реквізити електронного платіжного засобу з написом «ЕПЗ», дані платіжної системи та операції. | Заповнюють під час розрахунку карткою через термінал, з’єднаний або поєднаний із РРО чи ПРРО. Сам факт оплати карткою через окремий термінал ще не означає застосування цієї умови. |
| 18–19 | Форма оплати, сума і валюта; використані засоби оплати. | Рядок 18 повторюють за кількістю форм оплати, а рядок 19 — за кількістю засобів для кожної форми. Пункт 7 розділу II прямо передбачає: для форми «ГОТІВКА» рядок 18 не друкується. |
| 20–22 | Загальна вартість із написом «СУМА» або «УСЬОГО» та відповідні податкові дані. | ПДВ зазначають для його платників; акцизний або інший податок — за умовами пункту 2 розділу II. Водночас пункт 5 наказу № 13 передбачає виняток щодо інших податків, крім ПДВ: вимоги до їх відображення не поширюються на документи апаратних РРО, версії внутрішнього програмного забезпечення яких включені до Державного реєстру електронних контрольно-касових апаратів та комп’ютерних систем до набрання чинності цим наказом. Пункт 8 цього розділу дозволяє не друкувати рядки за податковими групами, якщо сума ПДВ або акцизного податку дорівнює нулю. |
| 23–25 | Заокруглення, сума до сплати та решта з валютою. | Заокруглення відображають за умовами пункту 9 розділу II для готівкової оплати відповідно до вимог Національного банку України. Решту зазначають у разі готівкової оплати. |
| 26–27 | Фіскальний номер документа з написом «ЧЕК №», дата і час операції. | Час містить години, хвилини та секунди. Номер документа потрібно відрізняти від номера реєстратора. |
| 29 | Фіскальний QR-код із пошуковим запитом до Системи обліку даних реєстраторів розрахункових операцій (СОД РРО). | Код містить дані для пошуку чека. Код автентифікації повідомлення (MAC, у Положенні — МАС) у параметрі mac цього запиту зазначають лише для документів ПРРО, створених офлайн. |
| 30 | МАС чека як окремий реквізит. | Передбачений для чека апаратного РРО. Його не слід плутати з умовою щодо параметра mac у QR-коді. |
| 31–32 | Позначка режиму роботи онлайн або офлайн та контрольне число. | Для ПРРО зазначають режим створення чека; контрольне число формують у режимі офлайн. |
| 33–34 | Заводський номер із написом «ЗН» і фіскальний номер реєстратора з написом «ФН» або «ФН ПРРО». | Заводський номер для ПРРО не зазначають. Фіскальний номер відповідного реєстратора зберігають. |
| 35 | Напис «ФІСКАЛЬНИЙ ЧЕК» та графічне зображення найменування або логотипу виробника. | Ці елементи не можна підміняти рекламним підписом чи логотипом магазину. |
Для підключеного термінала Положення враховує фактичну взаємодію: обмін командами, повідомленнями або пакетами даних. Якщо покупець платить кількома електронними платіжними засобами, рядки 16–17 повторюються відповідно до їх кількості. Товарні рядки 6–11 повторюються за різними найменуваннями; коли кількість дорівнює одиниці виміру, відомості про товар можна друкувати в одному рядку. Це потрібно перевірити на довгій покупці, оскільки короткий зразок не покаже помилок повторення блоків. Положення № 13, пункт 2 розділу I, пункти 2–9 розділу II.
Як скоротити назви товарів без втрати потрібних даних
Звичайна назва повинна відображати споживчі ознаки та однозначно ідентифікувати товар у документообігу продавця. Тому для вузької стрічки доцільно спочатку прибрати зайві повтори в назві та налаштувати перенесення, зберігши ознаки, за якими магазин розрізняє товари.
Право на спрощену назву мають фізичні особи — підприємці (ФОП), які сплачують єдиний податок і не зареєстровані платниками ПДВ. Виняток не поширюється на продаж підакцизних товарів, технічно складних побутових товарів, що підлягають гарантійному ремонту, лікарських засобів, медичних виробів, а також зазначених у законі ювелірних і побутових виробів із дорогоцінних металів та каміння. Спрощена назва також повинна відображати споживчі ознаки та однозначно визначати належність товару до групи за Державним класифікатором продукції та послуг ДК 016:2010, як передбачено пунктом 2 розділу I Положення № 13. Наявність у програмі поля «Коротка назва» сама по собі не підтверджує виконання цих вимог. Пункт 2 статті 3 Закону № 265/95-ВР.
Окремо перевірте чек повернення
Для видачі коштів покупцеві під час повернення товару застосовується фіскальний касовий чек видачі коштів за формою № ФКЧ-2. Він має власну нумерацію реквізитів: загальна сума виплати розміщена в рядку 19, номер документа — у рядку 22, дата й час — у рядку 23, QR-код — у рядку 25. Напис наприкінці — «ВИДАТКОВИЙ ЧЕК» із графічним зображенням найменування або логотипу виробника.
У цій формі також є умовні реквізити термінала, податків, магазинів безмитної торгівлі, апаратного РРО та ПРРО. Для ПРРО зазначають режим роботи й контрольне число офлайн, а заводський номер не зазначають. Рядок 18 повторюється за кількістю форм виплати; правило розділу II про недрукування цього рядка для готівкової оплати не слід автоматично переносити у форму повернення.
Практична рекомендація: підготуйте окремі зразки повернення готівкою та на картку, якщо магазин використовує обидва варіанти. Звірте назву операції або товару, суму виплати, податки та засіб виплати. Зміни дизайну застосовуйте до шаблонів майбутніх документів; уже виданий фіскальний чек не редагують для зміни його змісту чи оформлення. Положення № 13, розділ III.
Як підготувати корисний макет товарного чека
Наведений порядок — практична рекомендація для окремого нефіскального документа. Його мета — залишити покупцю зрозумілий перелік покупки та зручний спосіб зв’язку з магазином.
- Визначте головну додаткову дію. Оберіть, що покупець має зробити після покупки: звернутися по консультацію, переглянути асортимент або залишити відгук. Для цього достатньо одного короткого повідомлення.
- Побудуйте послідовність блоків. Розмістіть назву магазину та позначення документа, дату й номер, товари з кількістю та вартістю, підсумок, контакти й додаткове повідомлення. Узгодьте дані покупки з обліковою системою.
- Зробіть підсумок помітним. Залиште достатньо місця для суми, а довгі назви переносьте так, щоб покупець розумів, якому товару належить ціна.
- Поясніть призначення посилання. Біля коду на сайт або форму відгуку напишіть, куди він веде. Перевірте сторінку на телефоні до друку тиражу чеків.
- Уточніть умови купона. Якщо плануєте друкувати пропозицію для наступної покупки, заздалегідь визначте строк, перелік товарів і порядок застосування. Переконайтеся, що касир зможе виконати надруковані умови.
- Приберіть зайве. Залиште контакти й повідомлення, які магазин підтримуватиме актуальними. Друкуйте бонусний баланс або персональну знижку лише тоді, коли потрібні дані справді передаються в обраний шаблон.
Умовний приклад тексту: магазин додає після підсумку «Потрібна консультація щодо покупки? Контакти — на сайті магазину» та окремий код на сторінку контактів. Для фіскального чека такий блок можна розглядати лише після перевірки технічної підтримки додаткових елементів і збереження всіх належних реквізитів.
Налаштування шаблону товарного чека та друку ПРРО в Торгсофт
Нефіскальний товарний чек налаштовують у меню «Налаштування → Параметри → Чек». У полі «Шаблон друку чека» вибирають шаблон, а кнопкою «Налаштувати» відкривають його в редакторі FastReport. Офіційна довідка описує шаблони для стрічок 57 і 80 мм та аркуша А4. Принтер обирають для конкретного робочого місця; вибір шаблону зберігається локально для користувача. Тому після підготовки оформлення потрібно перевірити його на кожній касі. Довідка підтверджує редагування шаблонів, але не встановлює можливості довільної вебверстки чи всіх варіантів графічних елементів. Налаштування чека.
Для використання ПРРО потрібно активувати додаткову функцію «Програмний РРО» на відповідну кількість робочих місць. Для поточного місця обирають фіскальний тип чека, умову «Обов’язково для кожної реалізації», тип фіскального принтера «Програмний РРО» та потрібний реєстратор. Документи ПРРО можуть друкуватися на звичайному чековому принтері; довідка описує початкове налаштування під 80 мм і вибір шаблонів 56 мм для кожного документа ПРРО через «Налаштування → Налаштування шаблонів друку». Шаблон нефіскального чека на 57 мм не слід автоматично вважати налаштуванням усіх фіскальних документів. Після зміни параметрів друку збережіть налаштування та перезапустіть Торгсофт, щоб зміни набрали чинності. Для апаратного РРО можливості оформлення потрібно з’ясовувати для конкретного пристрою та його підключення. Додавання ПРРО, Налаштування друку чеків ПРРО.
Перед запуском перевірте податки та засоби оплати: довідник доступних податків ПРРО не визначає автоматично оподаткування кожного товару — його задають у налаштуваннях виду товару. Для передавання термінальних даних передбачені окремі параметри та умови інтеграції. Налаштування «Не друкувати паперовий чек» не скасовує обов’язку надати покупцю належний електронний документ. Для попередньої перевірки можна використати режим тестування, який перемикається за закритої зміни: сформовані в ньому чеки є нефіскальними навіть за наявності номера. Після тестування перевірте документ першої реальної операції. Довідка також забороняє зміни на формі редагування ПРРО, коли він перебуває офлайн. Умови роботи та тестування ПРРО, Параметри друку й передавання даних.
Перевірка перед використанням нового оформлення
Збережіть робочу копію попереднього шаблону та проводьте перевірку на тому принтері, папері й робочому місці, де працюватиме касир. Попередній перегляд, якщо він доступний для відповідного документа, допомагає оцінити макет. Остаточний висновок робіть після друку та звіряння фіскальних даних.
- Перевірте ширину. Назви, суми, податкові позначення та номери не обрізаються; правий край не виходить за доступну область друку.
- Перевірте різні покупки. Використайте довгу назву, кілька різних товарів, кількість понад одиницю та дробову кількість, якщо магазин її продає.
- Перевірте оплату. Перегляньте готівковий, картковий і змішаний розрахунок, якщо вони застосовуються. Для інтегрованого термінала звірте належні термінальні реквізити.
- Перевірте повернення. Переконайтеся, що використано форму видачі коштів і правильні дані виплати.
- Перевірте коди. Фіскальний QR-код читається та веде на перевірку відповідного чека; рекламний код має окремий зрозумілий підпис.
- Звірте фактичний документ. Порівняйте паперовий відбиток із зареєстрованим електронним документом: продавець, товари, суми, податки, номер, час і засоби оплати мають відповідати операції.
- Перевірте кожну касу. Локальний вибір принтера чи шаблону може відрізнятися між робочими місцями.
Для чека ПРРО, створеного офлайн, перевірку його появи на фіскальному сервері завершіть після відновлення зв’язку та передавання документа. Саме для такого режиму передбачені окремі позначки й контрольні дані. Стаття 5 Закону № 265/95-ВР установлює загальні межі офлайн-роботи — 36 годин та 168 годин протягом календарного місяця. Пункт 13 розділу II «Прикінцеві положення» дозволяє перевищувати ці строки на період дії правового режиму воєнного чи надзвичайного стану або обставин непереборної сили. Це не скасовує вимог до реквізитів та отримання діапазону фіскальних номерів. Стаття 5 і пункт 13 Прикінцевих положень Закону № 265/95-ВР.
Які помилки в оформленні створюють ризик відповідальності
За пунктом 3 розділу I Положення № 13 документ без хоча б одного обов’язкового для нього реквізиту або з недотриманням сфери призначення не приймається як розрахунковий. Водночас помилки чи неточності в назві товару, які не спотворюють інформацію про операцію, самі по собі не є підставою визнати документ нерозрахунковим. Тому перевіряти потрібно повноту та зміст даних конкретного чека.
Пункт 1 статті 17 Закону № 265/95-ВР передбачає санкції, зокрема, за непроведення операції через належний фіскальний реєстратор, проведення на неповну суму або невидачу відповідного розрахункового документа: 100% суми продажу з порушенням за перше порушення та 150% за кожне наступне. Окремо пункт 9 цієї статті передбачає відповідальність за застосування апаратного РРО зі змінами конструкції чи програмного забезпечення, не передбаченими документацією виробника. Тому оформлення змінюють через передбачені налаштування, з дотриманням вимог до пристрою та його обслуговування.
Пункт 14 розділу II «Прикінцеві положення» передбачає територіальне звільнення від відповідальності за визначені порушення, вчинені починаючи з 1 жовтня 2023 року на тимчасово окупованих територіях, територіях активних або можливих бойових дій. Воно діє до відповідних дат завершення окупації, бойових дій або припинення їх можливості та не охоплює порушення порядку розрахунків при продажу підакцизних товарів. Для застосування цієї норми потрібно підтвердити територію та відповідний період за офіційним переліком. Без таких даних висновок про звільнення конкретного магазину зробити не можна. Статті 3, 17 та пункт 14 Прикінцевих положень Закону № 265/95-ВР.
Офіційні нормативні джерела
- Наказ Міністерства фінансів України від 21.01.2016 № 13 «Про затвердження Положення про форму та зміст розрахункових документів/електронних розрахункових документів…»: затверджене ним Положення, розділ I, пункти 2–5; розділ II, пункти 1–9; розділ III, пункти 1–7; додатки 1–2 з формами № ФКЧ-1 і № ФКЧ-2.
- Закон України від 06.07.1995 № 265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг»: стаття 2; стаття 3, зокрема пункти 1–4, 11, 14 і 16; статті 5, 9–10; стаття 17, пункти 1 і 9; розділ II «Прикінцеві положення», пункти 13–14.


 Повернутися до попереднього кроку